Cession de parts sociales d’une Sàrl suisse
Mis à jour le
Préparez une cession de parts sociales de Sàrl suisse : vérifications, contrat, approbation, registres et obligations d’un résident français.
Écrit par Lorik Murisier
En bref : Pour céder des parts sociales d’une Sàrl suisse, vérifiez les statuts, les accords entre associés et le registre des parts avant de rédiger le contrat. Traitez ensuite la forme écrite, l’approbation éventuelle et la mise à jour des registres.
Vous transférez des parts existantes sans créer une nouvelle participation. Le cédant les remet au cessionnaire, tandis que la Sàrl applique ses règles sociales et actualise ses registres.
Les formalités d’une société française ne s’appliquent pas à cette opération suisse. Pour comprendre pourquoi la circulation des participations diffère selon la forme, consultez aussi la comparaison entre SA et Sàrl suisses.
Cession de parts sociales d’une Sàrl : que faut-il vérifier ?
Rapprochez les statuts à jour du registre des parts sociales et du dernier extrait du registre du commerce. Vérifiez l’identité et la capacité des parties, les parts concernées, leur valeur nominale, leur catégorie éventuelle et la répartition actuelle. La valeur nominale ne correspond pas nécessairement à la valeur économique négociée.
Relisez le pacte ou la convention conclue entre les associés. Préemption, emption, procédure de sortie, restriction de concurrence ou obligation d’adhésion peuvent influencer le contrat. Repérez aussi avant la signature les éventuels versements supplémentaires ou prestations accessoires attachés aux parts par les statuts.
Pour préparer cette lecture croisée sans refaire tout le travail contractuel, reportez-vous aux clauses du pacte d’associés d’une Sàrl.
| Document | Question à trancher | Responsable de la vérification |
|---|---|---|
| Statuts à jour | Quelle approbation et quelles restrictions encadrent le transfert ? | Société et conseils |
| Registre des parts | Qui détient précisément les parts visées ? | Société |
| Pacte entre associés | Existe-t-il une préemption, une option ou une procédure de sortie ? | Cédant et cessionnaire |
| Extrait du registre du commerce | Quelles informations publiques devront évoluer ? | Société |
| Pièces des parties | L’identité, la capacité et les pouvoirs sont-ils documentés ? | Chaque partie |
Finalisez le contrat après avoir vérifié la concordance des statuts, du registre des parts et des accords entre associés.
Acte de cession de parts sociales : que doit-il contenir ?
Le Code des obligations suisse impose la forme écrite à la cession et à l’obligation de céder. Lorsque l’acquéreur n’est pas déjà associé, le contrat doit reprendre les renvois aux droits et obligations statutaires qui figurent dans l’acte de souscription. Cette règle ne signifie pas qu’un acte authentique ou l’intervention d’un notaire est toujours exigé pour toute cession.
Identifiez les parties et les parts transférées, puis définissez la prise d’effet, le prix ou sa méthode de détermination, le paiement et les conditions. Consignez les déclarations, garanties négociées, obligations statutaires reprises et annexes remises. Le contenu utile dépend donc de chaque opération envisagée.
Une convention de transaction peut traiter des garanties, du financement ou des engagements ultérieurs, tandis que l’acte de cession identifie le transfert. Coordonnez précisément leurs dates, leurs conditions et leurs définitions respectives.
L’approbation des associés est-elle nécessaire ?
Selon l’article 786 CO, la cession requiert en principe l’approbation de l’assemblée des associés, qui peut la refuser sans motivation. Les statuts peuvent y renoncer, encadrer les motifs de refus, organiser une offre de reprise, exclure la cession ou tenir compte d’obligations liées aux parts.
Lorsque l’approbation est requise, la cession ne produit ses effets qu’une fois celle-ci donnée. Le Code prévoit aussi une approbation réputée accordée si l’assemblée ne refuse pas la demande dans les six mois suivant sa réception.
Avant de dater la prise d’effet, vérifiez si les statuts maintiennent, aménagent ou suppriment l’approbation. Le procès-verbal doit correspondre à la décision et au transfert présentés.
Formalités de cession : quels registres mettre à jour ?
Après le contrat et la décision sociale applicable, la société prépare la réquisition au registre du commerce. L’article 82 ORC impose de requérir l’inscription de tout transfert, avec une pièce le justifiant et, sauf renonciation statutaire, la preuve de son approbation. La chaîne de transfert doit être établie sans discontinuité depuis l’associé inscrit.
La société actualise son registre interne des parts sociales : nom et adresse des associés, nombre, valeur nominale et catégories éventuelles de leurs parts. Les justificatifs d’une inscription sont conservés pendant la durée prévue par le Code.
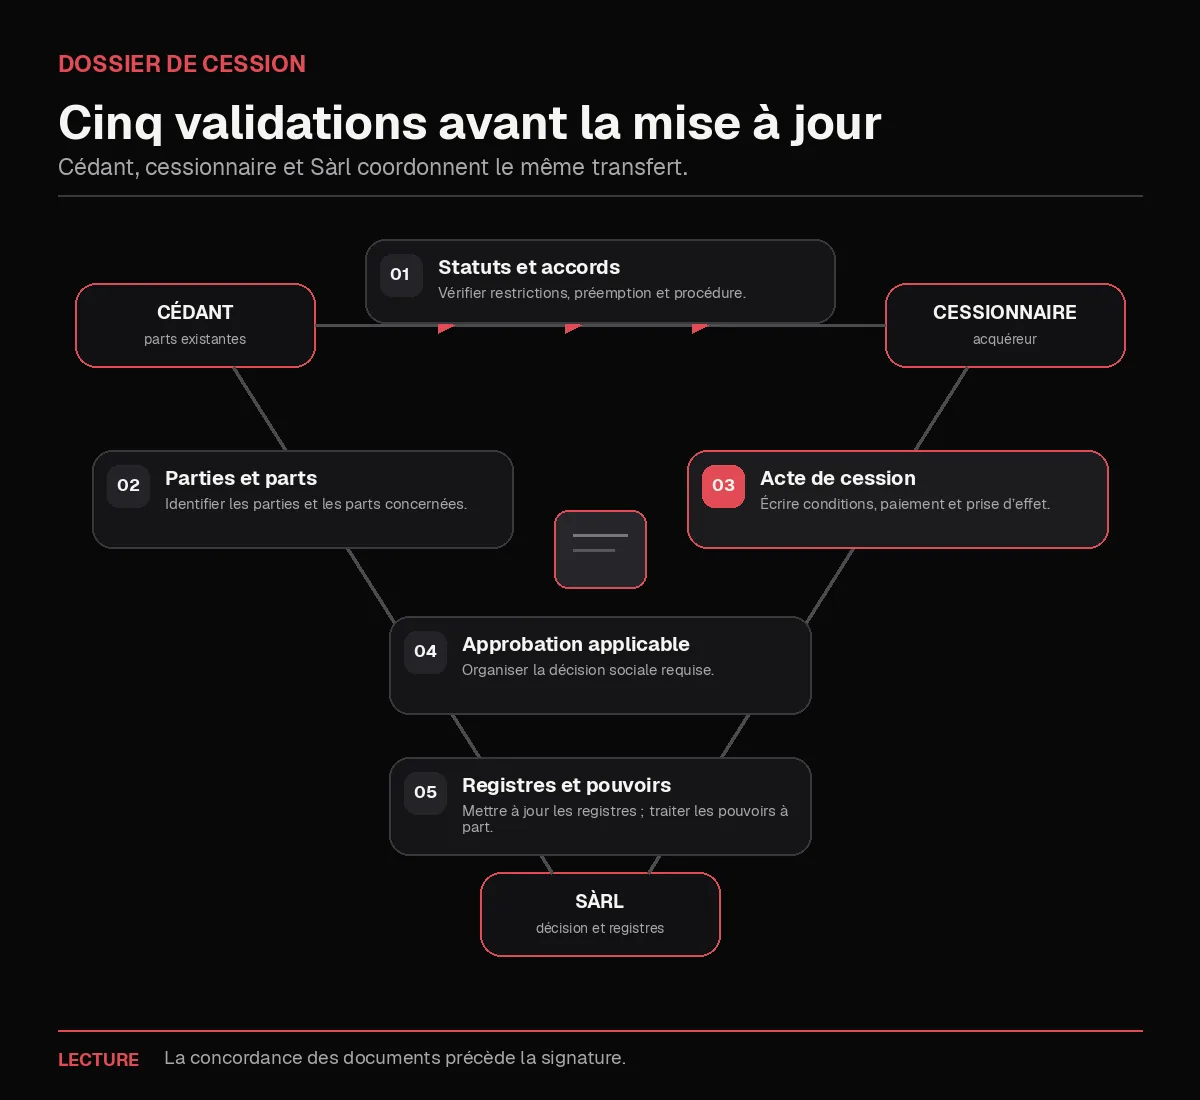
Conservez le contrat, la décision, la réquisition et les pièces, puis contrôlez les informations publiques. Depuis le 1er octobre 2026, la LTPM vise expressément les Sàrl. Sont exemptées les personnes morales dont des droits de participation sont cotés et les filiales détenues, directement ou indirectement, à plus de 75 % par des sociétés ainsi cotées. Les institutions de prévoyance professionnelle et celles servant à la prévoyance surveillées selon les articles 61 et 64a LPP sont également exemptées. Il en va de même des personnes morales dont au moins 75 % des droits de participation sont détenus, directement ou indirectement, par des collectivités publiques. Hors exemption, la société identifie et vérifie ses ayants droit économiques, puis les annonce au registre de transparence.
Le registre de transparence ne se confond ni avec le registre interne des parts ni avec le registre du commerce. La société y annonce toute modification dans le mois suivant sa connaissance. Lorsqu’une cession crée le contrôle en dernier lieu, l’associé annonce aussi l’ayant droit économique à la société dans le mois. Le nouvel ayant droit économique s’annonce parallèlement à l’associé concerné ou, si le contrôle s’exerce autrement ou par une chaîne de contrôle, directement à la société. Il leur signale ensuite toute modification dans un délai d’un mois.
Pour une société existante, la première modification de son inscription au registre du commerce après l’entrée en vigueur de la LTPM déclenche le délai transitoire d’un mois pour l’annonce initiale au registre de transparence, sans repousser les échéances maximales prévues par la loi.
Devenir associé ne rend pas automatiquement l’acquéreur gérant et ne lui confère pas automatiquement un pouvoir de signature. Une modification de la gérance, des signatures ou de la représentation constitue une décision distincte, avec ses propres justificatifs et inscriptions.
Si la cession s’accompagne d’un changement de représentation, examinez séparément la représentation de la société par une personne domiciliée en Suisse. Une Sàrl doit pouvoir être représentée par au moins un gérant ou un directeur domicilié en Suisse.
Cession de parts ou augmentation de capital : quelle opération choisir ?
La cession transfère des parts existantes entre un détenteur et un acquéreur. Une augmentation de capital suit une opération sociale distincte qui modifie le capital et peut créer de nouvelles parts ou modifier les participations.
| Point de comparaison | Cession de parts existantes | Augmentation de capital |
|---|---|---|
| Propriétaire avant l’opération | Associé cédant | Aucune détention préalable des nouvelles parts |
| Destinataire des fonds | Cédant, selon le contrat | Société, selon l’opération de capital |
| Effet sur le capital social | Capital inchangé | Capital social modifié |
| Dossier principal | Contrat, approbation applicable et transfert | Décision sociale, souscription et modification statutaire |
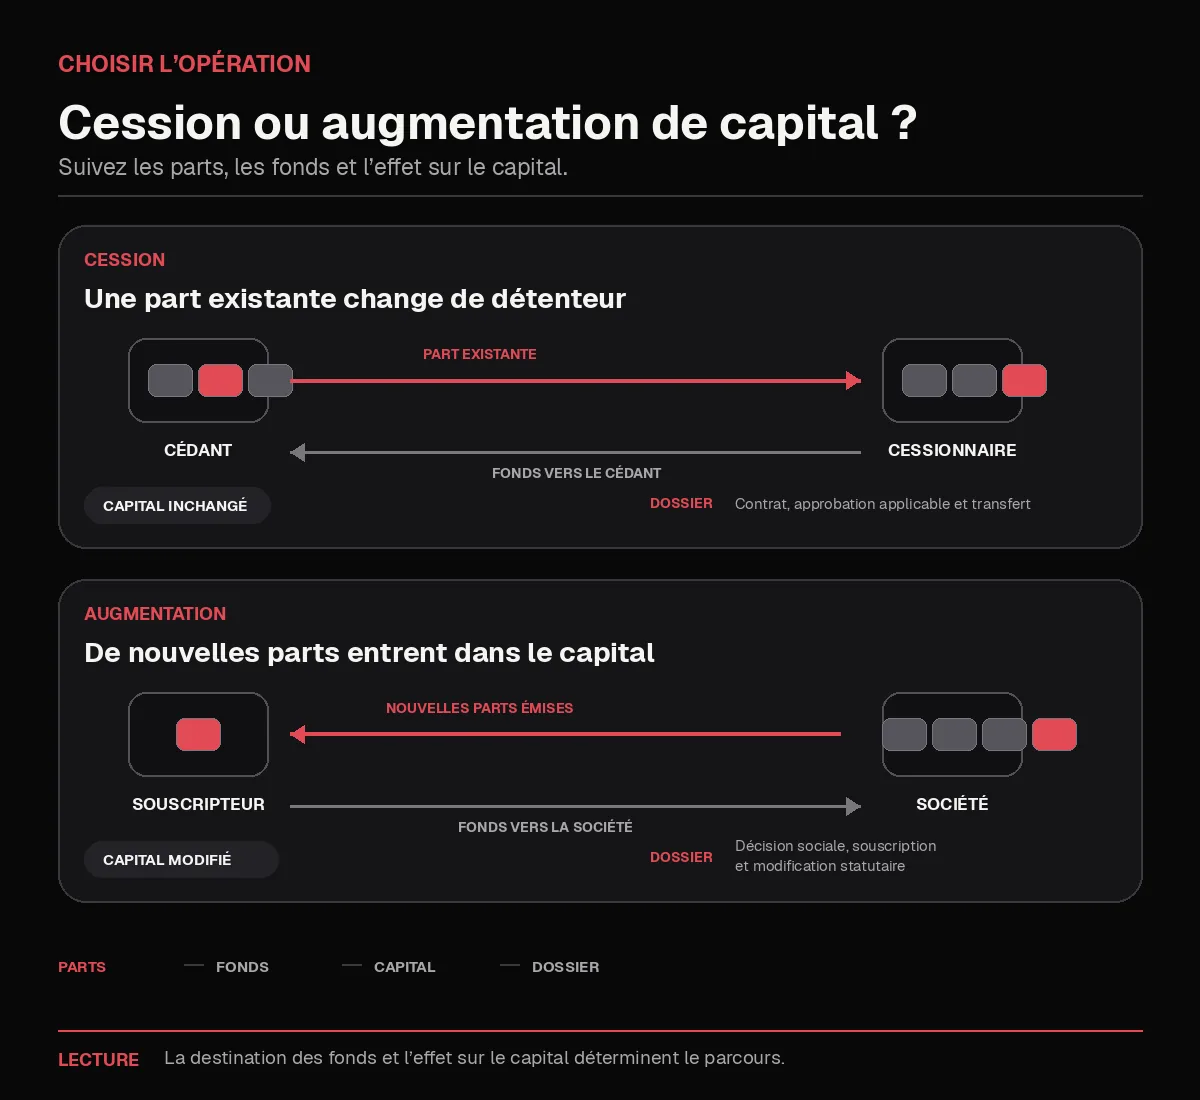
Choisissez l’opération selon la destination des fonds et l’effet recherché sur le capital, puis appliquez les documents propres à cette opération. Pour le second parcours, consultez les formalités d’une augmentation de capital de Sàrl.
La vente des actifs répond encore à une autre logique : la société cède alors certains éléments de son patrimoine, tandis que ses parts restent détenues par les mêmes associés.
Côté France : que doit vérifier le cédant ou l’acquéreur ?
Cette section relève du droit fiscal français et de la situation personnelle du résident français. Elle reste distincte du droit suisse de la Sàrl.
Pour un cédant fiscalement domicilié en France, le BOFiP indique que les gains tirés d’une cession à titre onéreux de droits sociaux entrent dans le champ français, y compris lorsque les titres sont déposés hors de France, sous réserve des conventions internationales. La qualification, le calcul et la déclaration d’une éventuelle plus-value doivent être vérifiés selon la personne qui détient les parts, son historique et les caractéristiques de la société.
Pour une première comparaison liée à votre implantation, vous pouvez utiliser le simulateur fiscal Exonia, sans en déduire le traitement fiscal de la cession.
Conservez le contrat, les preuves du coût d’acquisition, les justificatifs de paiement et les éléments ayant servi à déterminer la valeur. Une détention directe par une personne physique et une détention par une structure ne conduisent pas nécessairement à la même analyse fiscale française.
Si l’acquéreur reçoit une procuration sur un compte suisse, cette faculté peut déclencher une obligation personnelle de déclaration en France. L’article 1649 A du CGI vise les comptes étrangers ouverts, détenus, utilisés ou clos, et le formulaire 3916 prévoit le cas d’une procuration sur le compte d’une personne morale.
Enfin, si l’acquéreur devient aussi dirigeant et pilote les affaires depuis la France, le lieu réel de direction doit être examiné au regard du droit français et de la convention franco-suisse. Détenir les parts, gérer la société et disposer d’une signature sont trois faits différents, dont les conséquences doivent être documentées séparément.
Checklist avant de signer la cession
- Le cédant rassemble les statuts, le pacte, son titre de détention et les justificatifs liés aux parts.
- Le cessionnaire vérifie son identité, sa capacité, les parts acquises et les obligations qui leur sont attachées.
- Les parties rédigent un projet écrit cohérent avec les conditions, le paiement et la date de prise d’effet.
- La société vérifie le registre des parts et organise l’approbation lorsqu’elle est requise.
- La société prépare la réquisition éventuelle et les justificatifs destinés au registre du commerce.
- Les décisions relatives à la gérance et aux signatures sont traitées séparément du transfert.
- Chaque résident français fait valider sa fiscalité, ses déclarations de comptes et les effets d’un pouvoir exercé depuis la France.
Une chronologie écrite permet à chaque intervenant de savoir quel document doit être signé, approuvé, inscrit puis conservé.
Si votre projet consiste finalement à créer une nouvelle Sàrl ou une SA plutôt qu’à acquérir des parts existantes, Exonia accompagne la création d’entreprise en Suisse. Vous pouvez consulter les tarifs en vigueur sans confondre cet accompagnement avec le conseil juridique propre à la cession.
Questions fréquentes sur la cession de parts
Un notaire est-il toujours nécessaire ?
Non, le Code impose en principe la forme écrite pour la cession de parts d’une Sàrl. Une modification statutaire ou une autre opération menée en parallèle peut toutefois entraîner des formalités supplémentaires à examiner séparément.
Peut-on céder seulement une partie de ses parts ?
Une cession partielle doit être confrontée à la division des parts, aux statuts, à l’approbation applicable et aux inscriptions qui en résultent. Ne signez pas avant d’avoir vérifié que la configuration projetée peut être reflétée dans les documents sociaux.
Quand le nouvel associé apparaît-il au registre du commerce ?
La société doit requérir l’inscription du transfert et fournir les justificatifs exigés. L’apparition publique intervient après le traitement et l’inscription par le registre du commerce, sans qu’un délai uniforme soit affirmé ici.
La cession rend-elle automatiquement l’acquéreur gérant ?
Non, la qualité d’associé reste distincte de la fonction de gérant et du pouvoir de signature. Ces changements nécessitent des décisions et, lorsqu’ils sont inscrits, des formalités propres.
Articles similaires