Ruling fiscal Suisse entreprise : le guide
Mis à jour le
Comprenez le ruling fiscal suisse, préparez une demande documentée et mesurez la portée de la réponse pour votre entreprise liée à la France.
Écrit par Lorik Murisier
En bref : Un ruling fiscal suisse porte sur le traitement proposé pour une opération future précisément décrite, sans valider toute la structure de l’entreprise. Votre demande doit présenter des faits cohérents, une analyse juridique et fiscale, puis le traitement dont vous sollicitez la confirmation.
Un ruling fiscal suisse permet de demander à l’autorité compétente de confirmer le traitement fiscal proposé pour une opération future précisément décrite. Votre dossier doit exposer les faits, l’analyse juridique et fiscale, ainsi que la conséquence dont vous sollicitez la confirmation. La réponse ne valide ni toute votre structure ni vos obligations en France.
Pour une entreprise liée à la Suisse alors que vous vivez en France, l’utilité du ruling dépend de la précision de la question. Vous devez figer le projet, documenter les rôles exercés dans chaque pays, puis identifier l’autorité et les impôts concernés.
Ruling fiscal en Suisse : que confirme l’administration ?
Dans la pratique présentée par le canton de Genève, le contribuable expose une opération envisagée ou un état de fait futur et les conséquences fiscales qu’il en déduit. L’administration confirme ensuite, si elle partage cette analyse, que ces conséquences sont conformes au droit en vigueur. Le document porte donc sur un traitement proposé à partir de faits déterminés.
La présentation officielle genevoise du ruling fiscal précise aussi qu’il n’existe aucune prétention légale à obtenir un tel renseignement. La page cantonale consacrée aux conséquences de la délivrance indique par ailleurs que le ruling ne constitue pas une décision et qu’il n’ouvre donc aucune voie de droit pour le contester. Il engage néanmoins l’administration fiscale en vertu du principe de la bonne foi et de la protection de la confiance garanti par l’article 9 de la Constitution fédérale, pour autant que les faits déterminants présentés correspondent à la situation effective et que tous les éléments pertinents aient été communiqués. Les allègements fiscaux en faveur des entreprises relèvent d’une procédure distincte d’exonération temporaire.
Vous ne demandez pas à l’autorité d’approuver une société dans son ensemble. Vous lui soumettez une question délimitée, les faits futurs et votre lecture des règles applicables. L’autorité peut confirmer ou refuser les conséquences fiscales exposées.
Dans quels cas une entreprise peut-elle envisager un ruling ?
Le point de départ est une opération envisagée ou un état de fait futur. La demande doit décrire de façon exacte, précise et exhaustive les personnes concernées, les faits ou l’opération. Une restructuration projetée, un flux intragroupe documenté ou une organisation transfrontalière peuvent faire naître une question à qualifier avec un spécialiste. Lorsque l’opération concerne une société mère et ses flux, commencez par préparer la création d’une holding en Suisse. Ces exemples n’ouvrent aucun droit automatique à une réponse favorable et n’annoncent pas leur traitement fiscal.
Imaginez un cas pédagogique fictif : vous résidez en France et préparez une société suisse appelée à conclure un contrat intragroupe. Avant toute signature, vous cartographiez les entités, les fonctions, le circuit contractuel, les flux et les lieux de décision. Ce cas montre seulement comment constituer le dossier, sans conclure au traitement applicable ni à l’acceptation d’une demande.
Un ruling est mal adapté si votre question reste générale, si vous cherchez à « sécuriser toute la fiscalité » ou si les faits essentiels changent encore chaque semaine. Le canton de Genève indique que, depuis le 1er septembre 2023, il ne traite plus en principe les opérations déjà réalisées ou les états de fait passés, sauf situation exceptionnelle décrite sur sa page officielle. Cette limite genevoise ne doit pas être généralisée sans vérifier la pratique de l’autorité concernée.
Le ruling suisse ne remplace pas non plus l’analyse des activités conduites depuis la France. Si vous dirigez, négociez ou exécutez des prestations depuis votre domicile français, il faut examiner l’activité exercée depuis la France dans un travail distinct, sans déduire la réponse française de la position d’une autorité suisse.
Quels faits documenter avant le dépôt ?
Identifiez chaque personne et entité concernée, leurs liens, leurs fonctions et leurs pouvoirs. Décrivez ensuite l’opération : décisions, contrats projetés, prestations, flux, dates et lieux d’exercice. Pour un fondateur domicilié en France, distinguez les décisions prises en France de celles prises en Suisse.
Chaque pièce doit étayer clairement un fait annoncé dans la demande. Selon le projet, votre dossier de travail peut réunir un organigramme, des projets de contrats, les statuts, un calendrier et un schéma des flux. Cette méthode prudente n’est pas une liste universelle : confirmez les exigences auprès de l’autorité compétente.
Reprenez maintenant le cas fictif présenté quelques paragraphes plus haut. Si le schéma attribue une décision à l’organe suisse, mais qu’une procuration donne tous les pouvoirs au fondateur établi en France, le dossier se contredit. Clarifiez alors les pouvoirs prévus dans toutes les pièces avant le dépôt.
Les noms, dates, responsabilités et séquences doivent correspondre dans la demande, les contrats et les schémas. Des annexes abondantes ne réparent pas une description ambiguë.
Que doit contenir une demande de ruling fiscal ?
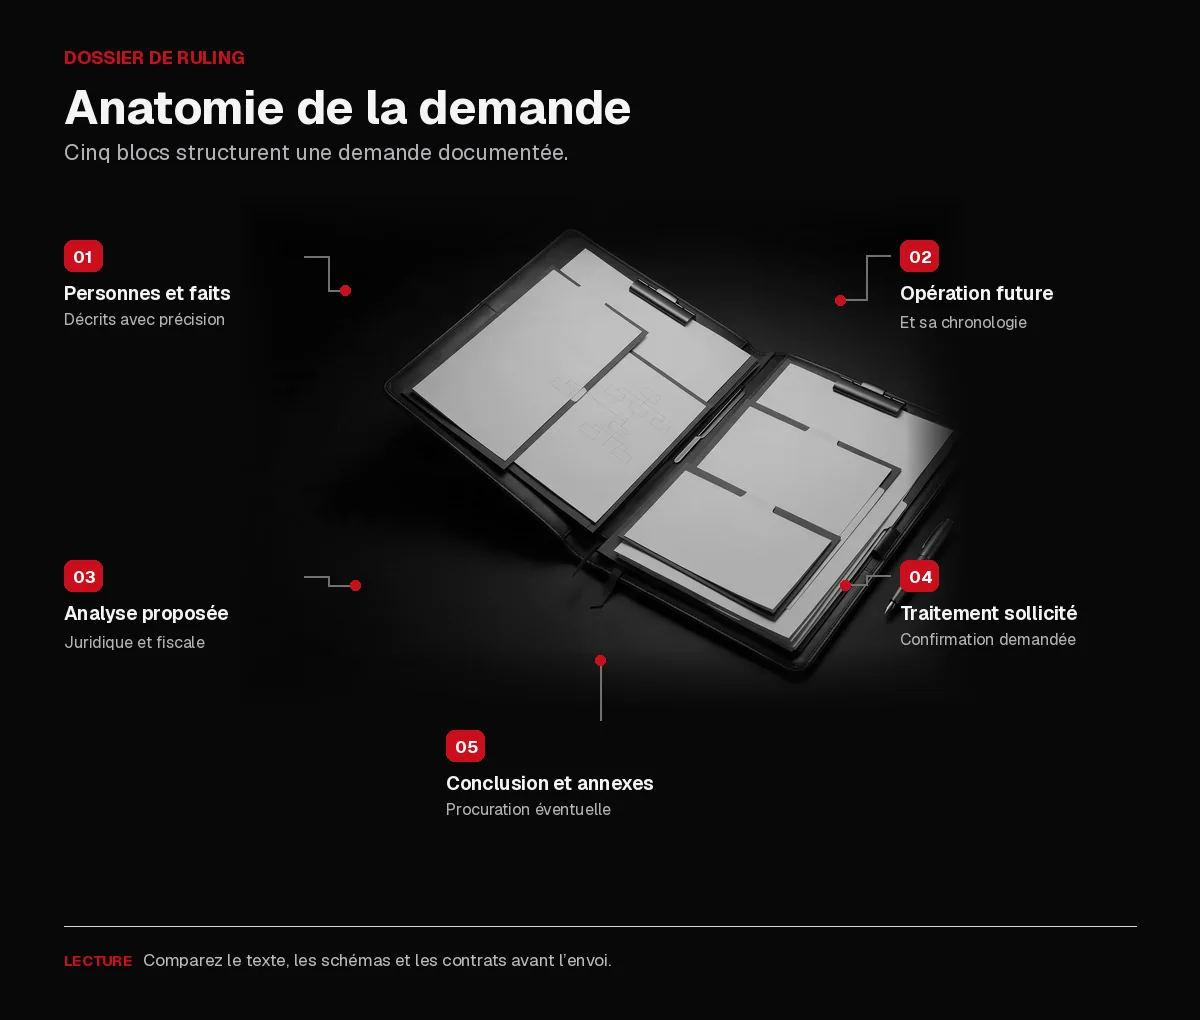
La pratique varie selon l’autorité et l’impôt concernés par la demande. À titre d’exemple documenté, la Direction des affaires fiscales du canton de Genève demande un écrit décrivant exactement les personnes, les faits ou l’opération envisagée. Elle exige une analyse juridique et fiscale, le traitement sollicité et une conclusion. Si un mandataire agit, une procuration et une élection de domicile doivent accompagner la demande.
Vous pouvez organiser votre document de travail selon l’ordre logique suivant pour faciliter son examen :
- les personnes concernées et les faits déterminants ;
- l’opération future et sa chronologie ;
- la question précise soumise à l’autorité ;
- les textes officiels applicables et l’analyse proposée ;
- le traitement fiscal dont la confirmation est demandée ;
- la conclusion, puis les annexes et la procuration éventuelle.
Cette structure transforme vos pièces en un raisonnement fiscal vérifiable. Reliez chaque conséquence demandée à une règle citée et chaque étape de l’analyse à un fait étayé. Avant l’envoi, comparez le texte, les schémas et les contrats.
Les critères genevois constituent un exemple cantonal et non un formulaire automatiquement valable dans les vingt-six cantons. Vous devez vérifier l’autorité compétente, ses modalités de dépôt et ses propres exigences selon le canton et l’impôt concernés.
Comment l’autorité fiscale instruit-elle la demande ?
D’après la procédure publiée par le canton de Genève, l’autorité analyse d’abord la requête. Si les prescriptions de forme et de fond ne sont pas respectées, elle la considère comme irrecevable et adresse un refus invitant à déposer une nouvelle requête conforme. Si le dossier respecte ces prescriptions mais nécessite des informations supplémentaires, le conseiller fiscal contacte le contribuable ou son mandataire.
Après l’instruction, la Direction des affaires fiscales genevoise peut accepter ou non les conséquences exposées. Si le traitement requis correspond au droit applicable, les conseillers signent le document de bon pour accord. Le ruling peut comporter des conditions factuelles à respecter.
Ne transposez pas cette séquence à toute autorité suisse. Confirmez le service compétent et la procédure applicable. Ces pages ne fournissent ni délai moyen ni probabilité d’acceptation.
Quelle est la portée du ruling après la réponse ?
La portée de la réponse dépend des faits exposés, du traitement confirmé, des conditions éventuelles et du droit applicable. Une réponse favorable ne doit donc pas être présentée comme une garantie générale contre tout contrôle, toute rectification ou tout désaccord ultérieur.
Après l’opération, vérifiez que les contrats, les flux, les responsabilités et la chronologie correspondent aux éléments présentés. Conservez durablement les pièces qui établissent cette concordance factuelle. Si les faits réels s’écartent du scénario soumis, demandez une analyse avant de supposer que la position reste applicable.
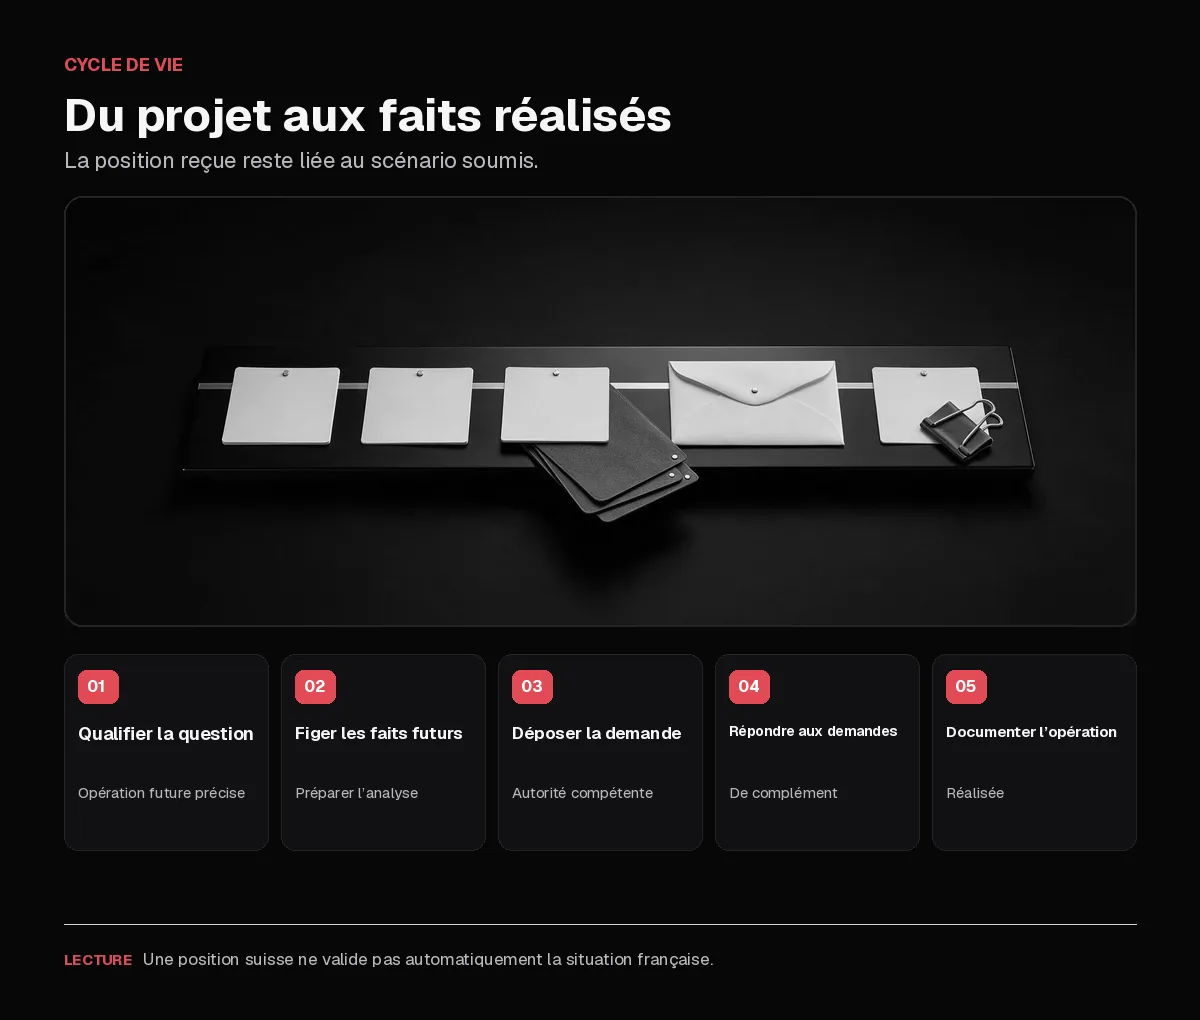
Pour un résident français, la limite territoriale doit rester visible. Une position cantonale suisse ne valide pas automatiquement les conséquences fiscales ou les obligations susceptibles d’exister en France. L’analyse transfrontalière conserve donc un objet propre qui doit être traité séparément.
Certains rulings entrent dans le champ de l’échange spontané de renseignements avec les autorités fiscales étrangères concernées. Ce mécanisme est régi par les articles 22a et suivants de la LAAF ainsi que par les articles 8 à 14 de l’OAAF. L’Administration fédérale des contributions précise que l’échange concerne les décisions anticipées visées par les articles 8 et 9 OAAF et qu’elle transmet les formulaires correspondants aux autorités compétentes des États partenaires.
Si vous vivez en France, ne présumez donc pas que les renseignements fournis dans votre demande resteront uniquement entre votre entreprise et l’autorité suisse. Avant le dépôt, faites vérifier si le ruling envisagé relève de cet échange et si une autorité fiscale française figure parmi les destinataires concernés. Cette vérification vous permet aussi de présenter les mêmes faits déterminants dans le dossier suisse et dans les démarches fiscales requises en France.
Checklist avant de transmettre votre dossier
- La question vise une opération future décrite avec précision.
- Les personnes, rôles, lieux, flux et dates concordent partout.
- L’analyse cite les textes officiels applicables et conduit au traitement demandé.
- Chaque fait déterminant possède une annexe utile et clairement identifiable.
- L’autorité compétente et ses modalités de dépôt ont été confirmées.
- Les conséquences françaises ou transfrontalières font l’objet d’une analyse séparée.
- Aucun résultat fiscal recherché n’est présenté comme déjà acquis.
Effectuez cette vérification avant de lancer l’opération. Si la société reste à constituer, replacez ce travail dans les étapes de création d’une Sàrl en Suisse, en gardant un dossier fiscal distinct. Pour couvrir aussi le siège, la représentation et les vérifications côté France, poursuivez avec les démarches pour constituer une société suisse depuis la France.
FAQ sur le ruling fiscal suisse
Un ruling fiscal est-il obligatoire pour créer une société en Suisse ?
Non, une demande de ruling ne constitue pas une formalité générale de création d’une société. Elle répond à une question fiscale délimitée portant sur des faits ou une opération envisagés. La constitution suit ses propres démarches, tandis que la demande de ruling porte sur le traitement fiscal proposé pour la situation décrite. Vous devez donc qualifier séparément les besoins juridiques de création et la question fiscale.
Peut-on demander un ruling après avoir réalisé l’opération ?
La page genevoise indique que les faits passés ne sont plus traités en principe depuis le 1er septembre 2023. Elle prévoit une exception lorsque l’opération vient de se réaliser et que la déclaration fiscale concernée n’a pas encore pu être déposée. Cette pratique doit toujours rester présentée comme spécifiquement genevoise. Pour votre situation, vérifiez immédiatement la compétence et la pratique de l’autorité concernée.
L’administration doit-elle accepter le traitement proposé ?
Non. Le canton de Genève indique qu’il n’existe aucune prétention légale à obtenir le renseignement demandé. Sa procédure précise aussi que la Direction des affaires fiscales peut accepter ou non les conséquences exposées après instruction. Un dossier complet permet son examen, mais ne préjuge pas de la réponse. Aucun résultat ne doit donc être annoncé avant la position de l’autorité.
Un ruling suisse produit-il automatiquement des effets en France ?
Non, une réponse émise par une autorité suisse ne doit pas être présentée comme une validation automatique de la situation française. Votre résidence, les fonctions exercées et l’organisation effective des activités peuvent appeler une analyse transfrontalière distincte. Le dossier suisse doit décrire fidèlement les faits, sans prétendre résoudre une question relevant d’une autre autorité. Faites traiter séparément les conséquences susceptibles d’exister dans chaque pays.
Que se passe-t-il si les faits réels diffèrent du dossier présenté ?
La procédure genevoise prévoit qu’un ruling peut être assorti de conditions factuelles nécessaires au traitement approuvé. Une différence entre le scénario décrit et l’opération réalisée peut donc affecter la portée de la réponse. Comparez les faits réels au dossier et conservez les justificatifs correspondants. En cas d’écart, faites réexaminer la situation au lieu de considérer l’accord comme inchangé.
Préparer la demande dans le bon ordre
Suivez cet ordre : qualifier la question, figer les faits futurs, préparer l’analyse, déposer auprès de l’autorité compétente, répondre aux demandes de complément, puis documenter l’opération réalisée. Cette méthode ne garantit ni ruling ni résultat fiscal.
Exonia peut accompagner la préparation et le dépôt d’une demande de ruling fiscal dans le cadre d’un projet de création d’entreprise en Suisse. Pour connaître les conditions actuelles de cet accompagnement, vous pouvez consulter les tarifs en vigueur, sans présumer de la décision de l’autorité.
Articles similaires