Créer une société immobilière suisse : Sàrl ou SA
Mis à jour le
Comparez détention directe, Sàrl et SA, puis vérifiez Lex Koller, acquisition, apport et obligations françaises avant de créer votre société.
Écrit par Lorik Murisier
En bref : Une société immobilière suisse n’est pas une forme juridique autonome : votre projet utilisera notamment une Sàrl ou une SA pour acquérir ou exploiter un immeuble. Avant de constituer la société, vous devez qualifier le bien, son usage, les détenteurs envisagés et l’éventuelle autorisation d’acquérir.
Vous envisagez un appartement loué, des locaux commerciaux ou un immeuble déjà dans votre patrimoine. Trois voies apparaissent alors : acheter directement, faire acheter par une Sàrl ou passer par une SA. La bonne décision ne découle ni du mot « immobilier » ni d’une comparaison fiscale isolée.
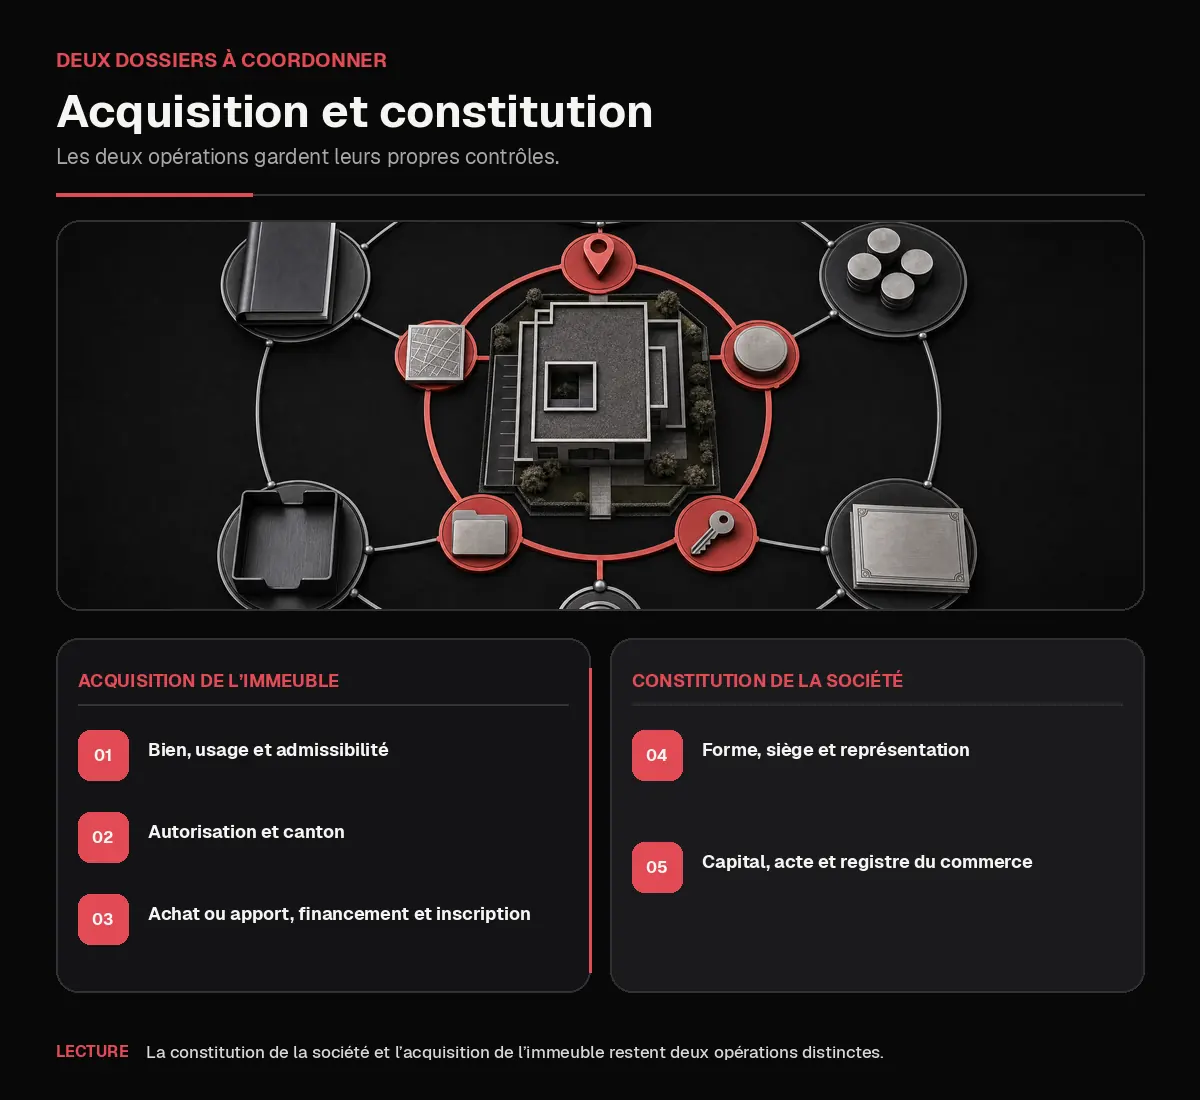
La constitution de la société et l’acquisition de l’immeuble restent deux opérations distinctes, chacune avec ses propres contrôles. Commencez donc par documenter le bien et son usage, puis vérifiez l’admissibilité de l’acquisition. Vous pourrez ensuite choisir le véhicule, le financement et la gouvernance sans présenter la société comme un moyen de contourner une restriction.
Qu’est-ce qu’une société immobilière en Suisse ?
L’expression décrit généralement une société dont le but ou l’activité touche à l’acquisition, à la détention, à la gestion ou à l’exploitation d’immeubles. Elle ne désigne pas une forme juridique suisse autonome et ne constitue pas l’équivalent automatique d’une structure française.
Vous devez aussi séparer l’objet immobilier de l’adresse sociale. Une société peut posséder un immeuble dans un lieu, avoir son siège dans une autre commune et utiliser l’adresse d’un domiciliataire. La domiciliation d’une société suisse depuis la France répond à un besoin d’adresse, tandis que le bien détenu relève du projet immobilier.
Détention directe ou société immobilière : comment choisir ?
Partez de l’usage réel plutôt que de la structure souhaitée. Un logement occupé personnellement, un immeuble locatif et un actif commercial ne reçoivent pas nécessairement la même qualification. Décrivez les occupants, les revenus attendus, les travaux, les détenteurs et la sortie envisagée avant de comparer les trois voies.
| Critère | Détention directe | Sàrl | SA |
|---|---|---|---|
| Usage du bien | À rattacher directement à votre situation | À inscrire dans un but et une activité cohérents | À inscrire dans un but et une activité cohérents |
| Personnes impliquées | Propriétaire ou indivisaires à identifier | Associés, gérance et pouvoirs à organiser | Actionnaires, conseil et pouvoirs à organiser |
| Gouvernance | Décisions prises par les propriétaires | Décisions réparties entre associés et gérance | Décisions réparties entre assemblée et conseil |
| Financement | Capacité, garanties et dette personnelles à documenter | Financement et garanties de la société à négocier | Financement et garanties de la société à négocier |
| Administration | Suivi du bien et des obligations personnelles | Comptabilité, organes et obligations sociales | Comptabilité, organes et obligations sociales |
| Circulation | Transmission du bien ou d’une quote-part | Cession de parts sociales à préparer | Transfert d’actions à préparer |
| Sortie | Vente du bien ou partage | Vente du bien ou des parts selon le projet | Vente du bien ou des actions selon le projet |
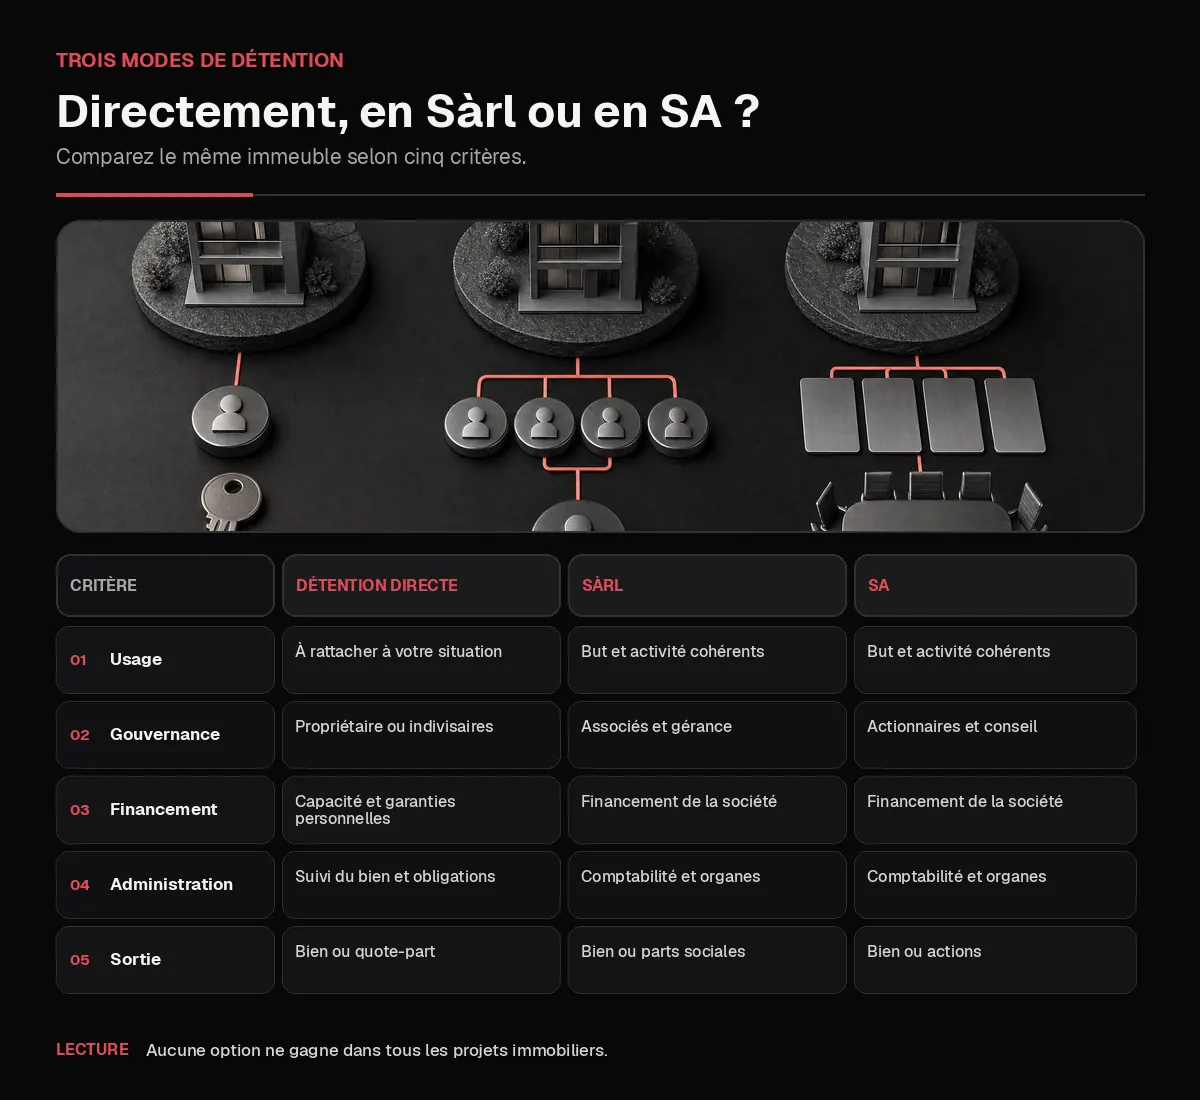
Aucune colonne ne gagne dans tous les projets immobiliers. Votre matrice doit intégrer le financement réellement accessible, la manière de décider à plusieurs, les contraintes de transfert et les conséquences d’une vente future. Faites chiffrer séparément les effets fiscaux du scénario retenu, dans le canton concerné et au regard de votre résidence française. Le simulateur fiscal Exonia fournit seulement une première indication et ne valide ni l’acquisition ni votre montage.
Pour rendre la comparaison exploitable, ouvrez une fiche identique pour chaque option. Inscrivez le même immeuble, le même usage, les mêmes détenteurs, la même durée envisagée et le même besoin de financement. Ajoutez ensuite les décisions que vous devrez prendre pendant l’exploitation : travaux importants, mise en location, nouvelle dette, entrée d’un proche ou revente. Cette méthode évite de comparer une détention directe précisément décrite avec une société encore abstraite.
Sàrl ou SA pour une société immobilière ?
La Sàrl organise le projet autour d’associés, de parts sociales et de la gérance, tandis que la SA repose sur des actionnaires, des actions et un conseil d’administration. Les associés d’une Sàrl apparaissent au registre du commerce, contrairement aux actionnaires d’une SA en leur seule qualité d’actionnaires.
Pour un projet resserré, demandez-vous si les détenteurs acceptent cette visibilité et comment une cession sera approuvée. Pour un projet susceptible d’accueillir des investisseurs, examinez plutôt la circulation des participations, les droits négociés et la gouvernance attendue. La SA ne garantit pas une levée de fonds, pas plus que la Sàrl n’interdit l’arrivée d’un nouvel associé.
Dessinez alors deux organigrammes très simples, l’un aujourd’hui et l’autre après l’évolution la plus probable du projet. Placez-y les détenteurs, l’organe qui décide, les personnes qui signent et le responsable du suivi immobilier. À côté, listez les décisions qui exigent un accord collectif et celles qui doivent rester possibles au quotidien. Vous verrez ainsi si votre question porte vraiment sur la forme sociale ou sur des statuts, des pouvoirs et des accords encore imprécis.
Le financement mérite sa propre ligne de travail. Préparez une présentation constante du bien, de son usage, des fonds disponibles, des garanties envisagées et des revenus projetés, puis demandez aux financeurs de préciser leurs conditions pour chaque véhicule. Une préférence théorique pour la Sàrl ou la SA ne sert à rien si le dossier remis au financeur décrit une autre réalité.
Les deux formes doivent pouvoir être représentées par une personne domiciliée en Suisse selon les fonctions admises pour chacune. Le comparatif SA ou Sàrl détaille ces différences, et le service de directeur résident suisse répond au besoin de représentation proposé par Exonia.
Lex Koller et société immobilière : que vérifier avant l’achat ?
La LFAIE soumet certaines acquisitions d’immeubles par des personnes à l’étranger à une autorisation cantonale. Elle vise aussi certaines personnes morales ayant leur siège en Suisse lorsqu’une personne à l’étranger y occupe une position dominante.
L’immatriculation d’une Sàrl ou d’une SA en Suisse ne neutralise donc pas, à elle seule, l’examen de l’acquéreur. Avant toute promesse ou engagement, remettez aux conseils et à l’autorité compétente une fiche répondant à cinq questions :
- Quelle est la nature exacte de l’immeuble et quel usage est prévu ?
- Dans quel canton et dans quelle commune se situe le bien ?
- Qui détiendra, financera et contrôlera réellement l’acquéreur ?
- Quelle autorité cantonale doit confirmer la qualification du dossier ?
- À quel moment faut-il obtenir une décision ou une assurance avant l’achat ?
La LFAIE prévoit une exception d’autorisation pour certains immeubles servant d’établissement stable, mais son application dépend des faits et ne permet pas d’affirmer que tout immeuble commercial est librement accessible. Faites confirmer votre situation au lieu d’extrapoler une exception générale.
Acheter le bien ou apporter un immeuble à la société suisse ?
Dans le premier scénario, la nouvelle société devient directement acquéreuse. Dans le second, vous transférez à la société un immeuble que vous détenez déjà. Le transfert exige une analyse propre de l’acte, de la valorisation, du financement, de l’inscription foncière et de la fiscalité du canton concerné.
| Point à vérifier | Achat par la société | Apport d’un bien existant |
|---|---|---|
| Propriété avant opération | Vendeur actuel à identifier | Apporteur actuel à identifier |
| Acte | Acquisition à préparer | Transfert et contrepartie à structurer |
| Valeur | Prix et expertise demandée à documenter | Valeur d’apport à justifier |
| Dette | Nouveau financement et garanties | Dette existante et reprise éventuelle |
| Registre foncier | Inscription de l’acquéreur | Inscription du transfert |
| Fiscalité | Canton et parties à analyser | Canton, apporteur et société à analyser |
N’utilisez donc pas une estimation fiscale nationale : identifiez le canton, la commune, les parties et la séquence exacte, puis demandez une validation chiffrée avant de signer.
Créer la société immobilière suisse : quelles étapes ?
Lorsque l’acquisition envisagée a été qualifiée, vous pouvez préparer la constitution sans la confondre avec le dossier immobilier :
- choisissez la Sàrl ou la SA, puis rédigez un but conforme au projet ;
- arrêtez le siège et l’adresse, en distinguant le lieu de l’immeuble ;
- nommez les organes et organisez la représentation en Suisse ;
- préparez le capital, les statuts et l’acte constitutif ;
- déposez la société au registre du commerce, puis ouvrez son fonctionnement opérationnel ;
- finalisez séparément les validations et documents nécessaires à l’acquisition.
Le guide pour créer une société suisse depuis la France développe le parcours général, tandis que l’article sur l’inscription au registre du commerce traite le dépôt. Si vous hésitez sur l’implantation, consultez aussi le guide pour choisir un canton et la page de domiciliation en Suisse.
Conservez deux calendriers visibles dans le même dossier : l’un pour la constitution, l’autre pour l’acquisition. Reliez chaque échéance à un responsable, un document attendu et une condition préalable. Cette séparation vous aide à éviter qu’un projet de signature immobilière repose sur une société, une autorisation ou un financement qui ne serait pas encore prêt.
Société immobilière suisse depuis la France : quels contrôles ?
Côté France
Cette partie relève du droit français et de la convention fiscale franco-suisse, non du droit suisse de constitution. Si les affaires de la société sont dirigées et contrôlées depuis la France, le siège de direction effective peut devenir déterminant pour départager une double résidence au sens de la convention.
Documentez donc où sont préparées et prises les décisions, qui négocie les financements, qui signe les contrats et où l’activité est exercée. Une adresse suisse ne remplace pas cette analyse factuelle. Le guide sur l’établissement stable en France aide à préparer cette cartographie.
Si vous recevez des distributions, leur traitement doit être examiné selon le droit français et la convention applicable à votre situation. L’article consacré aux dividendes suisses d’un résident français détaille ce parcours.
Enfin, une procuration utilisée par un résident français sur le compte étranger de la société peut entrer dans la déclaration 3916-3916 bis. Le formulaire officiel comporte un cadre spécifique pour le bénéficiaire d’une procuration sur le compte d’une personne morale. Vérifiez l’obligation à partir de vos pouvoirs et de l’usage réel du compte.
Checklist avant de constituer et d’acquérir
- Décrivez le bien, son usage actuel et son usage projeté.
- Identifiez précisément le canton, la commune et l’autorité compétente pour le dossier.
- Faites confirmer l’admissibilité de l’acquisition avant de prendre un engagement irréversible.
- Comparez détention directe, Sàrl et SA avec la même hypothèse.
- Cartographiez les détenteurs, bénéficiaires, organes et pouvoirs réellement prévus.
- Obtenez des propositions de financement adaptées à chaque scénario.
- Séparez l’achat par la société de l’apport d’un bien existant.
- Faites valider la fiscalité suisse dans le canton concerné.
- Analysez direction effective, activité, dividendes et compte côté France.
- Planifiez l’adresse, la représentation et les calendriers des deux opérations.
Votre dossier doit permettre de valider l’acquéreur et l’acquisition avant que la forme sociale ne soit figée. Exonia peut accompagner la création d’une Sàrl ou d’une SA, fournir une adresse de siège en Suisse et proposer un directeur résident suisse. Pour connaître les modalités actuelles sans figer de montant dans cet article, vous pouvez consulter les tarifs en vigueur.
Articles similaires