Société suisse et établissement stable en France
Mis à jour le
Votre société suisse agit depuis la France ? Identifiez les faits qui peuvent révéler un établissement stable et préparez les documents à vérifier.
Écrit par Lorik Murisier
En bref : En droit fiscal franco-suisse, l’adresse d’une société suisse ne suffit pas à exclure un établissement stable en France. Vous devez documenter les lieux, les personnes, les pouvoirs contractuels et l’activité réellement exercée avant de demander une analyse adaptée.
Vous dirigez une société suisse, mais préparez des offres depuis votre domicile français, employez une personne en France ou y stockez des marchandises. L’adresse inscrite au registre du commerce ne suffit pas à trancher la question d’un établissement stable France société suisse. L’analyse porte sur l’activité exercée en France, les lieux utilisés, les personnes présentes et leurs pouvoirs.
Les trois faits cités ici, préparation d’offres depuis un domicile, présence d’un salarié en France et stockage de marchandises, ne suffisent pas, par leur seule mention, à conclure. Vérifiez s’ils correspondent aux configurations de l’article 5, notamment une installation fixe d’affaires ou l’exercice habituel de pouvoirs permettant de conclure des contrats au nom de l’entreprise. Cartographiez les faits et réunissez les pièces avant de demander un avis fiscal adapté.
Pourquoi une société suisse doit examiner son activité en France
La constitution d’une Sàrl ou d’une SA en Suisse ne décrit pas, à elle seule, la manière dont l’entreprise fonctionne au quotidien. Une société peut avoir son siège et sa représentation en Suisse tandis que certaines tâches commerciales ou opérationnelles sont réalisées depuis la France. La convention fiscale franco-suisse doit alors être examinée à partir de cette réalité.
Cas pédagogique : vous vivez en France, dirigez une société suisse et travaillez plusieurs jours par semaine depuis votre domicile, où vous coordonnez les rendez-vous et les livraisons. Documentez le lieu, les périodes de présence, les fonctions exercées et les éventuels pouvoirs permettant de conclure des contrats, sans ajouter de critères à l’article 5.
Parmi les situations présentées dans cet article, celle où vous pilotez la société suisse depuis votre domicile français demande un examen attentif, sans créer automatiquement un établissement stable. Elle réunit au même endroit un lieu d’activité en France et des fonctions de direction dont la portée doit être examinée au regard des faits. Demandez un avis professionnel avant de structurer ses pouvoirs, ses contrats et son activité entre les deux pays.
Cette vérification concerne la présence imposable éventuelle de l’entreprise. La résidence fiscale de la société, la TVA et les obligations sociales relèvent d’analyses voisines, qui ne doivent pas être confondues avec celle de l’établissement stable.
Que signifie « établissement stable » entre la France et la Suisse ?
L’article 5 de la convention entre la Suisse et la France définit l’établissement stable comme une « installation fixe d’affaires où l’entreprise exerce tout ou partie de son activité ». Il cite notamment le siège de direction, la succursale, le bureau, l’usine et l’atelier.
La même disposition prévoit aussi des cas qui ne sont pas considérés comme des établissements stables, notamment certaines utilisations ou détentions de marchandises limitées au stockage, à l’exposition ou à la livraison, ainsi que certaines activités à caractère préparatoire ou auxiliaire. Ces exceptions dépendent de la fonction réellement exercée et ne doivent pas être appliquées sur la seule foi d’une étiquette interne.
La convention traite également la personne qui agit pour une entreprise dans l’autre État et qui y exerce habituellement des pouvoirs lui permettant de conclure des contrats au nom de celle-ci. Elle distingue cette situation de l’intervention d’un intermédiaire indépendant agissant dans le cadre ordinaire de son activité.
Une succursale est un mode d’implantation formalisé ; l’article 5, paragraphe 2, la cite parmi les établissements stables. Son absence n’exclut pas une autre configuration visée par l’article 5. Lorsqu’elle constitue un établissement stable, l’étude de ses fonctions sert notamment à déterminer les bénéfices qui lui sont imputables selon l’article 7.
Source officielle à contrôler : Convention franco-suisse sur les impôts sur le revenu et la fortune, RS 0.672.934.91.
La méthode d’analyse : lieux, personnes, pouvoirs et activité réelle
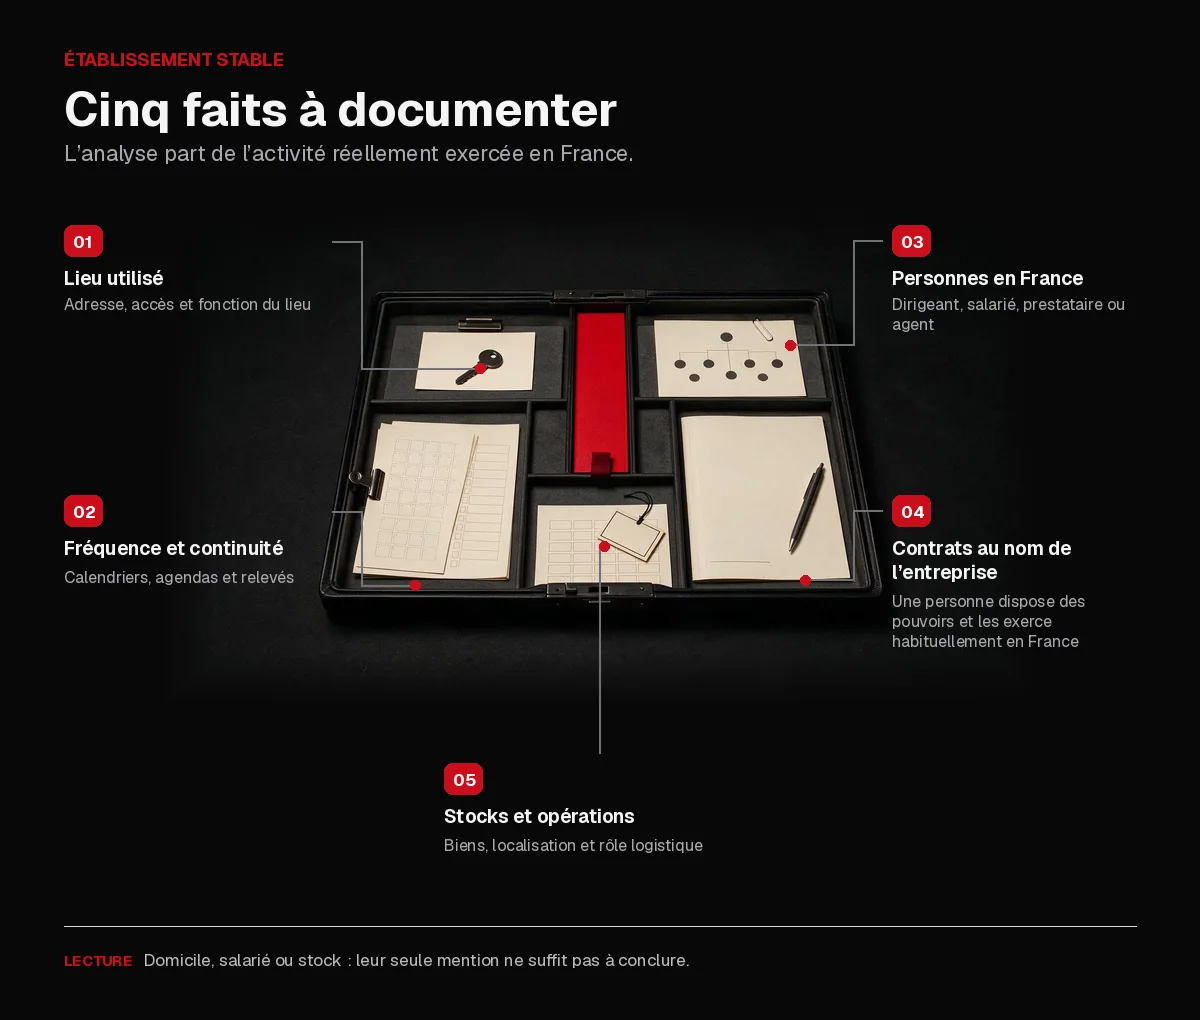
Décrivez les lieux utilisés en France : adresse, nature, accès, moyens et activités. Un domicile, un bureau partagé, un atelier, un local commercial ou une zone de stockage n’ont pas la même fonction. Le spécialiste vérifiera si les faits correspondent à une installation fixe d’affaires au sens de l’article 5.
Établissez ensuite une chronologie au moyen des agendas, accès aux locaux et relevés d’intervention. Elle décrit l’organisation sans ériger la fréquence ou la continuité en critères autonomes de la convention.
Identifiez toutes les personnes qui interviennent depuis la France : dirigeant, salarié, commercial, prestataire ou agent. Pour chacune, listez les tâches effectivement réalisées, les instructions reçues, son autonomie et les ressources utilisées. Le titre inscrit dans un contrat ne remplace pas l’examen des fonctions réelles.
Vérifiez enfin si une personne dispose en France de pouvoirs lui permettant de conclure des contrats au nom de l’entreprise et si elle y exerce habituellement ces pouvoirs. Réunissez les délégations, les contrats concernés et les échanges qui permettent de documenter cet exercice effectif.
Cinq situations à examiner avant d’opérer depuis la France
Vous travaillez régulièrement depuis votre domicile français
Dans cet exemple pédagogique, une pièce sert à piloter l’activité et tenir des rendez-vous à distance. Documentez le lieu, ses équipements, les fonctions exercées, les agendas, les notes de frais et les tâches. Le spécialiste déterminera si ces faits révèlent une installation fixe d’affaires au sens de l’article 5.
Un salarié télétravaille depuis la France
Le salarié accomplit une partie de ses missions depuis son logement français pour un employeur suisse. Documentez le lieu, les fonctions, les moyens, les éventuels pouvoirs contractuels, puis joignez le contrat, les avenants, les relevés de présence et l’organigramme. Le spécialiste vérifiera si les faits correspondent à une installation fixe d’affaires ou à l’article 5, paragraphe 4. Le protocole relatif au télétravail traite l’imposition du salaire selon l’article 17, sans fournir de règle d’établissement stable pour l’employeur.
La société utilise un bureau ou un local en France
Un bail, une mise à disposition ou un abonnement matérialise un lieu, mais sa fonction reste déterminante. Documentez les accès, la période, les tâches, les moyens et conservez les justificatifs utiles. Le spécialiste vérifiera si ce lieu remplit les conditions de l’installation fixe d’affaires ou relève d’une exclusion conventionnelle.
Des marchandises ou des équipements sont maintenus en France
Recensez les biens, leur localisation, leur propriétaire, leur rôle et les personnes qui préparent les commandes, assurent la maintenance ou gèrent les retours. Pour l’exception relative à la transformation, les marchandises de l’entreprise doivent être entreposées aux seules fins de transformation par une autre entreprise. Les contrats logistiques, inventaires et bons de mouvement permettent ensuite de vérifier si les activités restent dans le périmètre d’une exception conventionnelle.
Un commercial, un intermédiaire ou un agent intervient en France
Vérifiez si la personne dispose en France de pouvoirs permettant de conclure des contrats au nom de l’entreprise et les y exerce habituellement. Réunissez le contrat, les délégations et les preuves de cet exercice. Le spécialiste déterminera aussi si l’intervenant possède un statut indépendant et agit dans le cadre ordinaire de son activité, conformément à l’article 5, paragraphe 6.
Ce que règle un représentant résident en Suisse
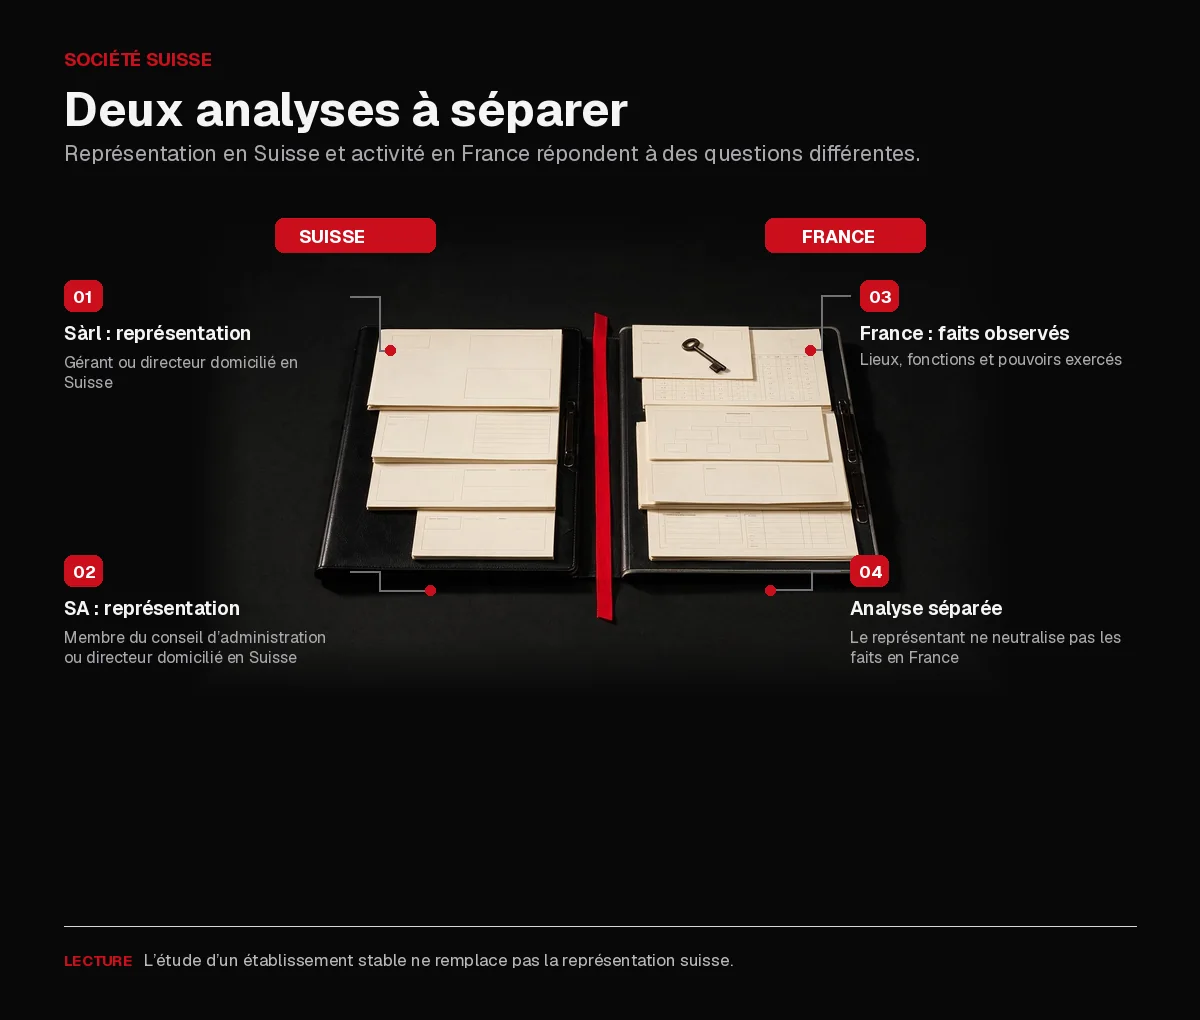
Une Sàrl doit pouvoir être représentée par une personne domiciliée en Suisse, qui peut être un gérant ou un directeur. Une SA doit également pouvoir être représentée par une personne domiciliée en Suisse, membre du conseil d’administration ou directeur.
Cette exigence suisse et l’analyse de l’activité exercée en France répondent à des questions différentes. La présence d’un représentant résident ne neutralise pas les faits observés en France, tandis que l’étude d’un établissement stable ne remplace pas l’organisation régulière de la représentation suisse.
Pour approfondir la première question, consultez le rôle du gérant résident d’une Sàrl suisse ou le mandat de l’administrateur résident d’une SA suisse. Ces fonctions doivent être exercées réellement, avec les pouvoirs et responsabilités correspondants, et ne sauraient être présentées comme un mandat de complaisance.
Les documents à réunir avant de demander un avis
Préparez un dossier confidentiel qui permet de comprendre votre fonctionnement sans reconstruire l’histoire plusieurs mois plus tard :
- un organigramme mentionnant les personnes présentes ou actives en France ;
- les contrats de travail, de prestation, d’agence et leurs avenants ;
- les baux, conventions de mise à disposition et justificatifs d’accès aux lieux ;
- une description des tâches accomplies dans chaque pays ;
- le processus de prospection, de négociation, d’approbation et de signature ;
- les délégations de pouvoirs et les droits de signature ;
- les calendriers de présence et éléments attestant la fréquence des activités ;
- la localisation des stocks, équipements et fonctions logistiques ;
- des factures et pièces opérationnelles utiles à la compréhension des flux.
Cette liste ne constitue pas un test prévu par la convention. Elle rassemble les pièces nécessaires pour vérifier si les faits correspondent à l’une des configurations de l’article 5, notamment une installation fixe d’affaires ou l’exercice habituel de pouvoirs permettant de conclure des contrats au nom de l’entreprise.
Que faire lorsque plusieurs signaux apparaissent ?
Cartographiez les activités par pays avant de modifier les contrats ou les procédures. Pour chaque fonction, indiquez la personne responsable, le lieu, la fréquence, les moyens et le pouvoir de décision, puis conservez les pièces qui décrivent cette organisation.
Faites ensuite examiner ensemble l’article 5 de la convention, les lieux, les fonctions et le cycle contractuel. Si votre présence transfrontalière devient structurée, vous pouvez aussi comparer succursale et filiale en Suisse, sans assimiler ce choix d’implantation à la qualification d’établissement stable.
Selon votre situation, la résidence fiscale de la société, la TVA, les obligations sociales ou une implantation formelle peuvent nécessiter des examens séparés.
Questions fréquentes sur l’établissement stable France société suisse
Travailler depuis son domicile en France crée-t-il automatiquement un établissement stable ?
Le seul fait de travailler depuis son domicile ne permet pas d’affirmer qu’un établissement stable existe. Il faut décrire le lieu et les activités qui y sont exercées, puis faire vérifier si les faits correspondent à une installation fixe d’affaires au sens de l’article 5.
Un salarié en télétravail en France suffit-il à créer une présence imposable ?
La seule mention du télétravail ne suffit pas pour répondre. Il faut décrire le lieu, les activités exercées et les éventuels pouvoirs du salarié, puis vérifier si les faits correspondent à une installation fixe d’affaires ou à l’exercice habituel de pouvoirs permettant de conclure des contrats au nom de l’entreprise.
Une domiciliation et un gérant en Suisse écartent-ils le risque en France ?
Non, ces éléments répondent à l’organisation suisse de la société, tandis que l’établissement stable dépend de l’activité analysée en France. Documentez donc séparément l’organisation suisse et les faits exercés en France.
Faut-il une succursale déclarée pour qu’un établissement stable existe ?
La qualification conventionnelle ne se confond pas avec l’immatriculation d’une succursale. L’analyse fiscale peut donc être nécessaire même en l’absence d’une telle inscription.
Quels documents faut-il préparer avant de demander un avis ?
Réunissez les contrats, les preuves d’usage des lieux, les calendriers d’activité, l’organigramme, les délégations et la description du cycle contractuel. Le dossier doit montrer ce qui se passe concrètement dans chaque pays.
Préparer votre organisation franco-suisse
Si votre société n’est pas encore constituée, consultez les étapes de création d’une Sàrl en Suisse. Exonia accompagne la création de Sàrl ou de SA en Suisse, l’optimisation fiscale légale et la mise à disposition d’un directeur résident suisse. Cet accompagnement ne remplace pas l’analyse fiscale franco-suisse de votre activité réelle.
Vous pouvez consulter les tarifs en vigueur et préparer, en parallèle, les documents nécessaires à un examen professionnel de votre organisation.
Articles similaires