Succursale ou filiale en Suisse : choisir
Mis à jour le
Comparez succursale et filiale en Suisse : responsabilité, gouvernance, démarches et fiscalité pour préparer l’implantation de votre société.
Écrit par Lorik Murisier
En bref : Une succursale prolonge la société française en Suisse, tandis qu’une filiale constitue une société suisse juridiquement distincte. Comparez l’entité qui contracte, la responsabilité, la gouvernance et le suivi fiscal avant de choisir votre mode d’implantation.
Une succursale prolonge directement votre société française en Suisse, tandis qu’une filiale est une société suisse juridiquement distincte, contrôlée par votre entreprise. Votre choix dépend donc de l’autonomie locale recherchée, de l’entité qui signera les contrats, de la responsabilité que la société française acceptera de porter, de la gouvernance et du suivi comptable et fiscal. Aucune option ne convient automatiquement à tous les projets. Cette comparaison vous aide à préparer les bonnes questions avant de faire valider votre implantation par des conseils compétents dans les deux pays.
Si votre réflexion concerne une société déjà constituée, poursuivez avec le guide consacré au transfert du siège social de France en Suisse.
Succursale et filiale en Suisse : quelle différence concrète ?
Avec une succursale, vous exercez en Suisse par l’intermédiaire d’un établissement rattaché à la société française. La succursale ne constitue pas une personne morale séparée de cette société, même si elle dispose d’une organisation locale et fait l’objet d’une inscription propre au registre du commerce.
Avec une filiale, votre société française détient ou contrôle une société constituée selon le droit suisse. Le terme « filiale » décrit cette relation de contrôle, mais il ne désigne pas une forme juridique. Vous devez donc préciser si l’entité suisse sera, par exemple, une Sàrl ou une SA, car sa gouvernance, son capital et sa représentation dépendent de la forme retenue.
Cette différence apparaît dès la première proposition commerciale. Dans le premier scénario, le cocontractant demeure la société française agissant par sa succursale suisse. Dans le second, la société suisse conclut le contrat en son propre nom.
| Critère | Succursale en Suisse | Filiale suisse |
|---|---|---|
| Personnalité juridique | Elle ne dispose pas d’une personnalité distincte de la société française. | Il s’agit d’une société suisse distincte, selon la forme choisie. |
| Responsabilité | Les engagements contractés remontent directement à la société française. | Les engagements appartiennent en principe à la société suisse, sous réserve des règles et garanties applicables. |
| Gouvernance | Organisation locale intégrée aux décisions de la société française. | Organes propres à la Sàrl ou à la SA choisie. |
| Capital | La succursale ne possède aucun capital social autonome qui lui soit propre. | Le capital légal dépend de la forme suisse retenue pour la filiale. |
| Inscription | La succursale fait l’objet d’une inscription au registre du commerce. | La nouvelle société suisse fait l’objet d’une inscription au registre du commerce. |
| Représentation | Pouvoirs locaux et représentation en Suisse à organiser. | Représentation conforme aux règles de la forme choisie. |
| Comptabilité | Activité suisse à isoler et à rattacher aux comptes de la société étrangère selon les règles applicables. | La société suisse tient une comptabilité qui lui est propre. |
| Fiscalité | Imposition et obligations liées à l’activité attribuable à l’établissement suisse. | Imposition de la société suisse, puis traitement des flux avec la société française. |
| Évolution | Développement maintenu dans le prolongement de la société française. | Accueil éventuel d’associés ou d’investisseurs selon la forme et les décisions prises. |
Dans quels cas une succursale peut-elle correspondre à votre projet ?
La succursale peut entrer dans votre réflexion si vous voulez conserver une direction centrale en France tout en installant une présence opérationnelle en Suisse. Vous pouvez, par exemple, prévoir une équipe locale, des locaux et une personne habilitée à signer, tout en maintenant les décisions stratégiques au niveau de la société française.
Ce scénario mérite surtout d’être examiné lorsque l’activité suisse reste étroitement liée au métier, aux procédures et au financement de la société existante. Il faut alors identifier précisément qui négocie, qui signe, où les décisions sont prises et quelle entité supporte chaque engagement. Comme la succursale ne sépare pas juridiquement l’activité suisse de la société française, un litige ou une dette liée à cette activité peut exposer directement cette dernière.
Présenter la succursale comme un simple « test de marché » serait trompeur. Une présence temporaire ou progressive peut tout de même entraîner des formalités d’inscription, des obligations comptables, des conséquences fiscales et des exigences de représentation. Avant de retenir cette voie, décrivez la durée envisagée, les moyens réellement déployés et les pouvoirs confiés en Suisse, puis faites qualifier cette organisation.
Dans quels cas une filiale suisse peut-elle être préférable ?
La filiale mérite d’être étudiée lorsque vous voulez organiser l’activité suisse dans une entité locale qui contracte, recrute et prend des décisions dans le cadre de ses propres organes. Une société distincte permet de séparer les patrimoines et les engagements, sans rendre cette séparation absolue lorsque la société mère accorde des garanties ou assume d’autres obligations.
Cette voie peut aussi correspondre à un projet destiné à accueillir de nouveaux associés ou investisseurs au niveau suisse. Les droits de participation, les pouvoirs et les règles de décision doivent alors être organisés selon la forme choisie et les documents sociaux.
Si vous envisagez une Sàrl, le guide consacré aux étapes de création d’une Sàrl en Suisse détaille le parcours de constitution. Pour préparer une entité locale lorsque la société mère reste en France, consultez aussi la création d’une filiale suisse depuis la France. Vous devrez également examiner le rôle du gérant résident d’une Sàrl, puisque la représentation de la société doit respecter les exigences liées à cette forme.
Le choix d’une filiale ne garantit cependant ni une fiscalité plus faible ni l’absence de risque en France. L’autonomie juridique doit correspondre à une organisation réelle, avec des décisions, des contrats, des comptes et des flux cohérents.
Quelles démarches prévoir pour chaque implantation ?
Pour comparer les deux parcours sans confondre leurs effets, préparez deux dossiers parallèles et faites confirmer leur contenu selon le canton, l’activité et la forme retenue.
Parcours à vérifier pour une succursale
- Formalisez la décision de la société française d’ouvrir une succursale en Suisse.
- Réunissez les pièces officielles relatives à la société française et aux personnes autorisées à l’engager.
- Définissez la raison de commerce, l’adresse suisse, le but et les pouvoirs de signature.
- Désignez les personnes chargées de la représentation et vérifiez les exigences de domicile en Suisse.
- Déposez la demande d’inscription au registre du commerce avec les justificatifs requis.
- Organisez la comptabilité, la fiscalité et les obligations liées à l’emploi, examinez l’assujettissement à la TVA et, s’il existe, accomplissez les obligations applicables.
Parcours à vérifier pour une filiale
- Choisissez la forme juridique suisse en fonction du projet de gouvernance et de financement.
- Arrêtez la raison de commerce, le siège, l’adresse et le but de la future société.
- Préparez le capital légal correspondant à la forme choisie et son dépôt selon la procédure applicable.
- Désignez les organes et organisez une représentation conforme aux exigences suisses.
- Faites établir les actes de constitution, puis demandez l’inscription au registre du commerce.
- Mettez en place les comptes, la fiscalité, les contrats et les relations financières avec la société française, examinez l’assujettissement à la TVA et, s’il existe, accomplissez les obligations applicables.
Le siège désigne le rattachement statutaire de la société, l’adresse indique où elle peut être jointe, et la personne habilitée assure sa représentation. La direction effective répond encore à une question distincte, liée au lieu où les décisions sont réellement prises. Une domiciliation fournit une adresse dans les conditions convenues, mais elle ne remplace ni la structure juridique ni ses organes. Le guide permettant de distinguer domiciliation et représentation approfondit ce point.
Comment comparer comptabilité, fiscalité et flux France-Suisse ?
Votre comparaison doit partir des opérations prévues plutôt que d’une promesse d’économie fiscale. Pour chaque structure, cartographiez les ventes, les achats, les salariés, les actifs, les décisions et les mouvements financiers entre les deux pays. Faites ensuite déterminer où les produits et les charges sont attribués, comment les opérations entre entités sont documentées et quelles déclarations sont nécessaires.
Prenons un cas pédagogique fictif : une société française recrute une équipe en Suisse, loue un espace de travail et signe des contrats avec des clients locaux. Avec une succursale, elle doit faire qualifier la part de son activité attribuable à l’implantation suisse et articuler le suivi local avec les comptes de la société française. Avec une filiale, la société suisse comptabilise ses propres opérations, tandis que les facturations, financements et éventuelles distributions avec la société mère demandent un traitement documenté.
Dans les deux scénarios, faites examiner la TVA, la qualification d’un éventuel établissement stable, les conventions applicables, la facturation entre parties liées et les conséquences des lieux de décision. Cette analyse doit couvrir les obligations suisses et françaises par les professionnels compétents, car le véhicule juridique choisi ne règle pas seul la réalité fiscale de l’activité.
Quelle structure choisir selon votre situation ?
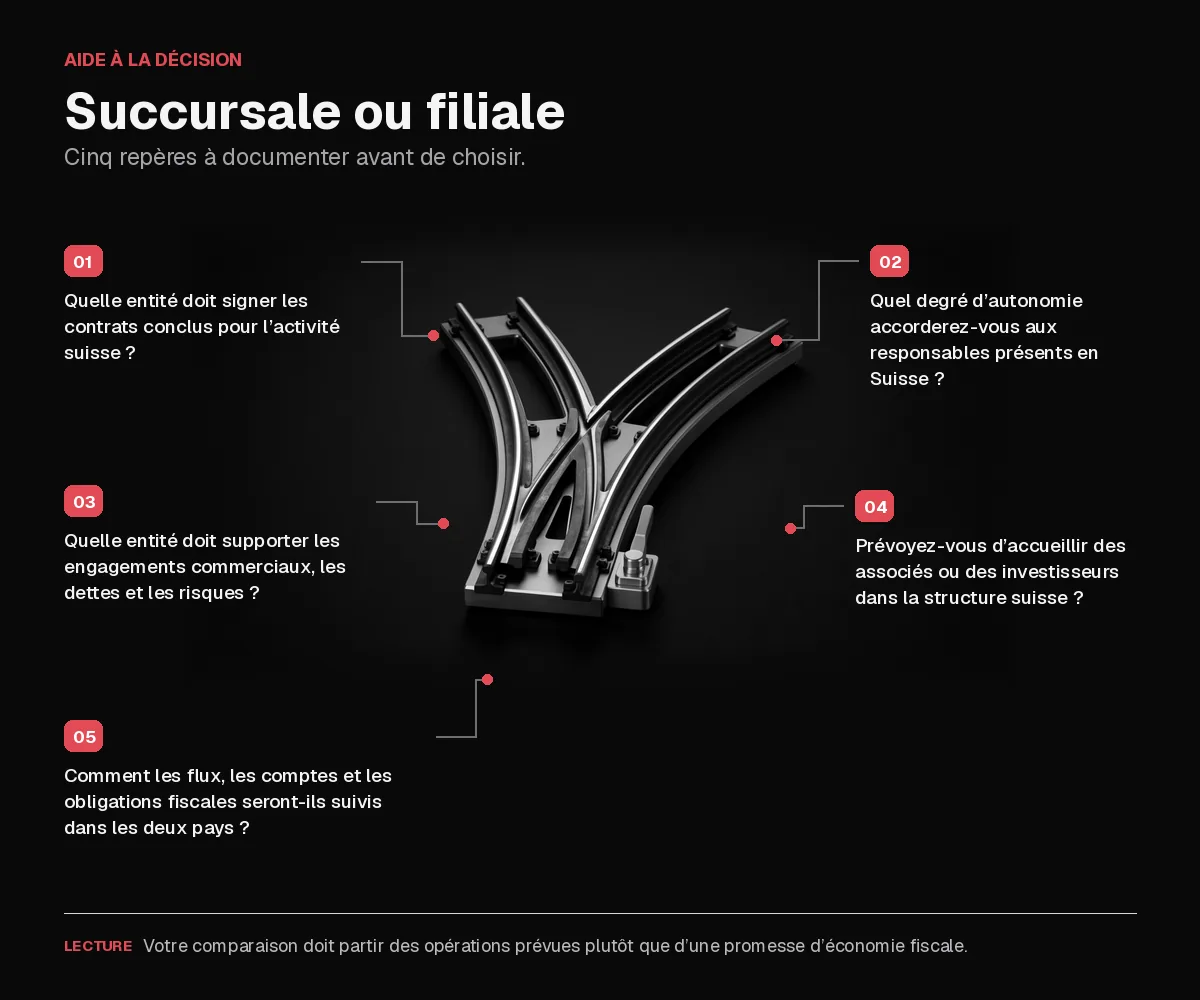
Répondez par écrit aux sept questions suivantes avant de comparer les coûts, les délais et les formalités de chaque option :
- Quelle entité doit signer les contrats conclus pour l’activité suisse ?
- Quel degré d’autonomie accorderez-vous aux responsables présents en Suisse ?
- Quelle entité doit supporter les engagements commerciaux, les dettes et les risques ?
- Prévoyez-vous d’accueillir des associés ou des investisseurs dans la structure suisse ?
- Où seront situés les équipes, les actifs et les lieux réels de décision ?
- Comment les flux, les comptes et les obligations fiscales seront-ils suivis dans les deux pays ?
- Votre projet est-il temporaire, durable ou appelé à accueillir de nouvelles activités ?
Si vous recherchez le prolongement direct d’une activité existante, documentez les pouvoirs locaux, l’exposition de la société française et les obligations liées à la succursale avant de décider. Si vous visez une activité suisse plus autonome, comparez la Sàrl et la SA, la gouvernance voulue, la séparation des engagements et les flux avec la société mère.
Lorsque votre projet reste insuffisamment défini, ne choisissez pas encore une structure à partir de son seul nom. Décrivez d’abord les contrats, les personnes, les décisions, les moyens matériels et les flux envisagés, puis soumettez cette organisation à une analyse juridique, comptable et fiscale coordonnée.
FAQ sur la succursale et la filiale en Suisse
Une succursale suisse possède-t-elle sa propre personnalité juridique ?
Non, elle reste rattachée à la société étrangère dont elle constitue un établissement.
Une filiale suisse doit-elle être une Sàrl ?
Non, « filiale » décrit une relation de contrôle et non une forme juridique ; une autre forme, notamment la SA, peut être envisagée selon le projet.
Une succursale exige-t-elle un capital minimum ?
Elle ne possède pas de capital social autonome comparable à celui d’une Sàrl ou d’une SA, sous réserve des moyens nécessaires à son activité.
Faut-il une personne domiciliée en Suisse pour représenter la structure ?
Oui. Pour une succursale suisse d’une société étrangère, une personne au moins habilitée à représenter la succursale doit être domiciliée en Suisse. Une SA doit pouvoir être représentée par au moins une personne domiciliée en Suisse, qui peut être membre du conseil d’administration ou directeur. Une Sàrl doit également pouvoir être représentée par au moins une personne domiciliée en Suisse, qui peut être gérant ou directeur.
Ces trois exigences de représentation reposent sur des dispositions légales distinctes. Pour la SA, la règle figure à l’article 718, alinéa 4, du Code des obligations. Pour la Sàrl, elle figure à l’article 814, alinéa 3, du Code des obligations. Pour la succursale suisse d’une société étrangère, la disposition spécifique se trouve à l’article 160, alinéa 2, de la loi fédérale sur le droit international privé : une personne au moins autorisée à représenter la succursale doit être domiciliée en Suisse et inscrite au registre du commerce.
Une adresse de domiciliation suffit-elle pour s’implanter en Suisse ?
Non, une adresse ne remplace pas l’inscription, la représentation, l’organisation et les obligations attachées à l’activité réellement exercée.
Peut-on transformer ensuite une succursale en filiale ?
Ne présumez pas une conversion automatique : il faut étudier la constitution d’une société suisse et le transfert éventuel de l’activité, des contrats, des actifs et du personnel.
Préparer votre implantation avec Exonia
Exonia accompagne la création d’entreprises en Suisse sous forme de Sàrl ou de SA et propose, en option, la mise à disposition d’un directeur résident suisse. Pour cadrer votre projet sans présumer la structure finale, vous pouvez préparer votre organisation cible et consulter les tarifs en vigueur.
Articles similaires