Créer une société en Suisse depuis la France
Mis à jour le
Créez une Sàrl ou une SA suisse depuis la France : formes, étapes, représentation, obligations françaises et contrôles avant de vous lancer.
Écrit par Lorik Murisier
En bref : Vous pouvez créer une Sàrl ou une SA suisse tout en vivant en France, à condition d’organiser le siège et la représentation de la société en Suisse. Vous devez aussi documenter le lieu réel de sa direction, son activité dans chaque pays et les obligations françaises qui en découlent.
Vous signez les documents depuis votre domicile français, préparez le capital et cherchez une adresse en Suisse. À ce stade, plusieurs sujets paraissent proches, mais ils ne répondent pas à la même question : l’adresse du siège, la personne habilitée à représenter la société, le lieu des décisions et celui de l’activité doivent être examinés séparément.
Votre domicile français ne vous empêche pas, à lui seul, de constituer une société de capitaux en Suisse. La création doit cependant être préparée comme un projet franco-suisse dès le départ, car une inscription en Suisse ne neutralise pas les règles fiscales, sociales ou déclaratives applicables en France.
Peut-on créer une société en Suisse en vivant en France ?
Le droit suisse permet de constituer une Sàrl ou une SA sans imposer au fondateur de transférer son domicile personnel en Suisse. La société doit en revanche avoir un siège en Suisse et pouvoir être représentée par au moins une personne domiciliée en Suisse : un gérant ou un directeur pour la Sàrl, un membre du conseil d’administration ou un directeur pour la SA.
Ces règles font apparaître quatre notions distinctes : votre domicile personnel indique où vous vivez. Le siège désigne le rattachement statutaire de la société, tandis que la domiciliation lui fournit une adresse. La représentation concerne la personne capable d’agir pour elle depuis la Suisse. Enfin, la direction effective correspond aux faits : où les décisions importantes sont-elles réellement préparées et prises ?
Une adresse et un représentant suisses satisfont des besoins précis, mais ils ne déterminent pas seuls le traitement fiscal français. Vous devez donc décrire les pouvoirs exercés depuis chaque pays plutôt que vous fier uniquement aux mentions du registre. Le guide sur la domiciliation d’une entreprise suisse depuis la France approfondit le rôle de l’adresse, tandis que les articles sur le gérant résident d’une Sàrl et l’administrateur résident d’une SA détaillent la représentation.
Sàrl ou SA : quelle structure correspond à votre projet ?
Le choix ne se résume pas au capital : vous devez aussi considérer les organes, la visibilité des détenteurs et la manière dont les participations pourront évoluer.
| Critère | Sàrl | SA |
|---|---|---|
| Capital légal | 20 000 CHF au minimum, entièrement libérés | 100 000 CHF au minimum, avec les règles légales de libération applicables |
| Participation | Parts sociales détenues par des associés | Actions détenues par des actionnaires |
| Organe de direction | Gérants | Conseil d’administration |
| Visibilité | Associés inscrits au registre du commerce | Actionnaires non inscrits comme tels au registre du commerce |
| Transfert | Cession de parts soumise aux règles légales et statutaires | Transfert d’actions selon leur forme et les éventuelles restrictions |
| Représentation en Suisse | Au moins un gérant ou directeur domicilié en Suisse | Au moins un administrateur ou directeur domicilié en Suisse |
La Sàrl peut correspondre à un actionnariat resserré et assumé publiquement, alors que la SA organise différemment la détention et la transmission du capital. Votre gouvernance, vos investisseurs envisagés et vos besoins de cession comptent donc autant que le montant du capital. Si le projet consiste à détenir plusieurs sociétés, poursuivez avec le guide pour structurer une holding suisse depuis la France.
Si votre choix inclut aussi l’activité en nom propre, poursuivez avec la comparaison entre raison individuelle et Sàrl en Suisse.
Pour arbitrer, consultez la comparaison complète entre SA et Sàrl suisses, puis le guide consacré aux étapes de création d’une Sàrl si cette forme reste adaptée.
Lorsque la société doit acquérir ou exploiter un immeuble, consultez aussi la méthode pour préparer une société immobilière depuis la France.
Les décisions à prendre avant le dossier de constitution
Commencez par cartographier votre activité en notant où se trouvent les clients, les personnes qui exécutent les prestations, les locaux éventuels, les contrats, les décisions commerciales et les moyens de paiement. Cette carte évite de traiter après l’inscription une question transfrontalière déjà visible avant la constitution.
Avant de constituer une structure neuve, vous pouvez aussi comparer la création avec l’achat d’une activité suisse.
Transformez ensuite cette carte en fiche de préparation partagée avec vos conseils. Pour chaque décision importante, indiquez la personne compétente, le lieu prévu, les documents produits et le signataire final. Ajoutez les pays de vos premiers clients et fournisseurs, la façon dont les prestations seront livrées, ainsi que le compte qui encaissera chaque flux. Vous obtenez ainsi un dossier cohérent entre les statuts, les pouvoirs annoncés et le fonctionnement envisagé, tout en repérant les points qui exigent une validation avant la première facture.
Pour choisir l’interlocuteur qui coordonnera ce dossier, consultez la grille de choix d’une fiduciaire ou d’un prestataire de création.
Si ce parcours concerne des produits numériques, le guide pour vendre des formations en ligne avec Whop prolonge cette préparation.
Choisissez ensuite le siège et l’adresse de domiciliation, puis identifiez séparément la personne qui représentera la société depuis la Suisse.
Pour approfondir ce choix, consultez le guide pour choisir le canton d’implantation de votre entreprise suisse.
Définissez les associés ou actionnaires, les organes et les pouvoirs de signature. Un mandat de représentation doit correspondre à des pouvoirs réels et ne doit jamais servir à dissimuler le lieu véritable de la direction.
Si vous exploitez déjà une entreprise française, la création d’une nouvelle société n’est pas l’unique option structurelle. Une succursale ou une filiale suisse répond à des logiques juridiques différentes qu’il faut comparer avant de figer le dossier.
Si votre projet porte plutôt sur une structure existante, consultez le guide du transfert de siège d’une société de France vers la Suisse.
Les étapes pour constituer la société suisse depuis la France
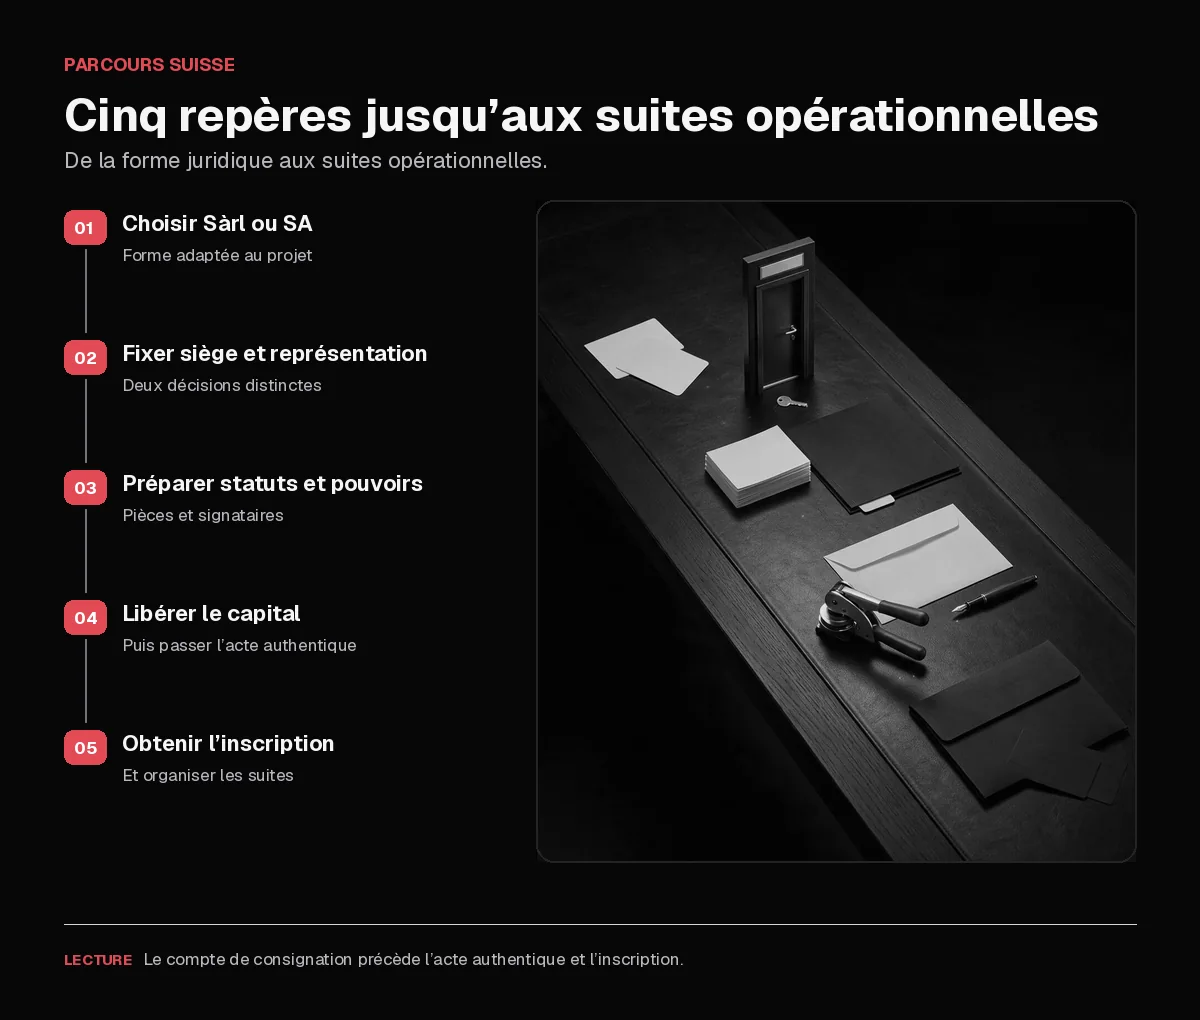
- Choisissez la forme et vérifiez la raison de commerce. La raison doit respecter les règles suisses et comporter l’indication admise de la forme juridique.
- Préparez les statuts, les pièces et les pouvoirs : le dossier doit refléter le capital, le siège, le but, les détenteurs, les organes et les signatures selon la forme retenue.
- Libérez le capital sur un compte de consignation : la banque bloque les fonds destinés à la constitution et remet une attestation utile à l’acte.
- Passez l’acte authentique : la fondation d’une Sàrl ou d’une SA intervient par un acte constitutif reçu en la forme authentique, avec l’adoption des statuts et la désignation des organes.
- Déposez la demande au registre du commerce : la société acquiert la personnalité juridique par son inscription.
Le guide consacré aux pièces et contrôles du registre du commerce détaille cette phase du parcours.
- Organisez les suites opérationnelles : après l’inscription, préparez le compte courant, l’identification administrative, l’analyse TVA et les assurances sociales pertinentes.
L’IDE identifie l’entreprise auprès des administrations, mais il ne signifie pas automatiquement qu’elle est inscrite à la TVA. Les flux doivent être qualifiés avant de déterminer les obligations TVA. Le guide du compte bancaire d’une société suisse détenue par un non-résident et celui sur la TVA entre Suisse et France permettent d’approfondir ces deux étapes.
Pendant la constitution, tenez un tableau unique des pièces envoyées, de leur version et de la personne qui doit encore les signer. Préparez également les informations demandées pour le compte opérationnel sans présumer qu’elles seront identiques à celles du compte de consignation. Cette discipline vous aide à répondre de manière constante sur l’activité, les bénéficiaires, l’origine des fonds et les pouvoirs. Elle facilite surtout la transition entre l’inscription et les premières opérations, lorsque les sujets bancaires, administratifs, sociaux et fiscaux doivent être repris dans le bon ordre.
Côté France : les contrôles avant de diriger l’activité
Cette section distingue le droit français, la convention fiscale franco-suisse et la coordination sociale entre la France et la Suisse, fondée notamment sur l’annexe II de l’Accord sur la libre circulation des personnes et sur les règlements (CE) nos 883/2004 et 987/2009. Elle doit rester séparée des conditions suisses de constitution.
Une société inscrite en Suisse ne devient pas automatiquement étrangère à toute imposition française. Si vous négociez, signez et arbitrez les décisions importantes depuis la France, documentez précisément qui décide, avec quels pouvoirs et depuis quel lieu. Aucun indice isolé ne permet de conclure définitivement sur la résidence fiscale.
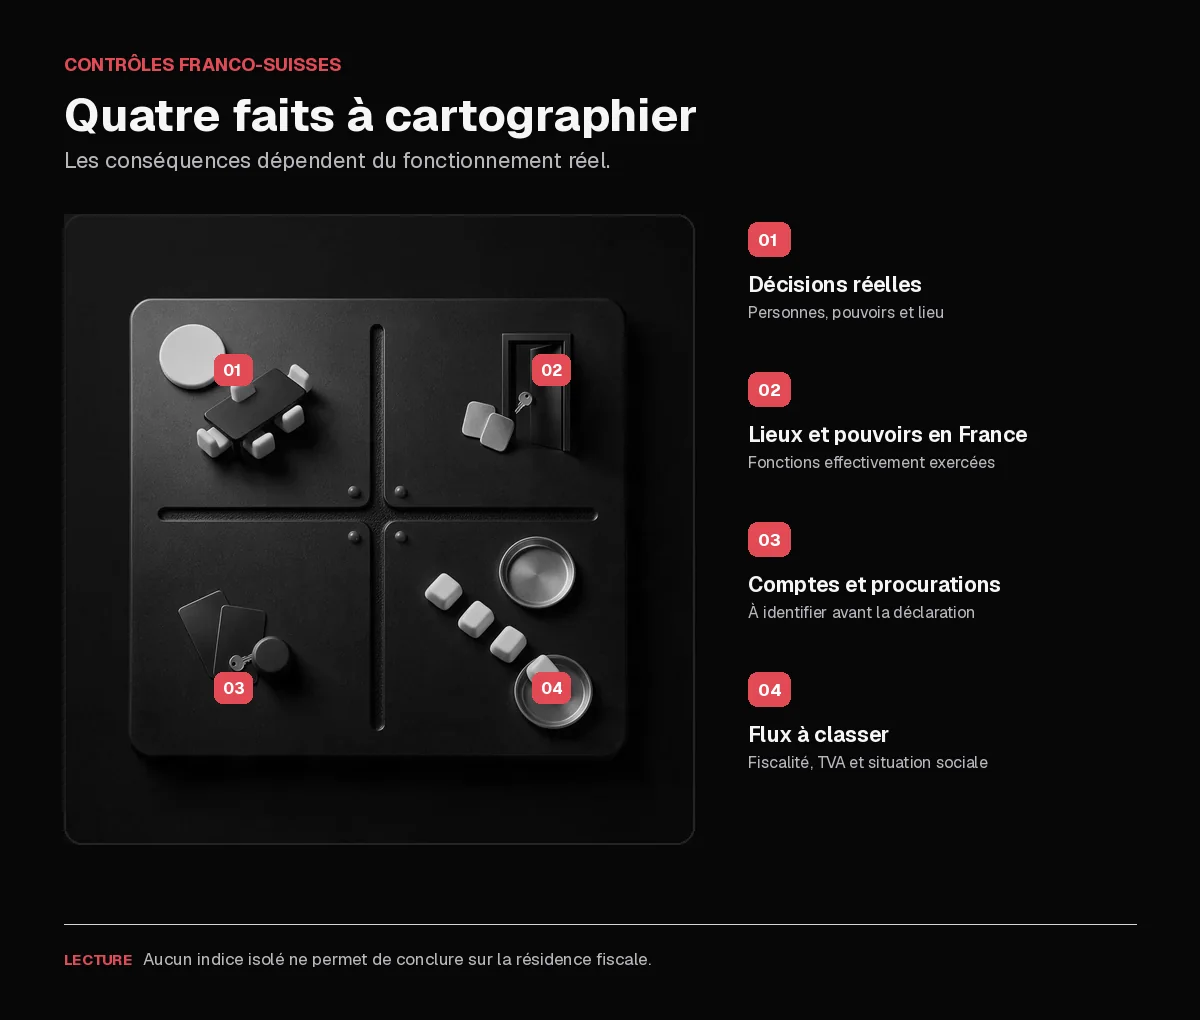
Une activité exercée en France peut également soulever la question d’un établissement stable, notamment lorsqu’une installation fixe d’affaires ou certaines interventions d’une personne agissant pour la société y sont caractérisées. Analysez les locaux, les équipes, les contrats et l’activité réellement accomplie. Le guide sur l’établissement stable en France d’une société suisse présente les critères sans tirer de conclusion automatique.
Si vous êtes fiscalement domicilié en France et détenez ou utilisez un compte ouvert à l’étranger, ou bénéficiez d’une procuration sur celui-ci, une obligation déclarative annuelle peut s’appliquer avec le formulaire 3916. Listez donc les comptes et les droits de signature avant votre prochaine déclaration personnelle.
Pour la TVA, classez chaque flux selon sa nature, le pays des parties et leur qualité d’assujetti, sans déduire le traitement de la seule adresse de facturation.
Le guide pour facturer un client français depuis une société suisse détaille cette préparation.
La situation sociale du dirigeant dépend aussi de son lieu de travail, de sa résidence et, le cas échéant, d’activités exercées dans plusieurs États. Ces contrôles doivent précéder les premières factures et les premiers pouvoirs bancaires, car ils dépendent des faits que vous mettez en place. Après la constitution, vous pouvez préparer le parcours des dividendes d’une société suisse reçus en France, depuis la décision de distribution jusqu’au classement des justificatifs.
Que peut prendre en charge Exonia dans ce parcours ?
Exonia accompagne la création d’une Sàrl ou d’une SA, l’optimisation fiscale légale et, selon le besoin, la mise à disposition d’un directeur résident suisse. Exonia fournit également une adresse pour le siège de la société en Suisse. Ces prestations répondent à des éléments du parcours suisse sans remplacer l’analyse des activités réellement exercées en France.
Lorsque le dossier le justifie, l’accompagnement peut inclure la préparation et le dépôt d’une demande de ruling fiscal auprès de l’administration cantonale. Cette demande ne garantit ni son acceptation ni un résultat fiscal déterminé. Le guide du ruling fiscal suisse précise sa portée, tandis que le simulateur fiscal peut vous aider à préparer une première comparaison d’implantation sans remplacer une analyse personnalisée.
Pour évaluer l’accompagnement disponible sans figer un montant dans cet article, vous pouvez consulter les tarifs en vigueur et préparer les informations relatives à votre activité dans chaque pays.
Checklist avant de lancer la création
- La forme Sàrl ou SA correspond à votre gouvernance et à l’évolution envisagée du capital.
- Le siège et l’adresse suisse sont choisis, sans les confondre avec la direction effective.
- Le représentant domicilié en Suisse et ses pouvoirs réels sont identifiés.
- Les associés ou actionnaires, les organes et les signatures sont définis.
- L’origine du capital, sa libération et les pièces bancaires sont préparées.
- Les étapes suisses, de l’acte authentique à l’inscription, sont planifiées.
- L’activité, les décisions, les équipes et les locaux sont cartographiés entre France et Suisse.
- Les comptes, procurations et flux de paiement sont anticipés.
- Les validations fiscales, juridiques, sociales et TVA nécessaires sont attribuées à des professionnels compétents.
Un dossier prêt décrit autant la société à inscrire que son fonctionnement réel après l’inscription.
Questions fréquentes
Faut-il vivre en Suisse pour créer une société suisse ?
Non, le fondateur peut vivre en France, mais la société doit respecter les exigences suisses de siège et de représentation par une personne domiciliée en Suisse.
Une domiciliation remplace-t-elle un représentant domicilié en Suisse ?
Non, car la domiciliation fournit l’adresse du siège, tandis que la représentation suppose une personne disposant des pouvoirs requis pour agir au nom de la société.
Une société suisse échappe-t-elle automatiquement à l’impôt en France ?
Non, puisque le lieu de direction effective et l’existence éventuelle d’un établissement stable doivent être analysés à partir des faits et de la convention franco-suisse.
Peut-on choisir entre Sàrl et SA uniquement selon le capital ?
Non, puisque les organes, la visibilité des détenteurs, les règles de transfert et la représentation comptent également dans la décision.
Articles similaires