Liquidation d’une société en Suisse : Sàrl ou SA
Mis à jour le
Suivez les étapes pour liquider une Sàrl ou une SA suisse, de la dissolution à la radiation, avec les contrôles clés à prévoir depuis la France.
Écrit par Lorik Murisier
En bref : Fermer une Sàrl ou une SA suisse ne consiste pas simplement à demander sa radiation. Une liquidation volontaire sépare la dissolution, les opérations de liquidation et la radiation, tandis qu’une société incapable de payer ses dettes exige une qualification différente.
Vous arrêtez l’activité, mais des factures restent ouvertes, un compte bancaire fonctionne encore et des contrats doivent être terminés. La décision de fermer doit donc commencer par un état fidèle des actifs, des dettes, des litiges et des obligations encore en cours.
La radiation arrive à la fin du parcours, après le traitement documenté de la société, de ses créanciers et de son patrimoine. Pour une Sàrl ou une SA solvable, la chronologie ci-dessous permet de préparer les pièces et les interlocuteurs sans confondre liquidation volontaire et faillite.
Dissolution, liquidation et radiation d’une société : trois phases distinctes
La dissolution ouvre la phase pendant laquelle la société règle sa fin d’activité. La société conserve sa personnalité juridique pendant la liquidation, mais sa raison de commerce porte alors l’indication qu’elle est en liquidation.
La liquidation regroupe les opérations nécessaires pour terminer les affaires courantes, recouvrer les créances, exécuter les obligations et réaliser les actifs lorsque cette réalisation est nécessaire.
La radiation constitue l’inscription finale demandée au registre du commerce lorsque les opérations sont terminées.
| Phase | Décision ou action | Responsable principal | Résultat attendu |
|---|---|---|---|
| Dissolution | Documenter la décision et demander son inscription | Assemblée, notaire et personnes habilitées | Société inscrite comme étant en liquidation |
| Liquidation | Inventorier, recouvrer, réaliser et régler | Liquidateur | Situation patrimoniale apurée et comptes préparés |
| Radiation | Déposer la réquisition finale avec les pièces requises | Liquidateur et registre du commerce | Fin de l’inscription de la société |
Liquidation volontaire, vente ou faillite : quelle voie choisir ?
Commencez par deux questions factuelles : la société peut-elle payer ses dettes, et souhaitez-vous vraiment mettre fin à la personne morale ? Si les actifs et la trésorerie ne permettent plus d’honorer les engagements, arrêtez ce parcours volontaire et faites qualifier immédiatement la situation par un spécialiste.
Si un repreneur existe, la cession des participations peut préserver la société au lieu de la dissoudre. Pour une SA, consultez le parcours de cession d’actions d’une SA suisse, dont les mécanismes ne s’appliquent pas automatiquement aux parts sociales d’une Sàrl.
Une activité simplement interrompue ne crée pas, à elle seule, un statut suisse de « mise en sommeil ». Tant que la société subsiste, vous devez identifier les obligations comptables, fiscales, sociales, contractuelles et administratives qui restent applicables à sa situation.
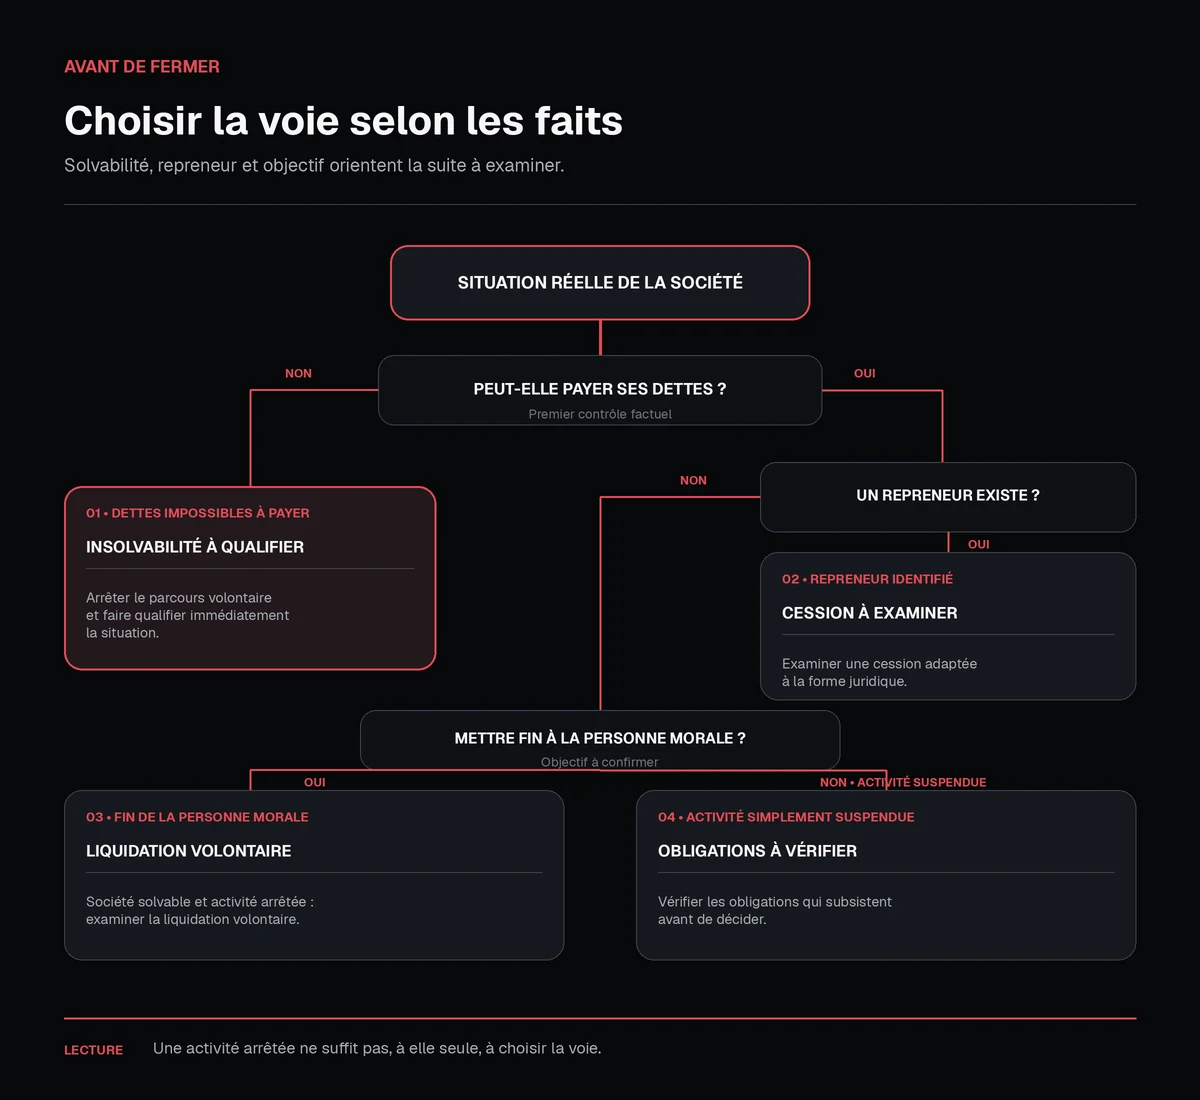
Avant de choisir, replacez votre forme juridique dans les différences entre SA et Sàrl suisses. Une fermeture bien préparée part de la solvabilité réelle et de l’objectif du propriétaire, jamais du seul arrêt des ventes.
Fermer une Sàrl ou une SA en Suisse : les étapes
- Établissez la situation de départ en rassemblant les statuts, l’extrait du registre, les derniers comptes, les relevés, les contrats, les créances, les dettes, les litiges et les obligations fiscales ou sociales ouvertes.
- Faites adopter et constater la dissolution, car la décision prise par l’organe compétent d’une SA ou d’une Sàrl doit respecter la forme authentique, sous réserve d’une autre cause légale.
- Demandez l’inscription au registre du commerce avec l’acte et les informations concernant les liquidateurs, leurs pouvoirs et leurs signatures.
- Ouvrez les opérations de liquidation pendant lesquelles les liquidateurs dressent un bilan lors de leur entrée en fonction, puis conduisent les travaux nécessaires.
- Publiez l’appel aux créanciers dans la Feuille officielle suisse du commerce et adressez un avis spécial aux créanciers connus.
- Traitez le patrimoine en encaissant les créances, en terminant les affaires pendantes, en réalisant les actifs nécessaires, en réglant les dettes et en consignant les montants correspondant aux créances litigieuses ou non échues selon les conditions légales.
- Préparez la répartition et la radiation sans distribuer d’actif avant d’avoir vérifié le paiement ou la couverture des dettes et le délai légal applicable, puis réunissez les comptes et justificatifs finaux.
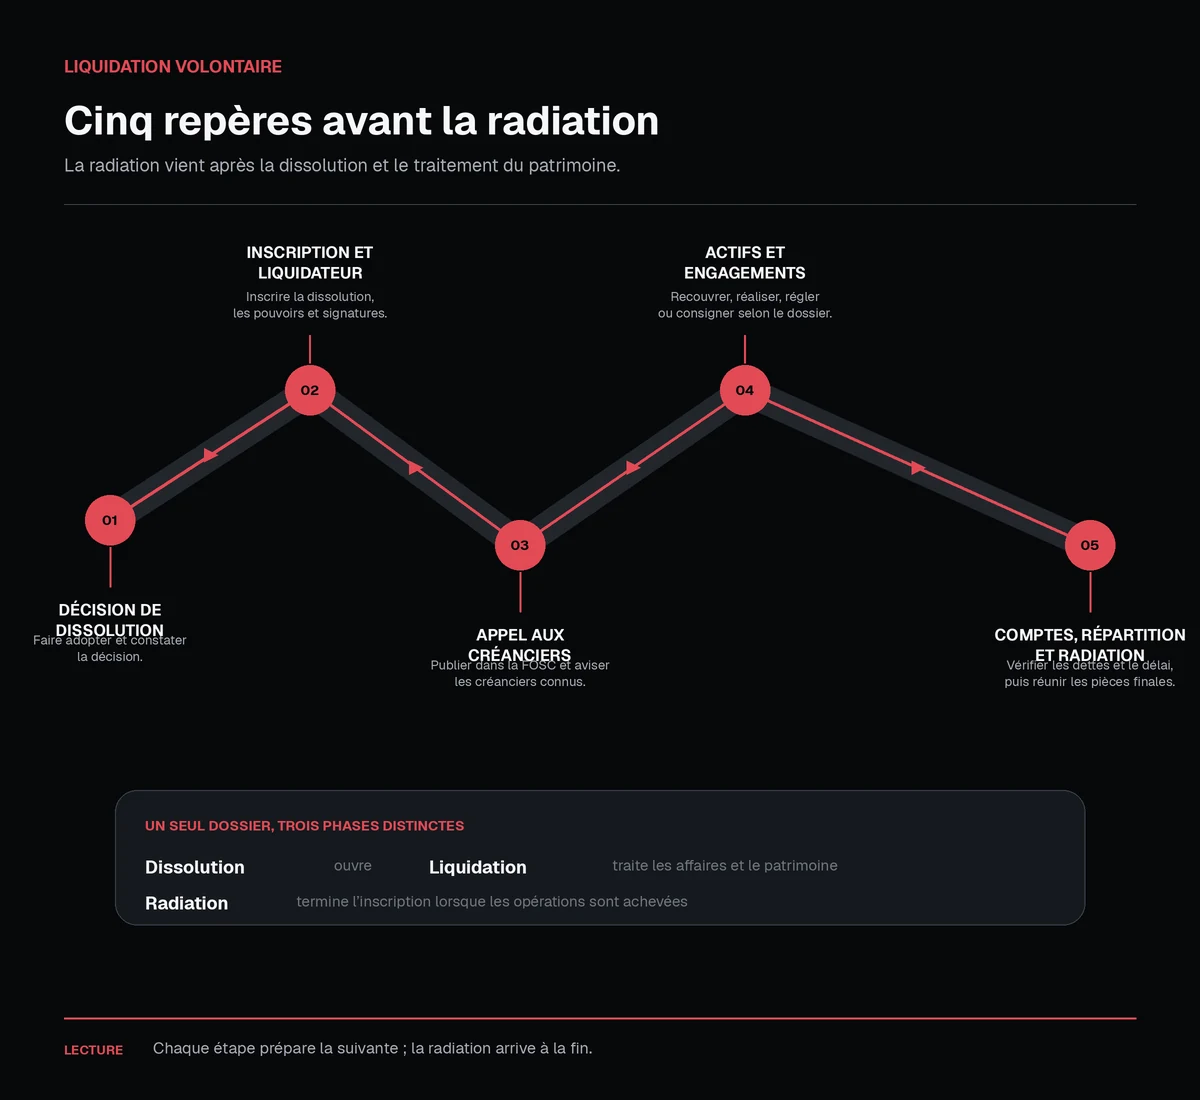
Cette séquence doit être adaptée à la forme, aux statuts et aux faits du dossier. Aucun formulaire universel ne remplace l’acte authentique, les pièces du registre, les comptes de liquidation et les déclarations propres à votre société.
Liquidateur d’une société suisse : rôle et responsabilités
Pour une SA, la liquidation incombe en principe au conseil d’administration, sauf désignation d’autres liquidateurs par les statuts ou l’assemblée générale ; un juge peut aussi intervenir dans les conditions légales.
Au moins un liquidateur doit être domicilié en Suisse et avoir qualité pour représenter la société. Cette exigence ne transforme pas le liquidateur en prête-nom et ne doit pas être confondue avec une prestation de directeur résident.
| Intervenant | Fonction dans le parcours |
|---|---|
| Assemblée | Décide dans le cadre de ses compétences et approuve les pièces requises |
| Liquidateur | Représente la société pour les opérations de liquidation et tient le dossier |
| Notaire | Reçoit l’acte lorsque la forme authentique est requise |
| Registre du commerce | Inscrit la dissolution, les pouvoirs puis la radiation |
| FOSC | Publie l’appel destiné aux créanciers |
| Fiduciaire | Prépare ou contrôle les travaux comptables et fiscaux confiés |
Appel aux créanciers FOSC et obligations jusqu’à la radiation
L’appel publié dans la FOSC invite les créanciers à produire leurs créances, mais il n’efface aucune dette. Les liquidateurs doivent tenir compte des créanciers connus même lorsque ceux-ci ne répondent pas à la publication.
Vous devez maintenir un tableau vivant des créanciers, contrats, actifs, déclarations et pièces jusqu’à leur traitement effectif. Un compte bancaire ne se ferme pas avant les derniers paiements utiles, tandis qu’un contrat ne disparaît pas avec la seule décision de dissolution.
La comptabilité continue pendant la liquidation et doit refléter les opérations conduites jusqu’aux comptes finaux. Le guide sur les obligations comptables d’une Sàrl suisse aide à structurer les pièces, sans remplacer les comptes propres à la liquidation.
Vérifiez séparément les déclarations fiscales, la TVA, les assurances sociales, les salariés, les contrats, les autorisations et les litiges selon les faits. L’adresse du siège reste également à traiter jusqu’au moment juridiquement pertinent ; consultez simplement la domiciliation d’une société en Suisse, sans présumer de sa durée pendant la liquidation.
Côté France : points à vérifier pour le dirigeant ou l’associé
Cette section relève du droit français et de la convention fiscale franco-suisse, séparément du droit suisse décrit plus haut.
Pour une société étrangère, l’article 120, 3° du CGI inclut dans les revenus de valeurs mobilières émises hors de France les répartitions faites aux associés, sauf lorsqu’elles constituent un remboursement d’apports ou de primes d’émission au sens de ce texte. Consultez l’article 120, 3° du CGI. Pour une société suisse, l’application de la convention fiscale franco-suisse, notamment son article 11, dépend de la qualification du versement et de la situation réelle. Faites calculer le résultat à partir des apports, du prix d’acquisition des titres et des répartitions réellement reçues.
Si vous résidez en France et disposez d’une procuration sur le compte suisse de la société, le formulaire 3916 prévoit un cadre consacré au titulaire, y compris lorsque celui-ci est une personne morale. Inventoriez donc les comptes ouverts, utilisés ou clos pendant l’année avant votre déclaration française.
Le risque lié au siège de direction effective ne disparaît pas du seul fait de la dissolution suisse. Si les décisions de liquidation sont préparées et prises depuis la France, documentez les pouvoirs, les réunions et le lieu des décisions, puis faites qualifier la résidence fiscale de la société.
Une radiation suisse ne remplace enfin aucune déclaration personnelle ou fiscale due en France. Le simulateur fiscal Exonia peut servir à préparer une nouvelle comparaison, mais il ne tranche pas le traitement d’une liquidation.
Checklist avant de demander la radiation de la société
- La décision, l’acte authentique et l’inscription de la dissolution correspondent à la forme et aux statuts.
- Les pouvoirs et signatures du liquidateur figurent correctement au registre du commerce.
- L’appel FOSC, les avis aux créanciers connus et les preuves associées sont classés.
- Les actifs, créances, dettes, engagements et litiges sont recensés puis traités.
- Les comptes de liquidation concordent avec la banque et les justificatifs disponibles.
- Les impôts, la TVA et les assurances sociales ont été vérifiés auprès des interlocuteurs compétents.
- Les contrats, comptes bancaires, archives et adresse sont traités au moment approprié.
- La répartition respecte les dettes, les consignations et les conditions légales validées.
- Les obligations françaises du dirigeant ou de l’associé ont été examinées séparément.
Questions fréquentes sur la liquidation d’une Sàrl ou d’une SA
Peut-on liquider une société suisse depuis la France ?
Vous pouvez participer aux décisions depuis la France, mais la société doit respecter les règles suisses de décision, d’inscription et de représentation pendant la liquidation. Faites aussi examiner en droit français le lieu où les décisions sont effectivement prises.
Combien de temps dure une liquidation ?
Il n’existe pas de durée unique adaptée à toutes les sociétés, car les créanciers, actifs, contrats, contrôles et litiges diffèrent. La loi encadre notamment le moment de la répartition après l’appel aux créanciers, avec une réduction possible sous conditions.
Le liquidateur doit-il résider en Suisse ?
Au moins un liquidateur doit être domicilié en Suisse et pouvoir représenter la société.
Peut-on distribuer l’actif avant la radiation ?
Une répartition suppose d’abord que les dettes soient acquittées ou couvertes et que les conditions temporelles légales soient respectées.
Que se passe-t-il si la société ne peut plus payer ses dettes ?
Ne poursuivez pas mécaniquement une liquidation volontaire lorsque la trésorerie ne permet plus de payer les dettes exigibles. Les organes doivent faire qualifier sans délai les mesures liées à l’insolvabilité, à la perte de capital ou au surendettement.
La société doit-elle encore tenir une comptabilité pendant la liquidation ?
Oui, les opérations de liquidation doivent rester enregistrées et justifiées jusqu’aux comptes finaux, puis les pièces doivent être conservées selon les règles applicables.
Si cette fermeture s’inscrit dans un nouveau projet de Sàrl ou de SA, Exonia accompagne la création d’entreprise en Suisse, l’optimisation fiscale légale, ainsi que la mise à disposition d’un directeur résident suisse ou d’une adresse pour le siège. Vous pouvez consulter les tarifs en vigueur pour un nouveau projet de création, puis demander un échange sans assimiler cet accompagnement à une prestation de liquidation.
Articles similaires