Comptabilité Sàrl suisse : plan comptable
Mis à jour le
Organisez la comptabilité d’une Sàrl suisse : pièces, plan comptable, bouclement, comptes annuels, révision et rôles du premier exercice complet.
Écrit par Lorik Murisier
En bref : Une Sàrl suisse doit organiser une comptabilité complète et établir des comptes annuels. Votre premier exercice devient maîtrisable lorsque chaque pièce, contrôle, livrable et responsabilité possède une place définie, du plan comptable jusqu’à l’approbation des comptes.
Après les étapes pour créer une Sàrl en Suisse, le travail change de nature. Vous recevez les premiers relevés bancaires, payez une facture ou encaissez une vente : chaque opération doit rejoindre un circuit documentaire exploitable au moment du bouclement.
La comptabilité d’une Sàrl suisse se prépare dès la première opération, plutôt qu’au moment de produire les comptes annuels. Ce guide vous aide à construire ce circuit, à distinguer les tâches permanentes des obligations conditionnelles et à décider ce que vous pouvez garder en interne.
Comptabilité suisse : pourquoi la Sàrl tient des comptes complets
Une Sàrl est une personne morale soumise à l’obligation de tenir une comptabilité et de présenter des comptes selon le Code des obligations. L’article 957 distingue ce régime de celui prévu pour certaines entreprises individuelles et sociétés de personnes.
La comptabilité enregistre les transactions et les autres faits nécessaires pour présenter le patrimoine, la situation financière et les résultats. Chaque enregistrement doit notamment être justifié par une pièce comptable et rester traçable.
| Obligation | Résultat attendu | Responsable à désigner |
|---|---|---|
| Enregistrer les opérations | Écritures reliées aux pièces comptables | Personne chargée de la tenue |
| Contrôler les soldes | Écarts expliqués et comptes rapprochés | Personne chargée des contrôles |
| Préparer le bouclement | Dossier de soldes et justificatifs validés | Responsable du bouclement |
| Établir les comptes annuels | Bilan, compte de résultat et annexe | Personne répondant des comptes |
| Organiser l’approbation | Rapport de gestion soumis à l’organe compétent | Gérance et organe compétent |
Ce tableau décrit des responsabilités à attribuer, pas des prestations automatiquement fournies par un intervenant. Même lorsque vous déléguez la saisie, votre Sàrl doit conserver des accès, des pièces et une vision claire des travaux réalisés.
Plan comptable suisse : organiser les comptes dès le départ
Un plan comptable suisse utile reflète vos opérations réelles. Partez des flux bancaires, des ventes, des achats, des immobilisations, des financements, des dettes et des fonds propres, puis créez le niveau de détail nécessaire pour les suivre sans multiplier les rubriques inutilisées.
Aucun modèle unique ne convient à toutes les Sàrl. Une activité de conseil, une boutique en ligne et une société détenant des immobilisations ne produisent ni les mêmes pièces ni les mêmes contrôles. Votre structure doit aussi rester adaptable lorsqu’une nouvelle obligation ou un nouveau flux apparaît.
Prévoyez des comptes liés à la TVA seulement si votre situation le demande, après avoir examiné l’assujettissement à la TVA suisse. Ajoutez les écritures relatives aux salaires et aux charges sociales lorsque votre organisation les déclenche, sans confondre ces travaux avec la tenue comptable générale.
Un plan comptable exploitable relie chaque compte à un flux, à une pièce attendue et à une personne capable d’expliquer l’opération. Décidez également qui accède aux relevés, factures, contrats, notes de frais et justificatifs, puis comment une pièce manquante sera réclamée avant le bouclement.
Quelles pièces traiter pendant l’exercice comptable ?
Votre circuit commence au moment où une facture est émise ou reçue, pas lorsque le prestataire ouvre le dossier annuel. La liste suivante fournit une base fonctionnelle à adapter à l’activité et ne prétend pas couvrir toutes les situations.
| Flux ou tâche | Pièce d’entrée | Traitement attendu | Livrable ou contrôle | Cadence ou déclencheur |
|---|---|---|---|---|
| Ventes et encaissements | Factures, avoirs, preuves de paiement | Classer et enregistrer | Comptes clients rapprochés | Régulièrement |
| Achats et paiements | Factures, notes de frais, preuves de paiement | Valider, classer et enregistrer | Comptes fournisseurs rapprochés | Régulièrement |
| Banque | Relevés et avis | Effectuer le rapprochement bancaire | Écarts identifiés et expliqués | Régulièrement |
| Immobilisations et financements | Factures, contrats, décisions | Enregistrer et suivre | Inventaire et justificatifs | À l’opération et au bouclement |
| TVA | Décomptes et pièces nécessaires | Traiter seulement si applicable | Déclaration ou contrôle correspondant | Selon le régime validé |
| Salaires | Contrats, décomptes et justificatifs | Traiter seulement si applicable | Écritures et obligations correspondantes | Selon la paie |
Vous pouvez piloter ce circuit avec une liste simple : date de réception, opération concernée, personne chargée de la validation, statut et emplacement du justificatif. L’objectif consiste à retrouver l’origine d’un solde sans reconstruire plusieurs mois d’échanges.
Les tâches conditionnelles doivent être identifiées séparément. La checklist des assurances avant la première paie prolonge ce contrôle pour les postes LAA, LPP et assurances sociales. La TVA, la paie et la révision ne deviennent pas des rubriques génériques que vous cochez par habitude : vous documentez d’abord la situation applicable, puis le livrable et le responsable correspondants.
Du bouclement aux comptes annuels de la Sàrl
Le bouclement transforme les écritures de l’exercice en comptes annuels contrôlables. Lorsque votre société arrive à sa fin, ce guide détaille la comptabilité pendant la liquidation d’une société suisse. Commencez par arrêter les saisies attendues et rapprocher les comptes bancaires, clients et fournisseurs. Recensez ensuite les éléments d’inventaire et les justificatifs nécessaires, puis traitez les écritures de bouclement sur la base de pièces validées.
Les comptes annuels compris dans le rapport de gestion se composent du bilan, du compte de résultat et de l’annexe. Le rapport de gestion doit être établi, signé conformément aux exigences légales et soumis à l’organe compétent dans les six mois suivant la fin de l’exercice, selon les étapes suivantes.
- arrêter et rapprocher les comptes de l’exercice ;
- réaliser ou documenter l’inventaire nécessaire ;
- valider les pièces servant aux écritures de bouclement ;
- établir le bilan, le compte de résultat et l’annexe ;
- faire signer et soumettre le rapport de gestion dans le délai applicable ;
- conserver la décision d’approbation et celle concernant l’affectation du résultat.
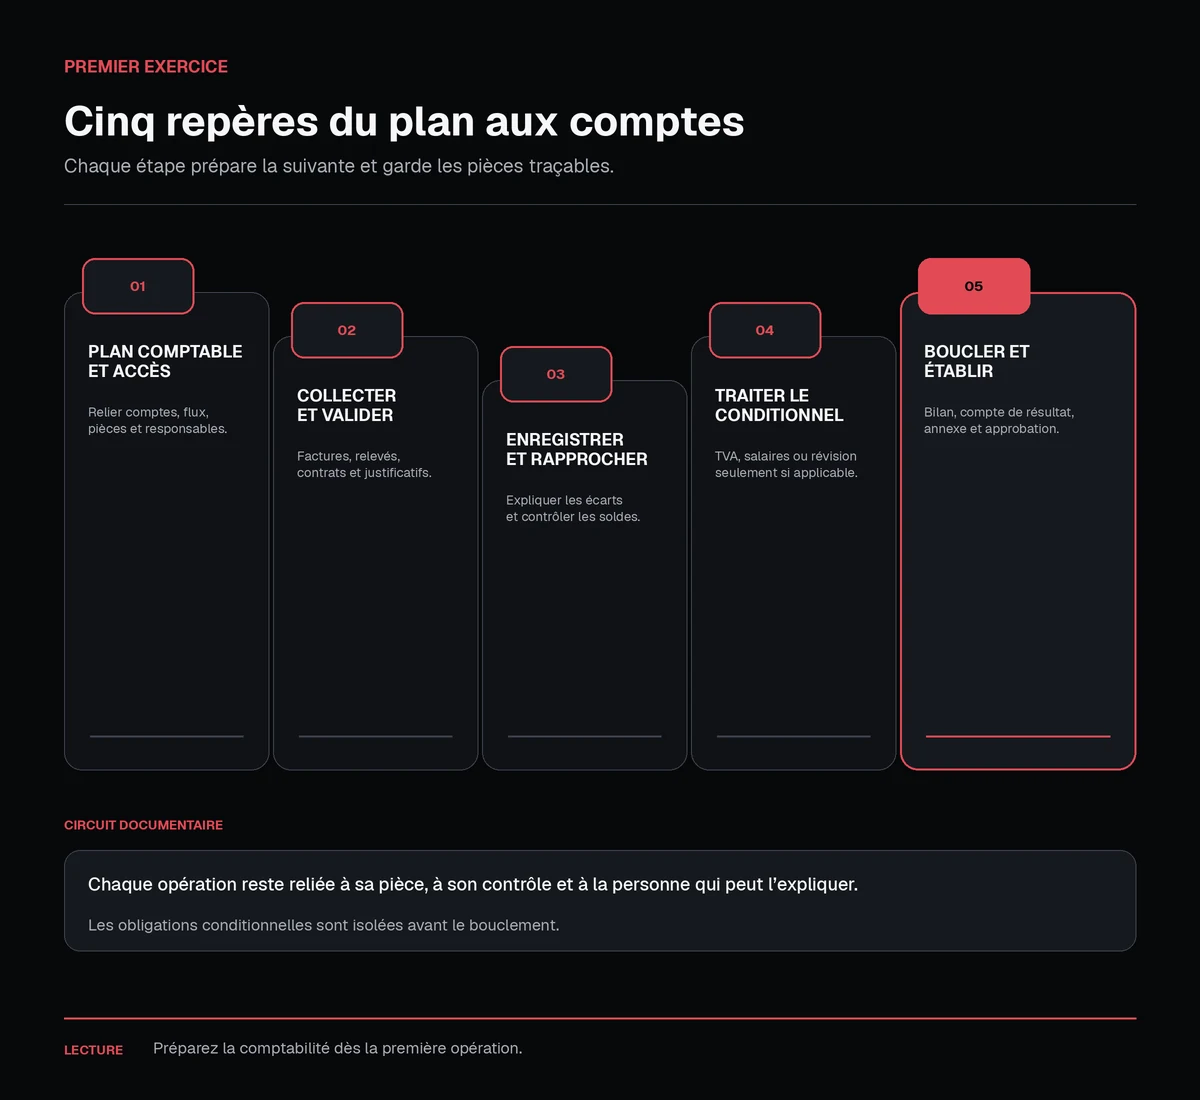
Le bilan présente le patrimoine et la situation financière à la date du bilan, tandis que le compte de résultat présente le résultat de l’exercice. L’annexe complète et commente les informations des comptes annuels.
Le dossier de bouclement doit permettre de relier les soldes aux pièces, aux contrôles et aux décisions qui expliquent les comptes annuels. Cette continuité réduit les recherches tardives lorsque l’organe compétent doit examiner le rapport de gestion.
Révision et opting-out : vérifier le cas de la Sàrl
Tenir les comptes et les faire réviser sont deux fonctions différentes. La première produit les écritures et les comptes annuels ; la seconde soumet les comptes au contrôle prévu par le régime applicable.
Lorsque les conditions du contrôle ordinaire ne sont pas réunies, la société est en principe soumise au contrôle restreint. Elle peut renoncer à ce contrôle avec l’accord de tous les associés si elle ne compte pas plus de dix emplois à plein temps en moyenne annuelle.
Un opting-out décidé lors de la constitution ne doit donc pas devenir une information oubliée dans un dossier. Réexaminez le régime lorsque l’effectif ou la situation de la société change, puis conservez la décision et les documents correspondants.
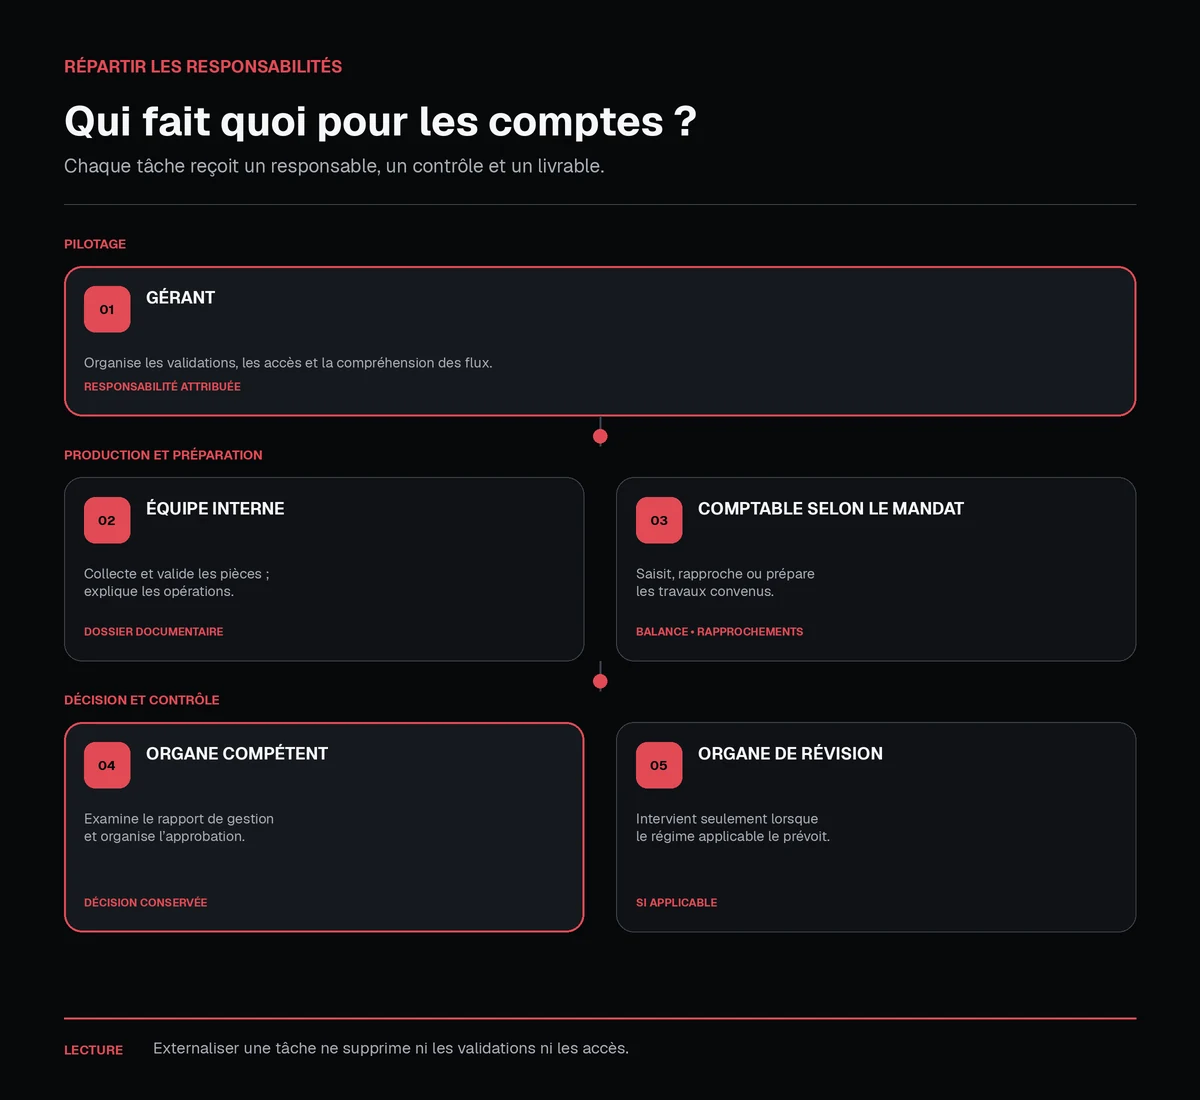
Gestion interne ou comptable en Suisse : comment répartir les rôles ?
La bonne répartition dépend de la compétence disponible, du volume de pièces, de la complexité des opérations et de la présence éventuelle de TVA, de salaires, de monnaies différentes ou d’opérations inhabituelles. Avant de consulter un comptable en Suisse, décrivez les tâches et les accès plutôt que de demander un forfait indifférencié.
| Tâche | Peut rester en interne si | À confier ou faire contrôler si | Livrable à exiger | Accès à conserver |
|---|---|---|---|---|
| Collecte et validation | Le circuit et les responsables sont définis | Les pièces restent incomplètes ou inexpliquées | Liste des pièces manquantes | Dossier documentaire |
| Saisie et rapprochements | La compétence et le temps sont disponibles | Les écarts s’accumulent ou les flux se complexifient | Balance et rapprochements | Banque et pièces |
| TVA ou salaires | La situation et les responsabilités sont maîtrisées | Une obligation conditionnelle exige une compétence absente | Décompte et contrôle applicable | Données sources et dépôts |
| Bouclement et comptes annuels | L’équipe maîtrise les travaux de fin d’exercice | Les écritures ou présentations exigent un contrôle spécialisé | Dossier de bouclement et comptes | Grand livre et justificatifs |
| Révision éventuelle | La coordination est attribuée | Le régime applicable impose une intervention | Rapport correspondant | Comptes et pièces demandées |
Vous pouvez définir le périmètre d’un mandat de fiduciaire avec les mêmes questions, tout en vérifiant séparément la tenue comptable récurrente : l’article lié traite d’abord du mandat de création.
Externaliser une tâche ne transfère pas la compréhension de vos flux ni la responsabilité d’organiser les validations et les accès. Demandez toujours qui saisit, qui contrôle, qui décide et quel document matérialise la fin de chaque étape.
Côté France : vous dirigez depuis la France
Cette section relève du droit français et de la convention fiscale franco-suisse, séparément des règles comptables suisses. Tenir une comptabilité en Suisse ne détermine pas, à elle seule, le lieu où la société est effectivement dirigée. Lorsqu’une personne morale est considérée comme résidente des deux États, l’article 4 de la convention la rattache à l’État où se situe son siège de direction effective. Le BOFiP le décrit comme le lieu où les affaires sont dirigées et contrôlées. Une comptabilité suisse, une adresse du siège ou la solution de directeur résident suisse répondent à des fonctions distinctes et ne suffisent pas, isolément, à conclure sur la direction effective.
Documentez donc où les décisions de gestion sont préparées, prises et exécutées. Le guide pour créer et diriger une société suisse depuis la France replace ce contrôle dans l’ensemble du projet. Le simulateur fiscal peut préparer une comparaison d’implantation sans trancher cette qualification.
Checklist du premier exercice comptable d’une Sàrl
- Nommer le responsable de chaque tâche et de chaque validation.
- Adapter le plan comptable aux flux réels de la société.
- Attribuer les accès bancaires, documentaires et comptables nécessaires.
- Définir le circuit de réception, validation et classement des pièces comptables.
- Programmer les rapprochements et le traitement des écarts identifiés.
- Recenser séparément la TVA, les salaires et les autres obligations conditionnelles.
- Préparer l’inventaire, les justificatifs et les écritures du bouclement.
- Contrôler le bilan, le compte de résultat et l’annexe.
- Vérifier le régime de révision et documenter la décision applicable.
- Organiser la signature, l’approbation, l’affectation du résultat et l’archivage.
Questions fréquentes sur la comptabilité d’une Sàrl
Une Sàrl suisse doit-elle toujours tenir une comptabilité complète ?
Oui, parce que la Sàrl est une personne morale visée par l’obligation de tenir une comptabilité et de présenter des comptes.
Que prévoit l’article 957 du Code des obligations pour une personne morale ?
Il soumet les personnes morales à l’obligation de tenir une comptabilité et de présenter des comptes conformément au chapitre concerné.
Quels documents composent les comptes annuels d’une Sàrl ?
Les comptes annuels se composent du bilan, du compte de résultat et de l’annexe.
Peut-on tenir la comptabilité en interne sans comptable en Suisse ?
Vous pouvez organiser la tenue en interne si les compétences, contrôles, accès et responsabilités sont réellement disponibles. Faites contrôler ou confiez les tâches que votre équipe ne maîtrise pas, notamment lorsque les opérations ou les obligations conditionnelles se complexifient.
Exonia accompagne la création de Sàrl ou de SA en Suisse, l’optimisation fiscale légale et la mise à disposition d’un directeur résident suisse ou d’une adresse pour le siège. Pour préparer votre projet, vous pouvez consulter les tarifs en vigueur pour la création, sans présumer que la tenue comptable figure dans ce périmètre.
Articles similaires