Opting-out Sàrl Suisse : conditions et démarches
Mis à jour le
Vérifiez les conditions de l’opting-out d’une Sàrl suisse, comparez le contrôle restreint et préparez la décision, le dossier et sa date d’effet.
Écrit par Lorik Murisier
En bref : Une Sàrl suisse peut renoncer au contrôle restreint si elle n’est pas soumise au contrôle ordinaire, ne dépasse pas dix emplois à plein temps en moyenne annuelle et obtient le consentement de tous ses associés. Depuis 2025, une société déjà inscrite doit demander cette renonciation avant le début de l’exercice futur concerné, tandis qu’une société nouvelle peut la décider lors de sa constitution.
L’opting-out désigne la renonciation au contrôle restreint des comptes annuels. Il ne dispense pas la Sàrl de tenir une comptabilité, d’établir ses comptes annuels ou d’organiser leur approbation.
Vous devez donc séparer deux décisions : la première consiste à vérifier si votre Sàrl est éligible. La seconde consiste à déterminer si l’absence de révision externe reste adaptée à vos associés, à vos contrôles internes et à vos projets de financement. L’éligibilité juridique autorise l’opting-out, mais elle ne suffit pas à en faire le choix prudent pour votre société.
Opting-out Sàrl Suisse : quelles conditions remplir ?
L’arbre d’éligibilité commence par quatre contrôles successifs, à traiter dans cet ordre avant de préparer votre dossier :
- Vérifiez qu’aucun contrôle ordinaire n’est requis dans la situation de la société.
- Calculez l’effectif moyen annuel et confirmez qu’il ne dépasse pas dix emplois à plein temps.
- Recueillez le consentement de tous les associés, sans remplacer cette unanimité par une décision majoritaire.
- Préparez la décision et la demande pour l’exercice auquel la renonciation doit s’appliquer.
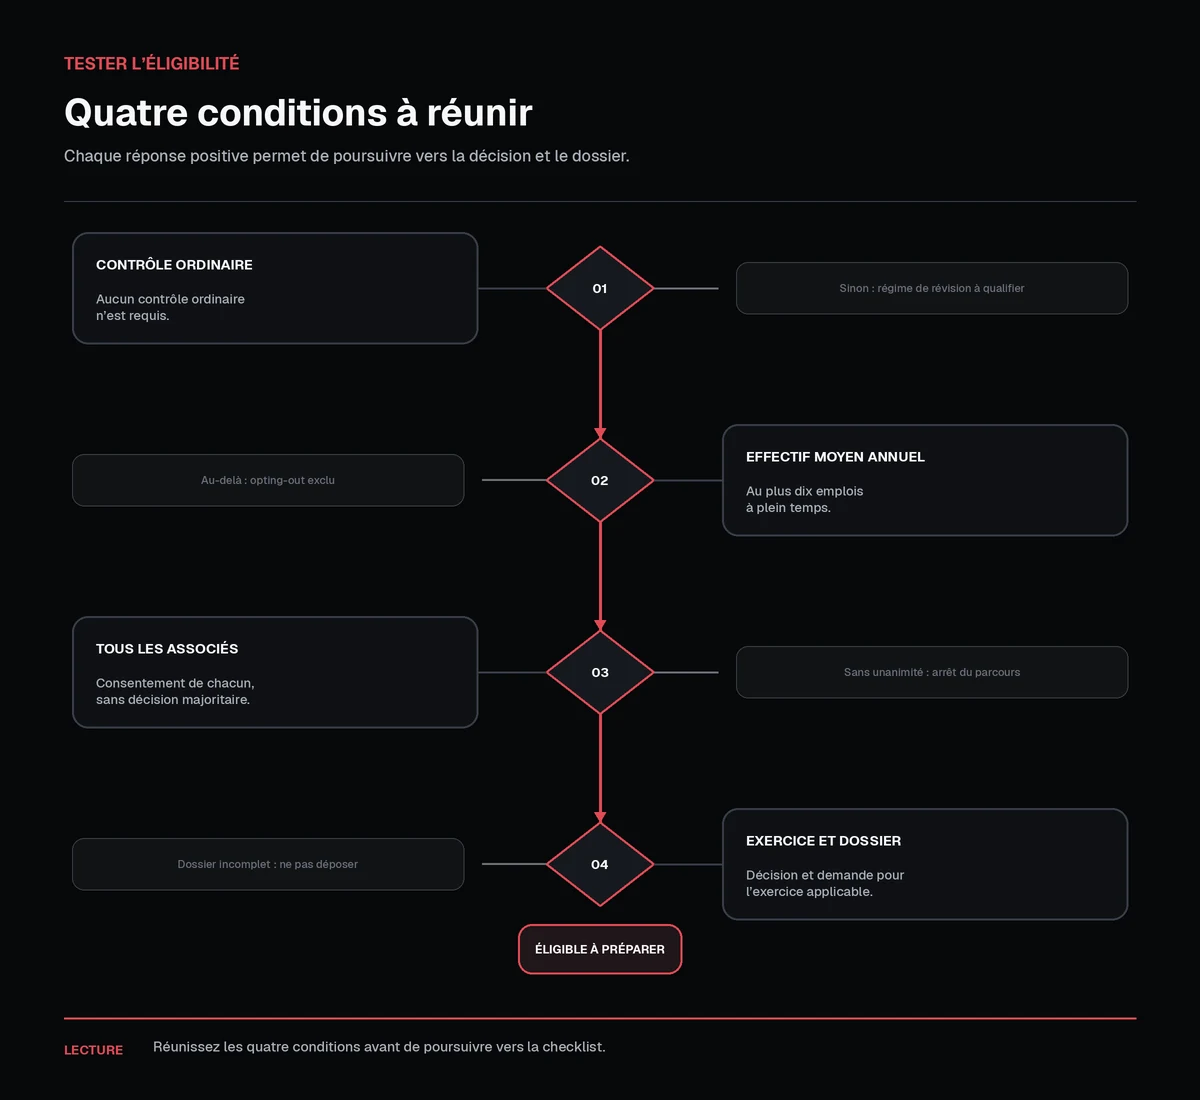
La formulation du Code des obligations est bien « ne dépasse pas dix emplois à plein temps en moyenne annuelle ». Une Sàrl située exactement à dix reste donc dans cette condition, sous réserve des autres vérifications.
Votre résidence en France ne modifie pas ces critères de droit suisse. Elle impose surtout d’organiser la collecte des décisions et des signatures sans supposer qu’un associé absent de Suisse consent tacitement. Le dossier doit matérialiser l’accord de chaque associé selon la procédure applicable.
Contrôle restreint ou opting-out : comment choisir ?
Le contrôle restreint fait intervenir un organe de révision externe selon le régime légal applicable, alors que l’opting-out retire ce contrôle lorsque ses conditions sont réunies ; votre décision peut toutefois dépasser cette alternative juridique.
| Situation | Intérêt possible d’un contrôle | Risque sans contrôle | Question à poser |
|---|---|---|---|
| Un associé unique pilote toutes les opérations | Regard externe sur les comptes | Erreur interne moins vite repérée | Quels contrôles compensatoires existent ? |
| Plusieurs associés se répartissent les pouvoirs | Base commune pour examiner les comptes | Désaccord sur la qualité des informations | Quel niveau d’assurance attend chacun ? |
| Une banque ou un investisseur étudie le dossier | Information contrôlée à communiquer | Documents jugés insuffisants par le partenaire | Que demande précisément le financeur ? |
| Une cession ou une ouverture du capital est envisagée | Historique financier plus facile à examiner | Vérifications supplémentaires lors du projet | Quels comptes devront être présentés ? |
| L’effectif se rapproche de la limite légale | Continuité du dispositif de contrôle | Réorganisation tardive si l’éligibilité disparaît | Quand l’effectif sera-t-il recalculé ? |
Avant la réunion des associés, préparez une note d’une page qui compare les deux options avec les mêmes informations. Décrivez le circuit comptable actuel, les personnes autorisées à valider un paiement, la fréquence des rapprochements et la manière dont une anomalie remonte à la gérance. Ajoutez les projets susceptibles d’ouvrir les comptes à un tiers, comme une demande de financement ou l’entrée d’un nouvel associé. Cette note ne remplace aucune pièce du dossier, mais elle évite que la décision repose uniquement sur l’absence apparente d’un besoin immédiat.
Le contrôle peut donc être conservé volontairement lorsque les associés ou un partenaire en attendent une assurance particulière. Avant de renoncer, demandez par écrit aux financeurs et aux associés ce qu’ils attendent des prochains comptes annuels.
Opting-out à la constitution d’une Sàrl
Pour une société nouvelle, la question se traite dans le dossier de constitution, avant l’inscription. Les fondateurs doivent confirmer l’éligibilité, décider la renonciation et fournir les déclarations ou pièces requises avec le dossier présenté au registre du commerce.
Ce parcours se distingue de celui d’une société déjà inscrite, car aucun exercice antérieur de la nouvelle Sàrl ne doit encore être révisé. La page officielle du canton de Genève sur les exercices futurs précise que le changement de pratique intervenu en 2025 ne concerne pas les inscriptions de nouvelles sociétés lorsque l’opting-out est décidé à la constitution. Cet exemple cantonal doit être rapproché des exigences de l’office du canton du siège.
Ne recopiez pas automatiquement un formulaire trouvé pour un autre canton. Faites confirmer le contenu de la déclaration, les signatures attendues et le traitement de la mention au registre dans votre dossier. Le guide consacré aux étapes de création d’une Sàrl suisse replace cette décision dans le parcours complet sans confondre révision et constitution.
Opting-out en cours d’existence : quelles démarches ?
Commencez par réunir les statuts, l’extrait actuel du registre, les comptes du dernier exercice et les documents décrivant le régime de révision. Vous pourrez alors qualifier la démarche sans transformer automatiquement la radiation d’un organe de révision en refonte générale des statuts. Le guide sur la manière de modifier les statuts d’une Sàrl suisse vous aide à distinguer modification statutaire et mutation au registre.
La séquence opérationnelle comprend six étapes : vérifier l’absence d’obligation de contrôle ordinaire, documenter l’effectif moyen annuel, obtenir l’accord unanime, formaliser la décision, réunir les comptes et justificatifs demandés, puis déposer la demande auprès de l’office du canton du siège. Après le dépôt, contrôlez l’inscription obtenue au lieu de considérer la décision interne comme suffisante.
Pour une société existante, l’inscription de la renonciation doit être accompagnée des comptes annuels du dernier exercice écoulé. L’office compétent peut aussi publier des consignes ou un formulaire correspondant à sa pratique. Consultez le guide de l’inscription au registre du commerce suisse pour préparer le suivi du dossier sans présumer que toutes les pièces sont identiques dans chaque canton.
Quand l’opting-out prend-il effet depuis 2025 ?
Depuis le 1er janvier 2025, la renonciation d’une société existante ne vaut que pour les exercices futurs et sa demande d’inscription doit intervenir avant le début de l’exercice concerné. Vous ne pouvez donc pas attendre la clôture, constater que la révision serait indésirable, puis supprimer rétroactivement le contrôle de l’exercice achevé.
Pour une Sàrl qui clôture au 31 décembre, une décision destinée à l’exercice commençant le 1er janvier suivant doit être préparée et requise avant ce début d’exercice. Les comptes annuels du dernier exercice écoulé accompagnent la demande selon la règle fédérale, tandis que les justificatifs complémentaires dépendent du dossier et de l’office compétent.
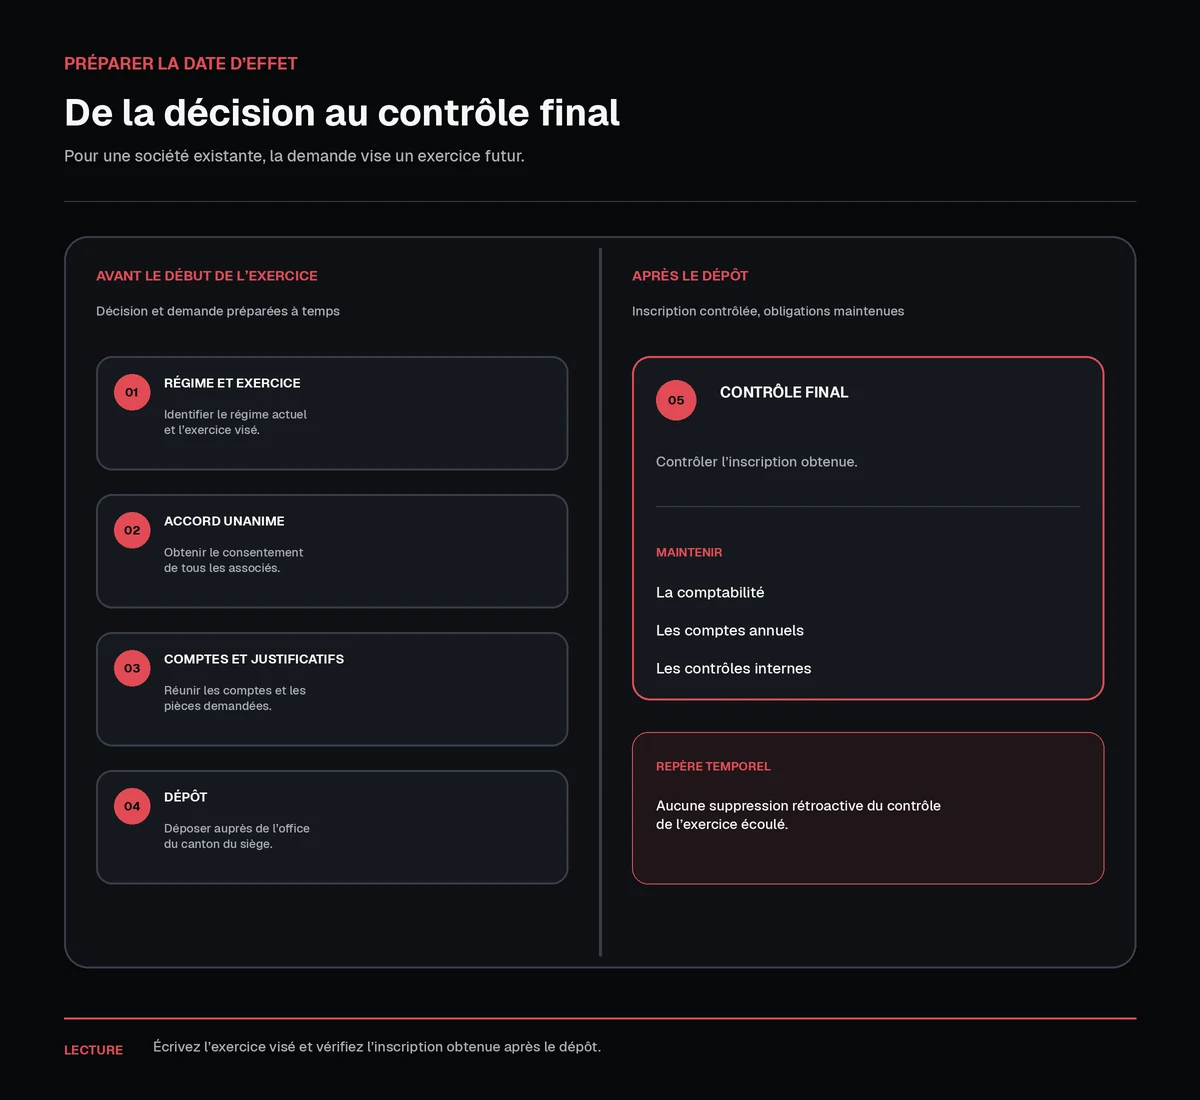
À la constitution, le raisonnement diffère : l’opting-out peut être décidé dans le parcours d’inscription de la nouvelle société. Dans les deux cas, écrivez noir sur blanc l’exercice visé afin d’éviter une décision ambiguë ou déposée trop tard.
Que change la renonciation à l’organe de révision d’une Sàrl ?
L’opting-out supprime le contrôle restreint externe tant que la renonciation reste valable, mais il ne supprime ni la comptabilité ni les comptes annuels. Une Sàrl, en tant que personne morale, doit tenir une comptabilité et présenter des comptes ; ceux-ci comprennent notamment le bilan, le compte de résultat et l’annexe.
Vous devez encore organiser la collecte des pièces, les rapprochements, le bouclement, la préparation du rapport de gestion et son approbation. Le guide des obligations comptables d’une Sàrl suisse détaille cette continuité.
Après l’opting-out, vos contrôles internes deviennent plus importants puisque la révision externe concernée ne joue plus ce rôle. Définissez qui prépare les écritures, qui contrôle les soldes, qui examine les opérations inhabituelles et qui conserve la preuve des décisions. Si l’effectif augmente ou si un autre élément remet l’éligibilité en cause, faites requalifier le régime avant de poursuivre sans organe de révision.
Checklist avant d’annoncer un opting-out
- Vérifier le régime de révision actuellement inscrit et appliqué, puis confirmer l’absence d’obligation de contrôle ordinaire.
- Calculer et documenter l’effectif moyen annuel en emplois à plein temps, puis recueillir le consentement de tous les associés.
- Identifier précisément l’exercice de prise d’effet et vérifier les attentes des banques, investisseurs et autres partenaires.
- Réunir les comptes et les pièces demandées par l’office du canton du siège, tout en maintenant l’organisation comptable et les contrôles internes nécessaires.
Questions fréquentes sur l’opting-out d’une Sàrl suisse
Une Sàrl unipersonnelle peut-elle choisir l’opting-out ?
Oui, si elle ne relève pas du contrôle ordinaire, ne dépasse pas dix emplois à plein temps en moyenne annuelle et que son associé unique consent à la renonciation.
Dix emplois à plein temps permettent-ils encore l’opting-out ?
Oui, car le texte légal vise un effectif qui « ne dépasse pas dix » en moyenne annuelle, tandis que la société doit néanmoins satisfaire les autres conditions.
Peut-on décider l’opting-out après la clôture de l’exercice ?
Une décision prise après la clôture ne peut pas supprimer rétroactivement le contrôle de l’exercice écoulé. Pour une société existante, la demande doit viser un exercice futur et être requise avant son début.
L’opting-out supprime-t-il l’obligation de tenir une comptabilité ?
Non, la renonciation concerne le contrôle restreint, pas la tenue de la comptabilité ni l’établissement des comptes annuels de la Sàrl.
Peut-on conserver volontairement un contrôle malgré son éligibilité ?
Oui, l’opting-out est une faculté et non une obligation lorsque ses conditions sont réunies. Les associés peuvent donc préférer maintenir le contrôle adapté à leur situation.
Que faire si les conditions ne sont plus remplies ?
Faites réexaminer immédiatement le régime de révision, documentez la date du changement et préparez les décisions ainsi que l’inscription nécessaires. Ne poursuivez pas l’opting-out sur la seule base d’une ancienne déclaration.
Exonia accompagne la création de Sàrl et de SA en Suisse. Pour situer cet accompagnement dans votre projet sans figer de montant, vous pouvez consulter les tarifs en vigueur, puis faire qualifier l’opting-out et son calendrier selon votre société.
Articles similaires