TVA suisse entreprise française : analyse des flux
Mis à jour le
TVA suisse et entreprise française : classez vos flux de biens ou services, identifiez les preuves à réunir et les vérifications avant facture.
Écrit par Lorik Murisier
En bref : Le traitement de la TVA dépend du sens du flux, de la nature du bien ou du service, du statut du client et des lieux concernés. Vous devez réunir le contrat, les justificatifs du trajet ou de l’exécution et les informations utiles avant de paramétrer la facture.
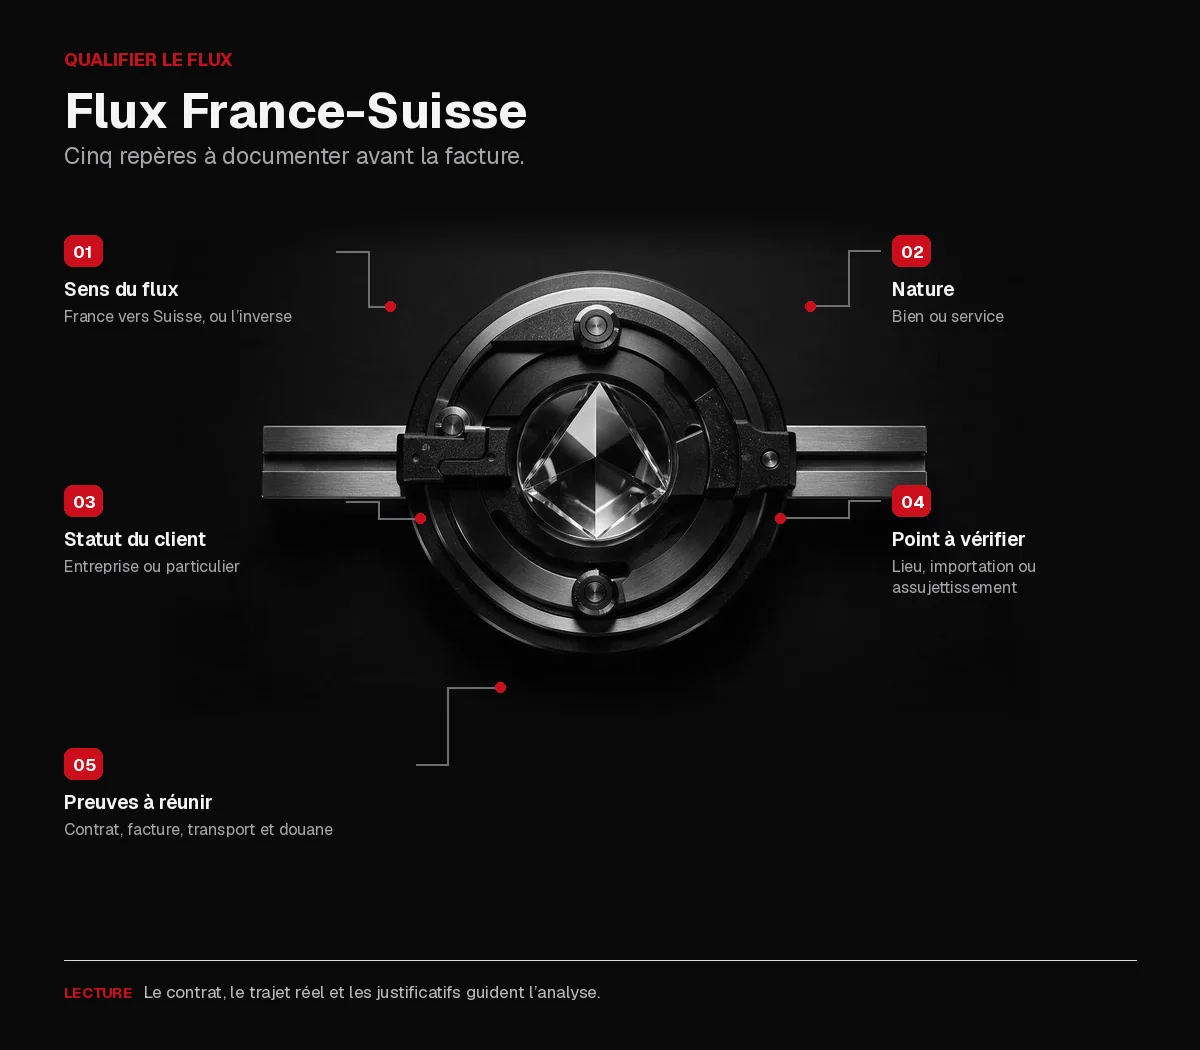
La nationalité française de votre entreprise ne détermine pas, à elle seule, le traitement TVA d’une opération avec la Suisse. Vous devez d’abord établir le sens du flux, distinguer un bien d’un service, identifier le statut du client et localiser les éléments utiles de l’opération.
Selon les faits, l’examen suisse peut concerner l’impôt grevant les opérations réalisées sur le territoire suisse, l’impôt sur les importations, un éventuel assujettissement ou l’absence de TVA suisse sur une facture. La réponse doit donc partir du contrat, du trajet et des justificatifs, pas seulement de l’adresse du client.
TVA suisse et entreprise française : la réponse en une matrice
La matrice ouvre l’analyse sans trancher le traitement et indique la question suisse à instruire avant facture ou expédition.
| Vendeur | Client | Opération | Statut | Lieu ou trajet à documenter | Question suisse à trancher | Justificatifs à réunir |
|---|---|---|---|---|---|---|
| Entreprise française | Entreprise suisse | Bien | B2B | France vers Suisse | Vérifier l’impôt sur les importations, l’identité de l’importateur et un éventuel assujettissement en Suisse | Contrat, commande, facture commerciale, transport, déclaration douanière |
| Entreprise française | Particulier suisse | Bien | B2C | France vers Suisse | Vérifier l’importation, les responsabilités de livraison et les règles applicables à la vente à distance | Commande, adresse, facture, transport, conditions de livraison |
| Entreprise française | Entreprise suisse | Service | B2B | Lieux du prestataire, du client et de l’exécution | Déterminer le lieu de la prestation et vérifier un éventuel impôt sur les acquisitions | Contrat, description précise, statut du client, preuves d’exécution |
| Entreprise française | Particulier suisse | Service | B2C | Lieux du prestataire, du client et de l’utilisation | Identifier la catégorie du service et la règle de localisation correspondante | Contrat, adresse du client, livrables, traces d’exécution |
| Société suisse | Client français | Bien | B2B ou B2C | Suisse vers France | Déterminer le traitement suisse de la livraison et documenter la sortie du bien | Facture, transport, exportation, réception |
| Société suisse | Client français | Service | B2B ou B2C | Lieux des parties et de l’exécution | Déterminer le lieu de la prestation avant de décider si la TVA suisse figure sur la facture | Contrat, statut du client, nature du service, livrables |
À pays identiques, l’analyse peut changer selon le trajet du bien, la catégorie du service ou le statut du client.
Quelles informations réunir avant de déterminer la TVA ?
Créez une fiche par famille d’opérations et décrivez séparément la vente d’une machine, son installation et sa maintenance.
Pour éviter une conclusion partielle, votre fiche doit contenir :
- la raison sociale et le pays de l’entité qui signe le contrat ;
- l’identité de l’entité qui reçoit effectivement le bien ou le service ;
- la qualité professionnelle ou privée sous laquelle agit le client ;
- une description concrète du bien, du service et des éventuels travaux associés ;
- le lieu de départ, le lieu d’arrivée et le parcours des biens ;
- le lieu d’exécution ou d’utilisation du service lorsqu’il est pertinent ;
- l’identité de la personne qui est désignée comme importateur ;
- les conditions de livraison et la répartition contractuelle des responsabilités ;
- l’existence d’une présence, de personnel, de locaux ou d’une activité en Suisse ;
- le chiffre d’affaires à examiner selon la période et le périmètre applicables ;
- les contrats, commandes, factures, preuves de transport et documents douaniers disponibles.
Réunissez-les avant de paramétrer la comptabilité pour distinguer les flux soumis à des vérifications différentes.
Une entreprise française qui vend en Suisse doit-elle s’assujettir à la TVA suisse ?
Une entreprise étrangère entre dans l’analyse de l’assujettissement lorsqu’elle exploite une entreprise et fournit une prestation sur le territoire suisse. Elle est libérée si elle réalise, en l’espace d’un an, moins de 100 000 francs de chiffre d’affaires mondial provenant de prestations qui ne sont pas exclues du champ de l’impôt.
L’art. 10, al. 2, let. b, LTVA libère de l’assujettissement l’entreprise sans siège, domicile ni établissement stable en Suisse qui fournit exclusivement une ou plusieurs des prestations énumérées : des prestations exonérées de l’impôt, des prestations exclues du champ de l’impôt, des prestations de services dont le lieu se situe en Suisse selon l’art. 8, al. 1, ou des livraisons d’électricité transportée par lignes, de gaz au moyen du réseau de distribution de gaz naturel ou de chaleur à des assujettis en Suisse. Une entreprise étrangère qui fournit des prestations de télécommunication ou d’informatique à des destinataires non assujettis n’est toutefois pas libérée sur la base de la catégorie des prestations de services dont le lieu se situe en Suisse selon l’art. 8, al. 1.
Selon l’art. 14 LTVA, cet assujettissement commence à la première prestation en Suisse et prend fin à la fin de l’année civile de la dernière.
Documentez les cinq contrôles suivants pour chaque famille d’opérations concernée :
- Déterminez si les opérations analysées sont localisées sur le territoire suisse selon les règles applicables à leur nature.
- Examinez les règles propres aux entreprises dont le siège se trouve à l’étranger.
- Calculez sur un an le chiffre d’affaires mondial provenant de prestations qui ne sont pas exclues du champ de l’impôt, puis comparez-le au seuil général de 100 000 francs.
- Vérifiez la libération générale et les exceptions, notamment celle qui vise l’entreprise étrangère fournissant exclusivement les prestations énumérées à l’art. 10, al. 2, let. b, LTVA.
- Si l’assujettissement paraît requis, préparez l’inscription et examinez les règles actuelles de représentation fiscale avant de facturer.
Une entreprise étrangère assujettie doit en principe désigner un représentant domicilié ou ayant son siège en Suisse. Depuis le 1er janvier 2025, l’art. 67, al. 1bis, LTVA autorise l’AFC à y renoncer si les obligations de procédure et l’exécution rapide de la loi sont garanties autrement. Dans sa pratique opérationnelle actuellement publiée, l’AFC précise néanmoins qu’une entreprise étrangère sans domicile, siège ou établissement stable en Suisse doit désigner un représentant établi en Suisse lors de son inscription en ligne et qu’une inscription sans représentant n’est pas possible. La faculté légale de dispense ne constitue donc pas, à ce jour, une voie d’inscription ordinaire. L’AFC indique par ailleurs qu’en règle générale elle n’exige plus de sûretés lors de l’inscription.
Exemple fictif concernant une prestation de conseil facturée par une société française. Une société française facture du conseil à une entreprise suisse. Avant de choisir une mention de facture, elle précise la mission, le bénéficiaire, le lieu des travaux et l’éventuelle exception applicable, puis évalue les conséquences possibles pour son assujettissement suisse.
Une entité locale peut changer le vendeur et le flux. Avant de modifier votre organisation, replacez cette option dans les étapes globales pour créer une entreprise suisse depuis la France. Si vous l’envisagez, consultez les guides pour créer une Sàrl en Suisse et comparer une succursale et une filiale en Suisse.
Biens France-Suisse : qui paie l’impôt sur les importations ?
L’impôt sur les importations de biens doit être distingué de la TVA grevant les opérations réalisées sur le territoire suisse. Le fait qu’un vendeur ne porte pas de TVA suisse sur sa facture ne permet donc pas, à lui seul, de conclure qu’aucun impôt n’interviendra à l’entrée du bien.
Scène fictive de livraison d’un équipement à une entreprise. Une entreprise française expédie un équipement en Suisse, mais le contrat ne désigne pas clairement l’importateur. Avant le départ, les parties clarifient ce rôle, alignent facture et contrat, puis conservent la déclaration douanière.
Scène fictive d’expédition d’une commande à un particulier situé à Genève. Pour livrer une commande à Genève, une boutique française vérifie ses responsabilités de livraison, le schéma d’importation et les règles suisses éventuellement applicables à la vente à distance.
La facture commerciale, les preuves de transport et la déclaration douanière doivent décrire la même opération, sans incohérence sur le vendeur, le destinataire ou le trajet.
Services France-Suisse : comment déterminer le lieu de la prestation ?
Pour un service, établissez sa catégorie et le statut du client avant de déterminer son lieu au regard de la TVA suisse.
Décrivez la prestation, le destinataire et les moyens utilisés, puis appliquez la règle générale correspondante. Recherchez enfin une exception, notamment un rattachement à un immeuble ou à un événement en présence physique.
Le statut B2B ne suffit pas pour annoncer une autoliquidation. Si l’impôt sur les acquisitions entre dans l’analyse suisse, ses conditions doivent être vérifiées du côté du destinataire et de la prestation.
Une société suisse qui facture un client français applique-t-elle la TVA suisse ?
Pour un bien expédié de Suisse vers la France, documentez le trajet, la sortie du territoire suisse et les parties avant de déterminer le traitement suisse.
Pour un service, qualifiez la prestation, le statut du client et son lieu selon les règles suisses avant de décider si la TVA suisse figure sur la facture. Cette conclusion ne tranche pas les obligations françaises, que vous devez faire valider séparément par un professionnel compétent en France.
Quelles mentions et quels justificatifs conserver sur la facture ?
Lorsque le destinataire le demande, le fournisseur doit lui délivrer une facture conforme aux exigences de l’art. 26 LTVA. En règle générale, la facture doit permettre d’identifier clairement les éléments suivants :
- le nom et la localité du fournisseur tels qu’ils apparaissent dans les transactions commerciales, ainsi que son numéro d’identification TVA ;
- le nom et la localité du destinataire tels qu’ils apparaissent dans les transactions commerciales ;
- la date ou la période de la prestation si elle diffère de la date de la facture ;
- le genre, l’objet et le volume de la prestation ;
- le montant de la contre-prestation porté sur la facture ;
- le taux d’imposition applicable et le montant de l’impôt dû, ou le taux applicable seul lorsque l’impôt est inclus dans la contre-prestation.
Fiche préparatoire, non utilisable comme facture : réunissez l’identité des parties, le numéro TVA, la date ou période, le genre, l’objet, le volume, la contre-prestation et la mention fiscale validée. Conservez aussi le contrat et les preuves du flux, sans envoyer cette fiche incomplète au client comme facture.
Checklist avant la première facture ou le premier envoi
- Cartographiez le sens réel du flux entre la France et la Suisse.
- Désignez précisément l’entité qui contracte, facture et exécute réellement l’opération.
- Qualifiez séparément chaque bien, chaque service et chaque prestation contractuelle associée.
- Confirmez si le client agit comme entreprise ou comme particulier.
- Pour un bien, clarifiez le trajet, l’importateur et les responsabilités de livraison.
- Réunissez les preuves avant l’expédition ou l’émission de la facture.
- Vérifiez le lieu de l’opération et l’éventuel assujettissement suisse.
- Faites valider séparément les conséquences françaises par un professionnel compétent en France.
- Paramétrez ensuite la facture, puis organisez durablement l’archivage de tous les justificatifs associés.
Si votre analyse conduit à créer une Sàrl ou une SA en Suisse, vous pouvez consulter les tarifs en vigueur.
FAQ sur la TVA suisse d’une entreprise française
Une entreprise française doit-elle toujours facturer sans TVA à un client suisse ?
Non, car l’adresse suisse ne suffit pas : qualifiez le flux, le client et le lieu, puis vérifiez un éventuel assujettissement.
L’impôt sur les importations est-il la TVA facturée en Suisse ?
Non : l’impôt sur les importations concerne l’entrée de biens, tandis que la TVA intérieure vise son propre champ territorial.
Le statut B2B suffit-il à déterminer le traitement d’un service ?
Non, car vous devez aussi contrôler le service, le statut du destinataire, le lieu et les exceptions.
Une entreprise française peut-elle devoir s’immatriculer à la TVA suisse ?
Oui, si elle fournit une prestation en Suisse sans bénéficier d’une libération : vérifiez sur un an le chiffre d’affaires mondial provenant de prestations non exclues, le seuil de 100 000 francs et l’exception de l’art. 10, al. 2, let. b, LTVA.
Une société suisse facture-t-elle toujours la TVA suisse à un client français ?
Non, le traitement dépend de l’opération, de son lieu et des preuves ; faites valider séparément le côté français par un professionnel compétent en France.
Articles similaires