Créer une holding en Suisse : fiscalité
Mis à jour le
Évaluez la création d’une holding suisse depuis la France : formes, fiscalité, gouvernance, flux et contrôles à préparer avant toute décision.
Écrit par Lorik Murisier
En bref : Une holding suisse se constitue généralement sous forme de Sàrl ou de SA pour détenir des participations, mais sa pertinence dépend de fonctions, de pouvoirs et de flux réels. Si vous vivez en France, validez le lieu des décisions, l’activité exercée dans chaque pays et le traitement des flux avant tout apport ou achat de titres.
Vous détenez déjà une activité, vous préparez une deuxième filiale ou vous envisagez l’entrée d’investisseurs. Ajouter une société mère au-dessus de cet ensemble peut organiser les participations et les décisions, mais ajoute aussi une entité avec ses propres obligations.
Une holding décrit la fonction d’une société mère, et non une forme juridique autonome. En Suisse, le véhicule sera notamment une Sàrl ou une SA, dont le but et l’organisation devront correspondre aux fonctions prévues par le Code des obligations suisse.
Créer une holding en Suisse : dans quels cas l’étudier ?
Commencez par dessiner votre organisation cible plutôt que par chercher un avantage fiscal. Une société mère peut être étudiée lorsque vous voulez détenir plusieurs sociétés, financer une filiale, préparer l’entrée d’investisseurs ou organiser une transmission. Aucun de ces motifs ne suffit cependant à rendre la structure préférable.
Prenons un exemple pédagogique fictif : vous exploitez une première activité et préparez une seconde société avec un investisseur. Votre schéma doit montrer qui détient chaque participation, qui apporte les fonds, qui décide des financements et à quel niveau les bénéfices pourront être distribués.
Si votre besoin se limite à lancer une activité unique, comparez d’abord la structure directe avec la société mère envisagée. Le guide pour créer une société en Suisse depuis la France détaille le parcours général sans présumer qu’une holding est nécessaire.
Holding pure, holding mixte ou société opérationnelle : que choisir ?
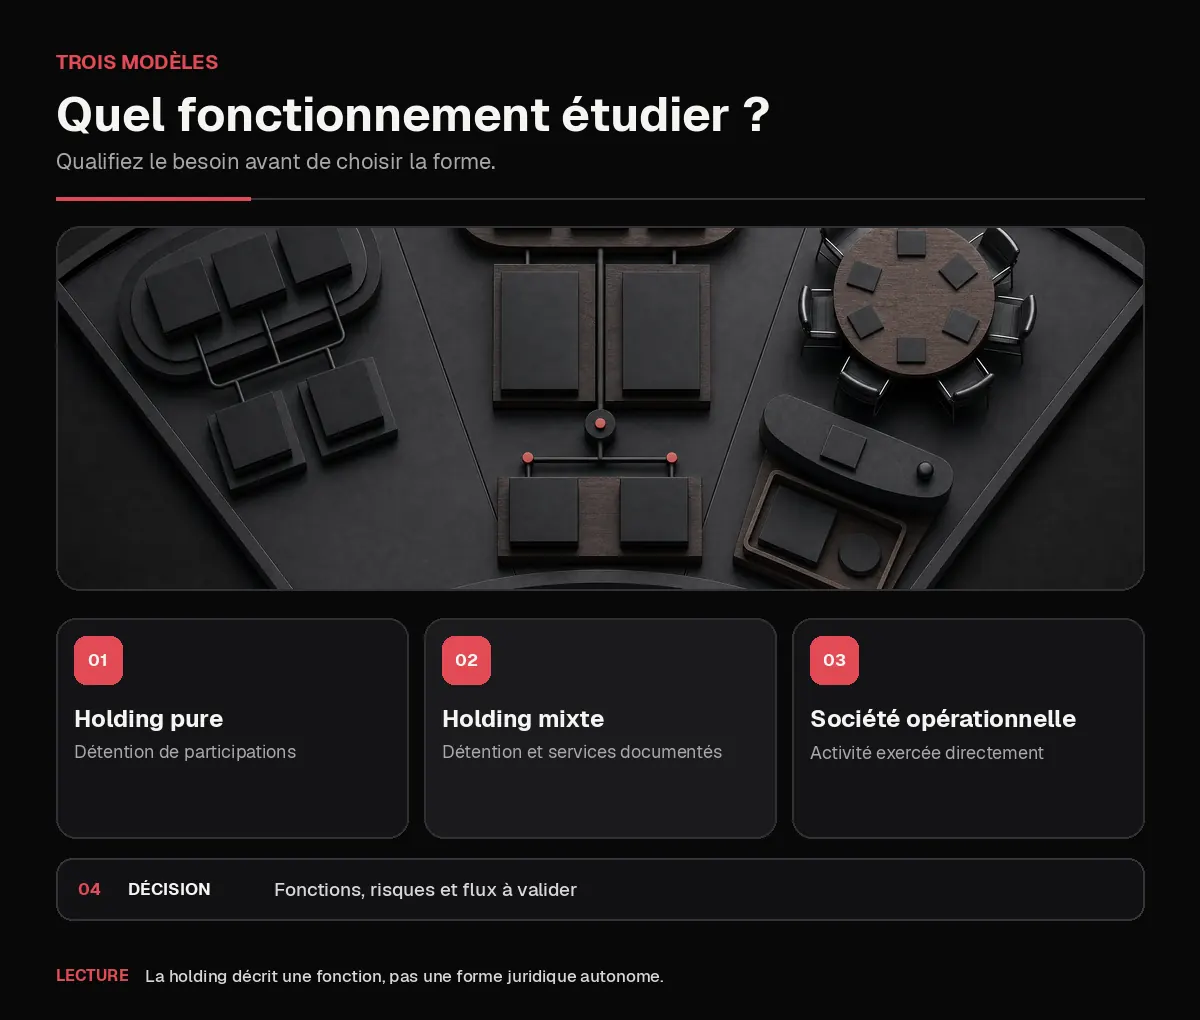
Le mot « holding » recouvre des fonctionnements différents. Décrivez les revenus, les personnes actives et les décisions attendues avant de choisir une forme.
| Modèle | Revenus ou fonctions attendus | Décisions à documenter | Principal point de vigilance |
|---|---|---|---|
| Holding pure | Détention de participations et décisions d’actionnaire | Achats, ventes, votes et financement des filiales | Cohérence entre le rôle annoncé et les actes réalisés |
| Holding mixte | Détention, plus services ou financements intragroupe | Contrats, personnes mobilisées, méthode de facturation et pouvoirs | Réalité des prestations et conditions appliquées aux flux |
| Société opérationnelle | Vente directe de biens ou de services | Clients, équipes, contrats, locaux et moyens | Activité réellement exercée dans chaque pays |
Les transactions transfrontalières entre sociétés d’un même groupe doivent respecter le principe de pleine concurrence, selon l’Administration fédérale des contributions sur les prix de transfert.
Le bon modèle est celui dont vous pouvez expliquer les fonctions, les pouvoirs, les contrats et les flux avec des documents concordants. Une holding mixte qui facture des services suppose donc de préciser quelles personnes les rendent, depuis quel pays et selon quelles conditions.
Avantages et inconvénients d’une holding en Suisse
Une structure de groupe peut centraliser les participations, organiser une gouvernance commune et documenter les financements accordés aux filiales. Elle peut aussi faciliter la préparation d’une entrée au capital ou d’une transmission, selon les droits attachés aux participations et les accords conclus.
En contrepartie, vous administrez une société supplémentaire : comptabilité, décisions d’organes, comptes bancaires, contrats et justificatifs des flux doivent rester distincts. Des comptes consolidés peuvent également être requis lorsqu’une personne morale contrôle d’autres entreprises, sous réserve des conditions et exceptions du Code des obligations.
Cette organisation ne crée ni protection patrimoniale absolue ni économie d’impôt garantie. Elle devient même fragile si les contrats attribuent les décisions à la Suisse alors que les négociations, signatures et instructions partent quotidiennement de France.
SA ou Sàrl pour une holding suisse ?
Le choix porte surtout sur la détention, les organes et l’évolution du capital. La Sàrl possède un capital social minimal de 20 000 CHF entièrement libéré, tandis que la SA possède un capital-actions minimal de 100 000 CHF avec au moins 50 000 CHF libérés, selon le Code des obligations. Ces montants légaux ne sont pas des prix de prestation.
Dans une Sàrl, les associés et leurs parts sociales figurent au registre du commerce, et la cession de parts suit des exigences de forme et d’approbation qui peuvent être aménagées dans les limites légales. Dans une SA, la seule qualité d’actionnaire n’entraîne pas la même publication, tandis que les organes et pouvoirs inscrits restent visibles.
La Sàrl doit pouvoir être représentée par un gérant ou un directeur domicilié en Suisse ; la SA, par un membre du conseil d’administration ou un directeur domicilié en Suisse.
Pour une analyse plus large des organes, transferts et détenteurs, consultez le comparatif SA ou Sàrl en Suisse. Pour une holding appelée à accueillir des investisseurs, projetez les entrées, sorties, droits de vote et pouvoirs avant de retenir la forme.
Holding Suisse et fiscalité : que faut-il valider ?
L’ancien statut fiscal cantonal de société holding ne doit pas être présenté comme le régime actuel. Les dispositions relatives aux sociétés à statut fiscal cantonal ont été supprimées dans le cadre de la RFFA entrée en vigueur en 2020, comme l’expose ce rapport fédéral sur les ordonnances d’application.
Le droit actuel prévoit notamment une réduction de l’impôt sur le bénéfice liée à certains rendements de participations. Son calcul et son accès dépendent de conditions portant sur la participation, le rendement net, les frais associés et, pour certains gains, la durée de détention. La formule 19 de l’AFC pour 2026 reproduit les articles 69 et 70 LIFD et détaille ces éléments.
Ne confondez pas cette réduction avec l’impôt anticipé sur une distribution, les retenues étrangères, la fiscalité d’un service intragroupe ou l’imposition personnelle du fondateur. Chaque flux demande sa propre analyse, avec l’identité du payeur, du bénéficiaire effectif, le pays de résidence et la convention applicable.
Vous pouvez utiliser le simulateur fiscal Exonia pour une première comparaison, mais son résultat ne valide ni la holding ni ses flux. Une opération future précisément documentée peut aussi conduire à examiner la préparation d’une demande de ruling fiscal suisse, sans garantie d’acceptation ou de résultat.
Holding suisse et France : où seront prises les décisions ?
Côté France
Le passage suivant relève du droit français et de la convention franco-suisse, séparément du droit suisse. Lorsque la société pourrait être résidente des deux États, l’article 4 de la convention fiscale franco-suisse consolidée retient, pour une personne autre qu’une personne physique, l’État où se trouve son siège de direction effective.
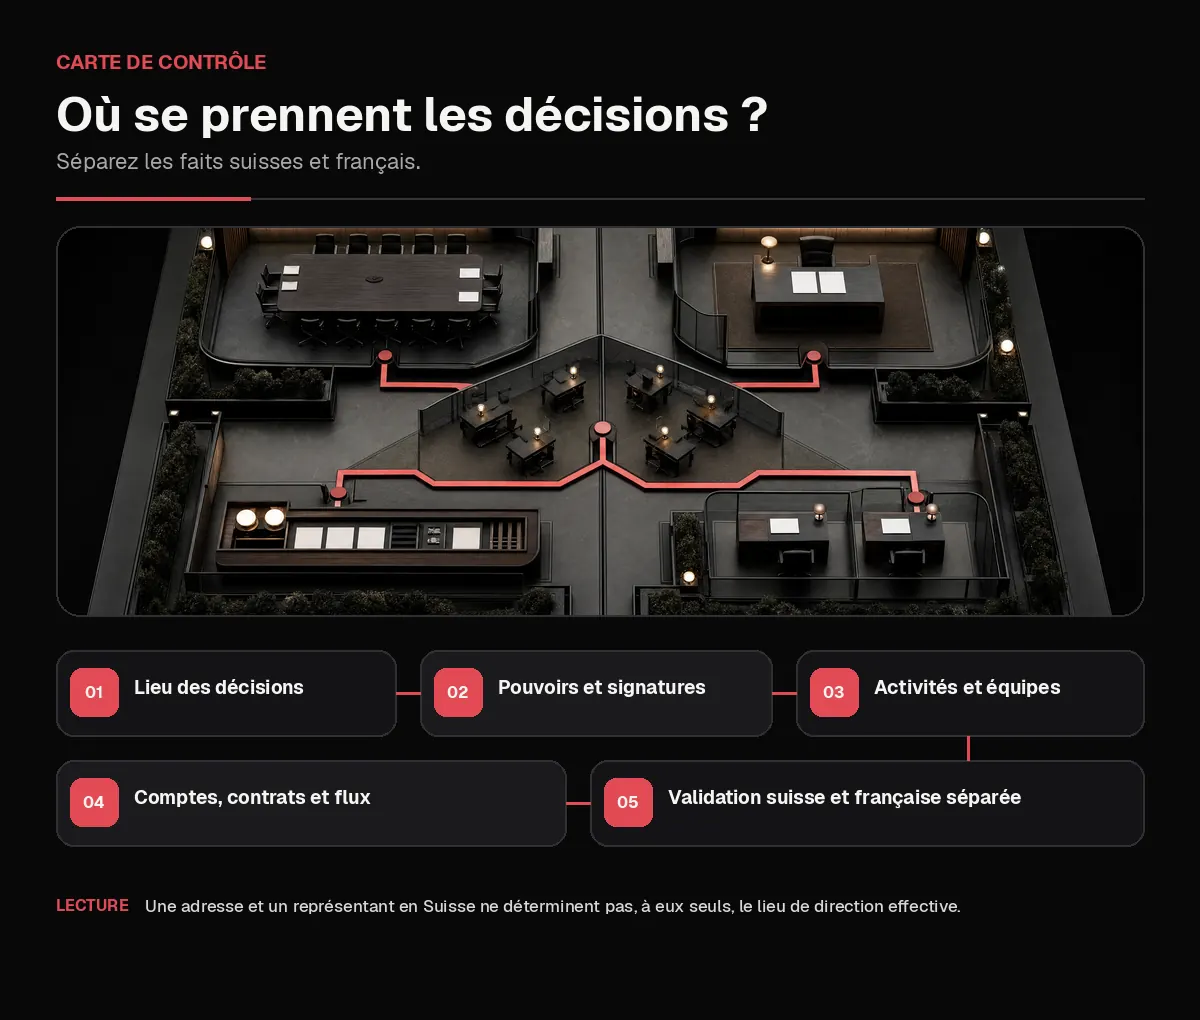
Vous devez donc cartographier le lieu des décisions, les pouvoirs bancaires, la négociation et la signature des contrats, les personnes qui rendent les services, ainsi que les locaux et moyens utilisés. Une adresse et un représentant en Suisse ne déterminent pas, à eux seuls, le lieu de direction effective.
Une activité exercée depuis la France peut aussi soulever une question d’établissement stable. L’article 5 de la convention vise notamment l’installation fixe d’affaires et, sous conditions, une personne qui exerce habituellement des pouvoirs permettant de conclure des contrats. Le guide sur la société suisse et l’établissement stable en France développe ce test.
Si vous êtes domicilié en France et utilisez, pour vous-même ou pour une personne ayant la qualité de résident, une procuration sur le compte suisse de la holding, vous devez déclarer ce compte avec votre déclaration annuelle de revenus. Le BOFiP, paragraphes 10 à 30 et 50 vise le bénéficiaire d’une procuration parmi les déclarants et précise cette condition d’utilisation. Le formulaire officiel 3916-3916 bis 2026 demande alors de remplir le cadre 6, puis le cadre 6.2 lorsque le titulaire du compte est une personne morale.
Enfin, distinguez les flux de la holding du dividende que vous recevez personnellement en France. L’article Dividendes d’une société suisse : résident français traite ce second niveau sans le confondre avec l’imposition de la société mère.
Comment créer une holding en Suisse dans le bon ordre ?
- Dessinez les entités, les participations cibles et les bénéficiaires effectifs.
- Définissez les fonctions de la holding, puis listez chaque flux envisagé.
- Choisissez entre SA et Sàrl, avec les organes et pouvoirs correspondants.
- Fixez séparément le siège, l’adresse et la représentation en Suisse.
- Faites valider l’apport ou l’acquisition des titres et son financement.
- Préparez les statuts, le capital, l’acte authentique et l’inscription.
- Formalisez ensuite contrats, pouvoirs, comptabilité et contrôles périodiques.
La constitution d’une SA ou d’une Sàrl requiert un acte authentique et la personnalité juridique naît avec l’inscription au registre du commerce. Cette section résume seulement le parcours ; le guide général de création en présente les formalités.
Ne confondez pas l’adresse du siège, la personne habilitée à représenter la société et le lieu réel de ses décisions. Exonia peut fournir une adresse de domiciliation en Suisse et propose en option un directeur résident suisse, sans que ces prestations remplacent l’analyse de la direction effective.
Quel budget et quelles pièces préparer ?
Votre budget doit séparer le capital légal, les coûts de constitution et de conseil, puis les dépenses annuelles de comptabilité, d’administration, de banque et de fiscalité. Ajoutez le coût d’une révision lorsqu’elle est requise et celui de la documentation des opérations intragroupe.
Complétez ce travail avec le guide du compte bancaire d’une entreprise suisse détenue par un non-résident.
Préparez un organigramme cible, l’identité des détenteurs et bénéficiaires effectifs, les pays des filiales, une description des activités, les pouvoirs, les contrats et flux envisagés, l’origine des fonds et le calendrier. Cette checklist prépare vos échanges, mais ne constitue pas une liste universelle exigée par toutes les autorités ou banques.
Avant tout apport de titres, faites valider les conséquences juridiques et fiscales de l’opération en Suisse comme en France. Pour examiner l’accompagnement Exonia sans figer de montant dans cet article, vous pouvez consulter les tarifs en vigueur.
FAQ sur la création d’une holding en Suisse
Un Français peut-il créer une holding en Suisse ?
Oui, un résident français peut constituer et détenir une Sàrl ou une SA suisse, sous réserve d’organiser le siège, la représentation domiciliée en Suisse et les obligations applicables dans les deux pays.
Une holding suisse garantit-elle une économie d’impôt ?
Une holding suisse ne garantit aucune économie d’impôt : le traitement dépend des participations, des flux, des fonctions réelles et des règles suisses, françaises et conventionnelles applicables.
Faut-il choisir une SA ou une Sàrl ?
Choisissez selon les détenteurs, les organes, les transferts prévus, le financement et le capital légal, puis faites vérifier les statuts et accords correspondants.
Peut-on transformer une société existante en holding ?
Une réorganisation peut être envisagée, mais l’apport, l’achat ou l’échange de titres produit des conséquences distinctes qu’il faut analyser avant l’opération.
Une holding suisse doit-elle avoir un représentant domicilié en Suisse ?
Oui, si elle prend la forme d’une Sàrl ou d’une SA : la société doit pouvoir être représentée par une personne domiciliée en Suisse selon les règles propres à sa forme.
Articles similaires