Compte bancaire professionnel suisse non-résident
Mis à jour le
Préparez le compte bancaire de votre société suisse depuis la France : consignation, documents, contrôles, flux prévus et questions à poser.
Écrit par Lorik Murisier
En bref : Vous pouvez préparer le compte bancaire d’une société suisse tout en vivant en France, mais la banque reste libre d’accepter la relation. Distinguez le compte de consignation du compte opérationnel, puis documentez les personnes, l’activité, les fonds et les flux attendus.
Vous pouvez préparer l’ouverture du compte d’une société suisse même si vous vivez en France. Votre résidence française ne suffit pas, à elle seule, à interdire cette démarche. La banque conserve toutefois la liberté d’accepter ou de refuser la relation après l’examen du dossier.
Dans cet article, « non-résident » désigne donc le fondateur ou l’ayant droit économique domicilié en France, et non une société étrangère cherchant un compte en Suisse. La société concernée possède son siège en Suisse et prépare sa propre relation bancaire professionnelle. Pour éviter un blocage en cours de constitution, vous devez aussi séparer deux besoins : consigner le capital et disposer ensuite d’un compte opérationnel. Cette distinction bancaire s’intègre dans le guide de création d’une société suisse depuis la France, qui replace le compte parmi les décisions et formalités du projet.
La préparation de votre dossier commence bien avant le premier échange avec un établissement bancaire. Vous devez pouvoir présenter les personnes concernées, l’activité prévue, la provenance des fonds et les flux attendus. Cette cohérence compte davantage qu’une liste de pièces rassemblées sans explication.
Peut-on ouvrir un compte professionnel suisse en vivant en France ?
La réponse dépend moins de votre adresse personnelle que du dossier complet soumis à la banque. Une société suisse peut avoir un fondateur, un associé, un actionnaire ou un ayant droit économique domicilié en France. Une SA ou une Sàrl doit néanmoins pouvoir être représentée par une personne domiciliée en Suisse : un membre du conseil d’administration ou un directeur pour la SA, un gérant ou un directeur pour la Sàrl. Cette condition de représentation ne crée aucun droit automatique à l’ouverture d’un compte.
Trois notions doivent rester distinctes. Votre domicile personnel indique où vous vivez. Le siège de la société est le lieu d’où son administration est gérée. Son domicile est l’adresse où elle peut être jointe à son siège. Les personnes habilitées à engager la société correspondent aux pouvoirs de représentation inscrits ou documentés.
Cette distinction évite une confusion fréquente : une adresse de société ne transforme pas son fondateur en résident suisse. Pour approfondir ce point sans le mélanger avec la relation bancaire, consultez le guide qui aide à distinguer le siège et l’adresse de domiciliation.
La banque examine ensuite le profil selon ses propres critères, son appétence au risque et les informations disponibles. Elle peut demander des pièces supplémentaires, un entretien ou une modalité d’identification particulière. Ces pratiques varient selon l’établissement, le secteur d’activité et les pays impliqués. Elles doivent donc être confirmées avant de lancer la démarche.
Compte de consignation et compte opérationnel : quelle différence ?
Le compte de consignation sert à déposer le capital destiné à la constitution de la société. Les fonds restent affectés à cette opération pendant la procédure. Le compte professionnel opérationnel sert, quant à lui, à encaisser les recettes et à régler les dépenses liées à l’activité après la constitution.
Pour une Sàrl ou une SA fondée par apport en espèces, la chronologie suit généralement quatre repères :
- Vous préparez la constitution et les documents demandés au stade du projet.
- Vous déposez le capital auprès de l’établissement qui réalise la consignation.
- La société est ensuite inscrite au registre du commerce selon la procédure de constitution applicable.
- Les fonds consignés sont mis à disposition selon les justificatifs et le processus de l’établissement, tandis que le compte destiné à l’activité est activé ou ouvert suivant le parcours retenu.
La terminologie commerciale et l’enchaînement exact peuvent changer d’une banque à l’autre. Ne supposez pas que le compte de consignation devient automatiquement le compte courant de la nouvelle société. Demandez par écrit ce qui se passe après l’inscription et quelles formalités restent nécessaires.
Si vous souhaitez replacer cette étape dans l’ensemble de la constitution, le guide sur les étapes de création d’une Sàrl en Suisse détaille le parcours général.
Quels documents préparer pour le dossier bancaire ?
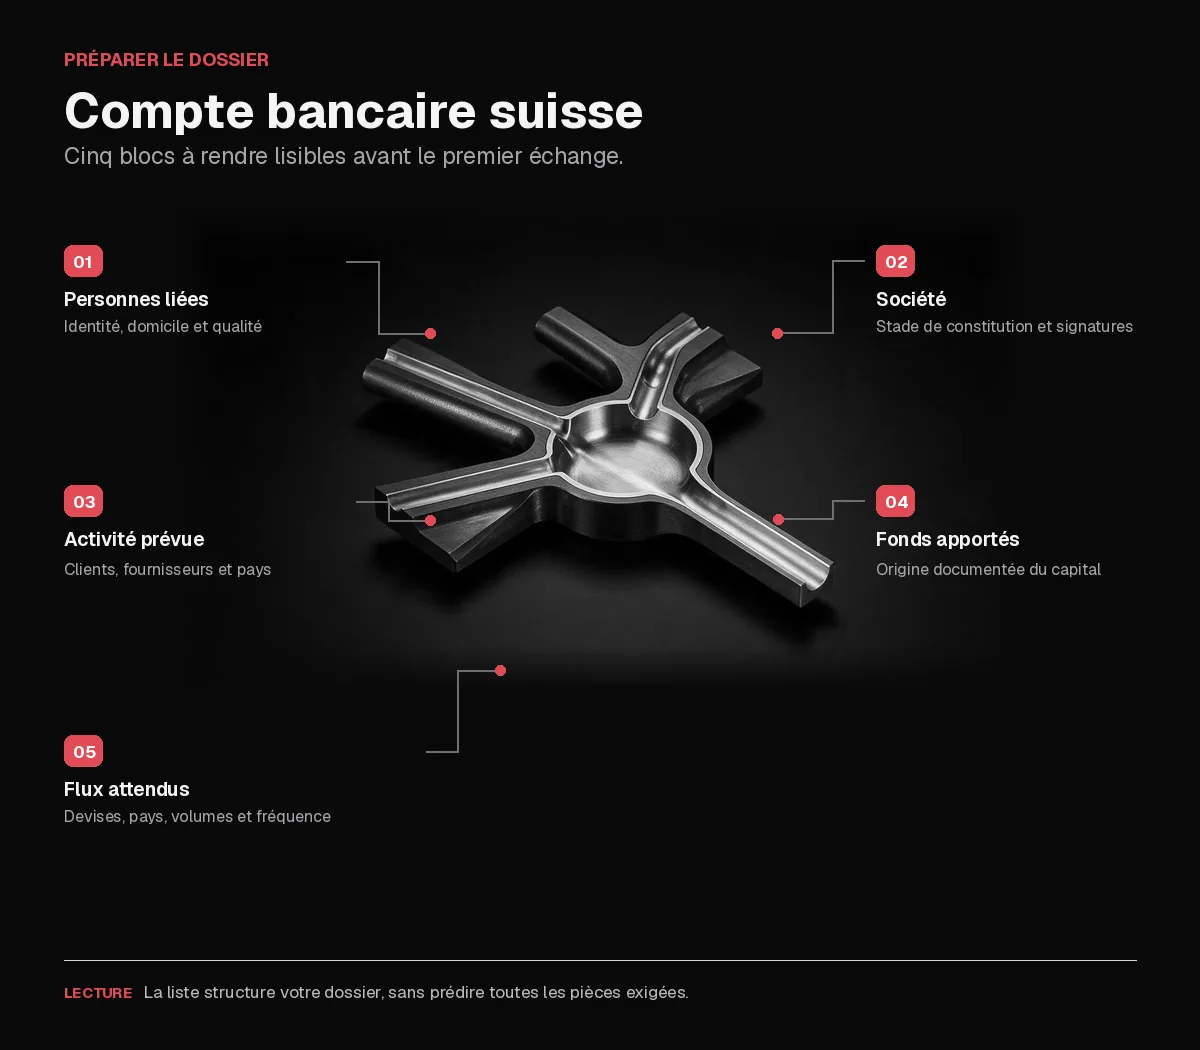
Il n’existe pas de checklist universelle garantissant une acceptation. La banque adapte ses demandes au stade de constitution, aux personnes concernées et au projet. La liste suivante sert donc à structurer votre dossier, et non à prédire toutes les pièces exigées.
Les personnes liées à la société
Préparez les justificatifs d’identité et de domicile susceptibles d’être demandés pour les fondateurs, associés ou actionnaires, dirigeants, signataires et ayants droit économiques. Ajoutez un schéma de détention lisible lorsque plusieurs sociétés ou personnes se succèdent dans la chaîne de contrôle.
La société et son stade de constitution
Regroupez le projet de statuts ou les statuts signés, les documents de constitution disponibles, l’extrait du registre du commerce une fois émis et les pouvoirs de signature. Chaque version doit correspondre au stade réel du dossier.
La banque peut aussi vouloir comprendre qui engage valablement la société. Si ce sujet vous concerne, l’article consacré à la manière d’organiser la représentation de la Sàrl en Suisse permet de préparer cette partie sans confondre représentation et résidence du fondateur.
L’activité prévue
Décrivez ce que la société vend, ses clients probables, ses fournisseurs et les pays concernés. Joignez les contrats déjà conclus ou les justificatifs disponibles lorsqu’ils éclairent réellement le projet. Une formule générale comme « conseil international » ne permet pas de comprendre la réalité économique attendue.
Les fonds apportés
Préparez une explication documentée de l’origine du capital et assurez-vous qu’elle correspond à la situation déclarée des apporteurs. Selon le cas, la banque peut demander des relevés, des actes ou d’autres justificatifs permettant de suivre la provenance des fonds.
Les flux attendus
Présentez les devises envisagées, les pays d’origine et de destination, les volumes prévisionnels ainsi que la fréquence probable des opérations. Précisez également les moyens d’encaissement et de paiement attendus. Les prévisions restent des estimations, mais elles doivent correspondre au modèle économique présenté.
Comment se déroule l’examen de la banque ?
L’examen peut commencer par une prise de contact et un questionnaire. Viennent ensuite, selon le processus de l’établissement, l’identification des personnes, l’analyse de l’activité et des fonds, un entretien, puis d’éventuelles demandes complémentaires. La décision intervient lorsque la banque estime disposer des éléments nécessaires. Cet ordre indicatif n’est ni garanti ni identique dans tous les établissements.
Votre interlocuteur doit pouvoir comprendre qui contrôle la société, ce qu’elle vend, à quels clients, depuis quels lieux et comment l’argent circulera. Une présentation cohérente relie le contrat commercial, le pays du client, la devise facturée et le montant attendu. Si ces éléments se contredisent, une explication ou une pièce complémentaire peut être demandée.
Une identification en personne, une vidéoconférence ou une autre procédure reconnue peut être requise selon la banque et le profil. Ne promettez donc pas à vos associés que toute la démarche se terminera à distance. Vérifiez la modalité applicable aux résidents français avant d’organiser la signature des documents.
Pourquoi un dossier peut-il être ralenti ou refusé ?
Une demande complémentaire ne révèle pas nécessairement la cause finale d’une décision. Plusieurs facteurs peuvent néanmoins rendre l’analyse plus longue ou conduire l’établissement à ne pas poursuivre la relation :
- l’identité d’une personne ou la chaîne de détention reste insuffisamment documentée ;
- la description de l’activité demeure trop générale pour relier les opérations au projet ;
- la provenance des fonds ne peut pas être retracée avec les justificatifs fournis ;
- les flux annoncés paraissent incompatibles avec les contrats ou le modèle présenté ;
- certains pays, secteurs ou intermédiaires appellent des vérifications renforcées ;
- des pièces sont incomplètes, incohérentes ou périmées.
La bonne réponse consiste à corriger l’incohérence ou à apporter le document demandé. Il ne faut jamais dissimuler un ayant droit économique, fractionner artificiellement des fonds ou recourir à un prête-nom pour éviter un contrôle.
Comment préparer la demande depuis la France ?
Vous pouvez organiser le travail en six étapes qui rendent le dossier plus facile à expliquer :
- Définissez la structure de détention, les dirigeants et les futurs signataires.
- Rédigez une description précise de l’activité, avec les clients et fournisseurs envisagés.
- Cartographiez les premiers flux par pays, devise, fréquence et ordre de grandeur.
- Réunissez les justificatifs disponibles sur les personnes, la société et la provenance des fonds.
- Demandez à l’établissement ses modalités pour un fondateur domicilié en France et pour chaque stade de constitution.
- Conservez une version datée du dossier, puis mettez toutes les pièces à jour ensemble.
La grille de cadrage d’un accompagnement de création vous aide à faire préciser la coordination bancaire dans le mandat.
Côté France : devez-vous déclarer le compte suisse ?
Si vous êtes fiscalement domicilié en France, le droit français vous impose une déclaration annuelle des comptes ouverts, détenus, utilisés ou clos à l’étranger. Cette obligation vise également le bénéficiaire d’une procuration, y compris lorsque le compte bancaire appartient à la société suisse et non au dirigeant personnellement.
La déclaration s’effectue avec votre déclaration annuelle de revenus, au moyen du formulaire unique n° 3916-3916 bis. Vous devez déclarer chaque compte concerné, même s’il a seulement été détenu, utilisé ou clos pendant l’année.
En cas de défaut de déclaration, le droit français prévoit une amende de 1 500 euros par compte bancaire non déclaré. Avant de déposer votre déclaration, vérifiez donc les pouvoirs bancaires accordés pendant l’année, même si vous ne vous considérez pas comme le titulaire du compte professionnel.
Dans un exemple entièrement fictif, une fondatrice installée à Lyon prépare une société suisse de conseil industriel. Elle présente les prestations prévues, les pays de ses premiers clients, les contrats déjà disponibles, les montants prévisionnels et la provenance du capital. Elle vérifie ensuite quelles personnes doivent être identifiées et si un rendez-vous est nécessaire. Cet exemple ne préjuge ni l’acceptation ni le délai d’examen.
Lorsque la relation bancaire s’inscrit dans une acquisition, consultez la méthode pour préparer le rachat d’une entreprise en Suisse.
Quelles questions poser avant de choisir une banque ?
Avant d’envoyer des documents sensibles, demandez un cadrage précis à l’établissement afin de comparer les exigences réellement applicables à votre dossier :
- Acceptez-vous d’étudier une société suisse dont le fondateur ou l’ayant droit économique vit en France ?
- Quelles étapes distinguent la consignation du capital et l’ouverture du compte opérationnel ?
- Quelles personnes doivent être identifiées, et selon quelle modalité ?
- Quelles pièces demandez-vous au stade actuel de la constitution ?
- Quels pays, devises et types de flux pourrez-vous traiter après une éventuelle acceptation ?
- Quelles informations devront être mises à jour pendant la relation ?
- Quels frais bancaires et conditions contractuelles s’appliquent au compte envisagé ?
Ces réponses vous permettent de comparer des processus compatibles avec votre situation sans transformer une prise de contact en garantie d’acceptation.
FAQ sur le compte bancaire professionnel suisse d’un non-résident
Faut-il habiter en Suisse pour ouvrir le compte de sa société suisse ?
Le fondateur, l’associé, l’actionnaire ou l’ayant droit économique peut être domicilié en France. En revanche, une SA ou une Sàrl doit pouvoir être représentée par une personne domiciliée en Suisse : un membre du conseil d’administration ou un directeur pour la SA, un gérant ou un directeur pour la Sàrl. La banque reste libre d’accepter la relation après ses contrôles.
Peut-on effectuer toutes les démarches à distance depuis la France ?
Il ne faut pas le présumer. Une banque peut proposer une identification à distance, mais elle peut aussi demander une autre procédure ou un rendez-vous en personne selon le dossier.
Peut-on déposer le capital avant l’inscription au registre du commerce ?
Oui, la consignation du capital intervient précisément dans la phase de constitution précédant l’inscription, pour une fondation par apport en espèces. Le processus et les documents requis doivent être confirmés auprès de l’établissement choisi.
Le compte de consignation devient-il automatiquement le compte professionnel ?
Il ne faut pas compter sur une conversion automatique. La libération des fonds et l’ouverture ou l’activation du compte opérationnel suivent le processus de la banque après l’inscription.
Préparer la relation bancaire dans le bon ordre
Votre résidence en France n’empêche pas de présenter le dossier bancaire d’une société suisse, mais elle ne garantit aucune acceptation. Commencez par distinguer le compte de consignation du compte opérationnel. Rendez ensuite lisibles les personnes concernées, l’activité, les fonds et les flux, puis confirmez les modalités propres à la banque.
Si vous préparez une création de Sàrl ou de SA en Suisse, Exonia peut vous accompagner dans ce projet. Vous pouvez consulter les tarifs en vigueur sans qu’aucun montant ne soit figé dans cet article.
Articles similaires