Reprendre une entreprise suisse
Mis à jour le
Préparez la reprise d’une entreprise suisse : cible, annonces, audit, mode d’acquisition, financement et contrôles à mener depuis la France.
Écrit par Lorik Murisier
En bref : Reprendre une entreprise suisse exige de définir la cible et le périmètre acheté avant tout engagement définitif. Vous devez ensuite vérifier les finances, les contrats, la fiscalité, le personnel et les opérations, sans négliger les conséquences liées à votre résidence française.
Vous repérez une activité établie, avec une équipe et des clients. Cette continuité reste à démontrer : l’annonce ne précise pas toujours ce que vous achetez et les comptes passés ne suffisent pas à prévoir l’après-cession.
Votre première décision porte sur le périmètre de l’opération, car acheter les participations et reprendre des actifs n’expose pas aux mêmes vérifications. Ce parcours vous aide à préparer vos questions et vos pièces avant de consulter les professionnels compétents.
Comment définir l’entreprise suisse à reprendre ?
Commencez par une fiche d’une page indiquant le secteur, les cantons acceptables, la taille, la clientèle et votre futur rôle. Précisez la dépendance tolérée au propriétaire, à un salarié clé, à un fournisseur ou à quelques clients. Classez ensuite vos critères entre impératifs, concessions possibles et motifs d’abandon, comme une information financière indisponible ou une dépendance commerciale incompatible avec votre projet.
Avant les premiers contacts, déterminez si vous recherchez les parts sociales d’une Sàrl, les actions d’une SA ou certains actifs et l’activité, éventuellement par un véhicule distinct. En droit suisse, la cession de parts sociales d’une Sàrl est soumise à la forme écrite et, en principe, à l’approbation de l’assemblée des associés selon les art. 785 et 786 du Code des obligations.
Vente en Suisse : comment trier les annonces ?
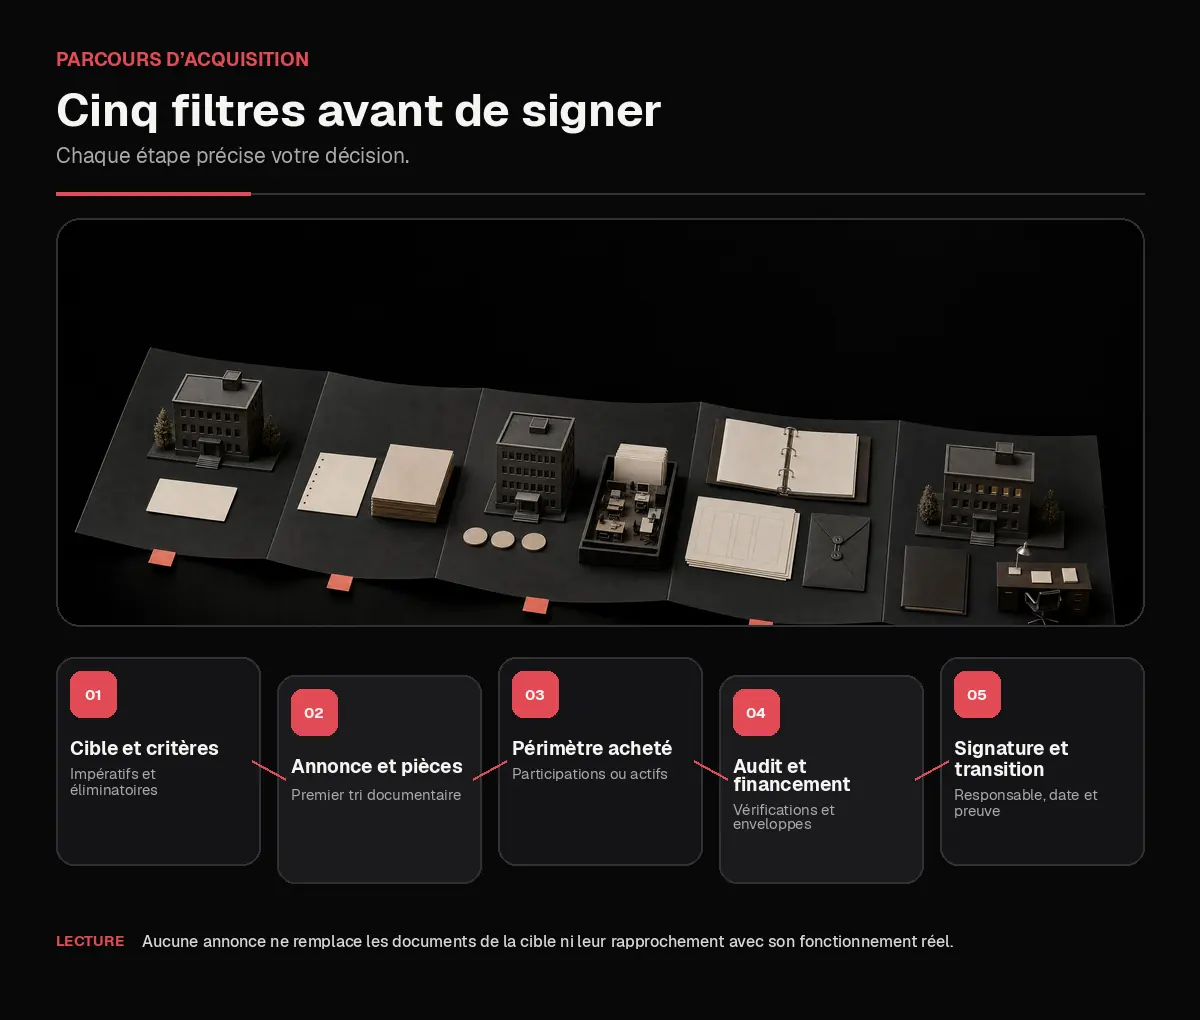
Une annonce sert uniquement à décider si vous demandez un dossier. Relevez l’activité, l’implantation, le motif annoncé de la vente en Suisse, les données financières, les actifs, les locaux, l’effectif, les autorisations et la concentration de la clientèle. Listez aussi les informations absentes sans interpréter leur silence.
Utilisez cette première checklist documentaire avant d’organiser un échange avec la personne qui présente la cible :
- l’identité de la cible est connue ou son anonymisation est expliquée ;
- le périmètre proposé distingue la société, l’activité et les actifs ;
- les exercices financiers disponibles sont identifiés ;
- les locaux, équipements, contrats et autorisations sont décrits ;
- le rôle du propriétaire dans les ventes et les opérations est précisé ;
- les principaux clients, fournisseurs et salariés clés peuvent être analysés sous confidentialité ;
- les raisons de la cession et le calendrier annoncé restent cohérents avec les pièces.
Un document sensible peut rester confidentiel au début des échanges. Prévoyez toutefois quand, sous quelle forme et à qui il sera communiqué. Aucune annonce ne remplace les documents de la cible ni leur rapprochement avec son fonctionnement réel.
Acheter les participations ou les actifs ?
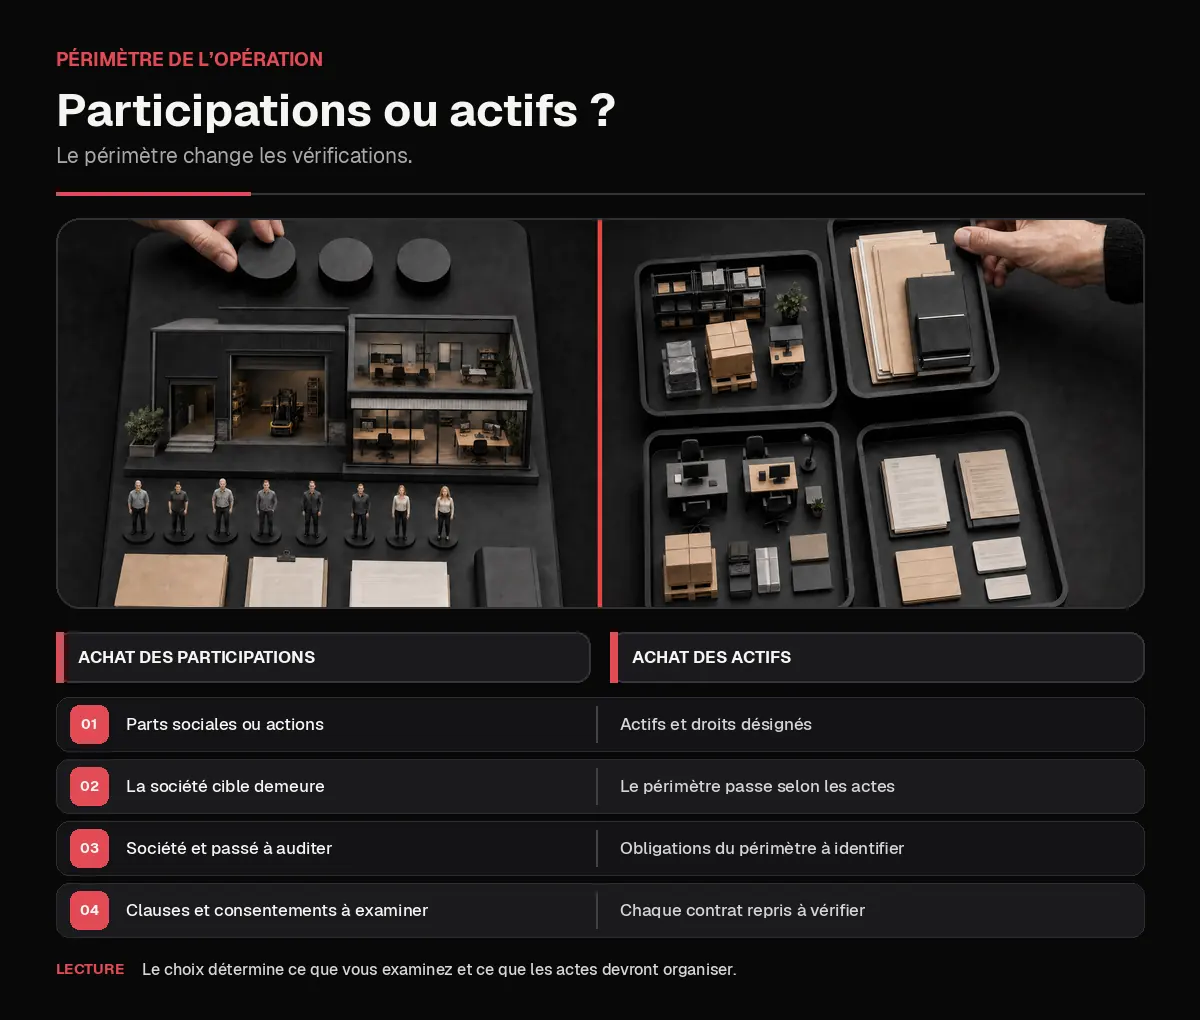
Le choix détermine l’audit et le contenu des actes. Cette grille ne présume du transfert d’aucun contrat, salarié ou autorisation. Les effets juridiques résumés, dont la continuité de la personne morale, le périmètre et les consentements éventuels, doivent être confirmés selon les actes et le Code des obligations.
| Point à comparer | Achat des participations de la société | Achat de tout ou partie des actifs et de l’activité |
|---|---|---|
| Objet acheté | Parts sociales de la Sàrl ou actions de la SA | Actifs, droits et éléments d’activité précisément désignés |
| Continuité | La société cible demeure la même personne morale | Le périmètre passe vers l’acquéreur ou son véhicule selon les actes |
| Risques historiques | L’audit porte sur la société et son passé | L’audit identifie aussi les obligations susceptibles d’accompagner le périmètre |
| Contrats | Examiner les clauses de changement de contrôle et les consentements requis | Identifier chaque contrat repris et les conditions de son transfert |
| Salariés | Vérifier les engagements de la société cible | Vérifier les règles applicables au transfert de l’entreprise ou d’une partie |
| Autorisations | Contrôler leur maintien et les obligations de notification | Vérifier séparément leur transférabilité ou la nécessité d’une nouvelle demande |
| Fiscalité et formalités | Analyser l’acquisition et la situation fiscale de la cible | Analyser la cession des éléments et leur reprise par l’acquéreur |
En cas de transfert d’entreprise au sens de l’art. 333 CO, les rapports de travail passent à l’acquéreur avec les droits et obligations qui en découlent, sauf opposition du travailleur. L’applicabilité au périmètre concret doit être vérifiée dans le Code des obligations. L’art. 181 CO prévoit des règles propres à la reprise d’un patrimoine ou d’une entreprise avec actif et passif. La structure et les effets de l’opération doivent être qualifiés avant toute conclusion.
Pour comparer les formes de la société cible sans reproduire ici leurs règles, consultez les différences entre SA et Sàrl.
Que vérifier pendant l’audit préalable ?
Préparez six blocs de contrôle, puis attribuez chaque question au professionnel compétent. La liste dépend de la cible et du mode d’acquisition.
- Finances et trésorerie : demandez les comptes disponibles, situations intermédiaires, dettes, créances, budget et besoins de trésorerie. Rapprochez les revenus récurrents annoncés des contrats et factures.
- Fiscalité : réunissez déclarations, décisions, échanges administratifs et éléments de TVA. Faites identifier les périodes ouvertes et le traitement de l’opération, qui dépend notamment de sa structure, des parties et des éléments transférés, avec une validation fiscale suisse du dossier concret.
- Contrats et litiges : inventoriez clients, fournisseurs, financement, bail, assurances, garanties et contentieux. Repérez échéances, résiliations, exclusivités et clauses liées au contrôle.
- Personnel et assurances sociales : examinez contrats de travail, rémunérations, vacances, absences, litiges et décomptes sociaux. Toute conséquence sociale ou tout transfert de rapports de travail doit être validé au regard de l’art. 333 CO et de la situation précise.
- Propriété intellectuelle et données : vérifiez les détenteurs des marques, domaines, logiciels, créations et bases, puis demandez les licences, contrats de développement, politiques d’accès et incidents documentés.
- Opérations, actifs et autorisations : inventoriez équipements, stocks, locaux, procédures et dépendances techniques, puis rapprochez-les des titres, contrats, entretiens et autorisations correspondants.
Consultez aussi l’extrait du registre du commerce sur Zefix, relevez les organes et pouvoirs de signature publiés, puis confrontez-les aux documents remis.
Comment préparer le financement et l’offre ?
Séparez le budget d’acquisition, la trésorerie nécessaire après la reprise et le financement d’un éventuel véhicule. Vous évitez ainsi d’affecter toutes vos ressources au prix alors que salaires, stocks, investissements et décalages d’encaissement subsistent.
Votre proposition peut décrire le périmètre, les hypothèses, les vérifications restantes, les conditions et le calendrier. Faites rédiger et relire toute lettre d’intention pour l’opération : sa portée obligatoire dépend de son texte et des circonstances. L’art. 1 CO rattache la conclusion du contrat à la manifestation concordante des volontés dans le Code des obligations.
Si une société suisse porte l’acquisition, préparez sa relation bancaire sans présumer de son acceptation. Le guide sur le compte bancaire d’une entreprise suisse détenue par un non-résident précise les personnes, fonds et flux à documenter.
Côté France : quels risques contrôler avant la signature ?
Cette section traite exclusivement du droit français et de la convention fiscale franco-suisse. La résidence française ne déclenche pas automatiquement chaque obligation ci-dessous : leur application dépend des faits, du rôle personnel de l’acquéreur et de la structure retenue.
Documentez le lieu des décisions stratégiques, car le BOFiP définit le siège de direction effective comme le lieu de ces décisions et précise que sa détermination est une question de fait, au paragraphe 50 du BOFiP, BOI-RPPM-RCM-30-30-30-30.
Analysez l’activité exercée en France : locaux, équipe, négociation, signature et exécution des contrats. Une entreprise étrangère peut y être imposée à raison des opérations réalisées par un établissement qui y est caractérisé, selon le BOFiP, BOI-IS-CHAMP-60-10-30. Le guide sur le risque d’établissement stable en France expose les critères à documenter.
Vérifiez enfin vos droits personnels sur les comptes étrangers. Si vous êtes domicilié en France et bénéficiez d’une procuration sur un compte suisse concerné, la déclaration annuelle peut vous viser, même lorsque la société est titulaire. Le formulaire 3916-3916 bis vise notamment le bénéficiaire d’une procuration et demande des renseignements sur le titulaire. Faites analyser la fiscalité du financement et des futurs salaires, intérêts ou distributions.
Que faut-il organiser entre la signature et la reprise effective ?
Attribuez un responsable, une date et une preuve aux pouvoirs de signature, accès bancaires, assurances, fournisseurs, clients, salariés, systèmes, données, licences, locaux et communications. Distinguez la signature, la réalisation des conditions et le changement de contrôle opérationnel. Leurs effets et dates dépendent des actes et conditions applicables : la signature seule n’emporte aucune prise de contrôle automatique.
Si le véhicule est une Sàrl ou une SA, vérifiez sa représentation en Suisse. Une Sàrl doit pouvoir être représentée par au moins un gérant ou directeur domicilié en Suisse selon l’art. 814, al. 3 CO. Pour une SA, il faut au moins un membre du conseil d’administration ou directeur domicilié en Suisse selon l’art. 718, al. 4 du Code des obligations. Exonia propose, en option, un directeur résident suisse et fournit une adresse de siège en Suisse.
Reprise ou création : comment trancher ?
| Critère | Reprendre une activité | Créer une nouvelle société |
|---|---|---|
| Activité | Accès à une organisation existante à vérifier | Organisation à construire selon le projet |
| Historique | Comptes, contrats et risques passés à auditer | Absence d’historique propre, mais démarrage à préparer |
| Clientèle et contrats | Relations existantes dont la continuité doit être contrôlée | Relations à développer et contractualiser |
| Organisation | Transition avec les équipes, outils et locaux | Liberté plus large pour définir le fonctionnement |
| Financement | Acquisition et trésorerie après reprise | Constitution, lancement et trésorerie initiale |
La bonne option dépend du périmètre disponible, des risques auditables et de l’organisation souhaitée. Pour bâtir une structure neuve, consultez le parcours de création d’une société suisse depuis la France. Le simulateur fiscal peut soutenir une première comparaison d’implantation sans remplacer l’analyse du projet et des flux. Toute comparaison dépend de la structure, de l’activité, du canton et de la situation française.
Questions fréquentes sur la reprise d’une entreprise suisse
Un résident français peut-il reprendre une entreprise suisse ?
La résidence française ne ferme pas, à elle seule, l’accès à une acquisition. Le montage, la direction effective, l’activité en France et les obligations personnelles doivent toutefois être validés selon la structure retenue.
Où trouver une entreprise suisse à reprendre ?
Examinez les annonces et les opportunités de votre réseau avec la fiche de cible et la checklist documentaire. L’origine du contact ne dispense jamais des vérifications prévues.
Faut-il acheter les parts ou les actifs ?
Comparez l’objet acheté, la continuité de la société, les risques historiques, les contrats, les salariés et les autorisations. La réponse dépend des effets juridiques et fiscaux validés pour le dossier.
Quels documents vérifier avant de signer ?
Commencez par les comptes, déclarations fiscales, contrats, dossiers du personnel, propriété intellectuelle, inventaires, assurances, litiges et autorisations, puis adaptez cette liste au périmètre.
Préparer la prochaine décision
Votre dossier doit relier la cible, le mode d’acquisition, l’audit, le financement et la transition. Faites valider séparément les conséquences suisses et françaises avant tout engagement définitif.
Si votre décision conduit plutôt à créer une Sàrl ou une SA suisse, ou un véhicule suisse pour porter le projet, Exonia peut accompagner cette création, proposer un directeur résident suisse en option et fournir une adresse de siège en Suisse. Vous pouvez consulter les tarifs en vigueur sans figer de montant dans ce guide.
Articles similaires