Compte de consignation du capital suisse
Mis à jour le
Préparez votre compte de consignation du capital suisse : dossier bancaire, attestation, inscription et libération des fonds depuis la France.
Écrit par Lorik Murisier
En bref : Le compte de consignation reçoit temporairement le capital versé avant l’inscription d’une Sàrl ou d’une SA suisse. La banque atteste le dépôt, puis traite la sortie des fonds après la constitution selon les justificatifs et le parcours convenus.
Vous préparez votre société depuis la France et devez transférer son capital avant même qu’elle soit inscrite. Le compte de consignation sert précisément à franchir cette étape sans le confondre avec le futur compte utilisé pour facturer, payer un fournisseur ou régler un salaire.
Votre première décision consiste à coordonner le dossier bancaire avec les statuts, le notaire et l’inscription. Vous évitez ainsi qu’un nom, un montant ou un pouvoir diffère selon les documents transmis. Cette préparation s’inscrit dans le parcours complet de création depuis la France, mais cet article se concentre sur le trajet du capital.
Concrètement, créez une fiche de suivi unique avant d’envoyer le premier document. Inscrivez-y la version du projet de statuts, la raison de commerce utilisée, le capital annoncé, les apporteurs, le notaire prévu et la personne chargée de répondre à la banque. Lorsque l’un de ces éléments évolue, mettez à jour la fiche avant le prochain envoi. Vous réduisez ainsi le risque de faire circuler simultanément deux versions incompatibles du même projet.
À quoi sert un compte bloqué pour le capital suisse ?
Le compte de consignation, parfois présenté comme un compte bloqué ou un compte de libération du capital, est un compte temporaire affecté à une constitution par apport en espèces. Les fonds y sont déposés auprès d’un établissement soumis à la loi sur les banques, qui certifie qu’ils sont à la disposition de la société en formation.
Ce compte ne sert donc pas aux dépenses ordinaires de l’activité pendant la constitution. Son intitulé commercial et ses conditions peuvent varier selon l’établissement, ce qui impose de demander ce que recouvrent exactement les mots « consignation », « blocage » ou « libération » dans le contrat proposé.
Le capital social d’une Sàrl atteint au minimum 20 000 CHF et doit être entièrement libéré. Le capital-actions d’une SA atteint au minimum 100 000 CHF, avec les règles légales de libération applicables à cette forme.
Compte de consignation ou compte courant : quelle différence ?
Les deux comptes répondent à des moments différents du projet. Une banque peut prévoir une transition entre eux, tandis qu’une autre peut demander un parcours distinct. Vous devez donc obtenir la procédure applicable à votre dossier plutôt que supposer une conversion automatique.
| Point comparé | Compte de consignation | Compte professionnel opérationnel | Étape de sortie |
|---|---|---|---|
| Objectif | Recevoir le capital affecté à la constitution | Encaisser et payer dans le cadre de l’activité | Transférer les fonds selon la procédure convenue |
| Moment d’utilisation | Avant l’inscription de la société | Après l’ouverture ou l’activation du compte d’activité | Après production du justificatif demandé |
| Opérations possibles | Dépôt du capital et maintien de son affectation | Opérations bancaires admises par le contrat | Clôture, conversion ou transfert selon la banque |
| Document central | Attestation du dépôt | Convention de compte et pouvoirs bancaires | Preuve de l’inscription ou autre pièce demandée |
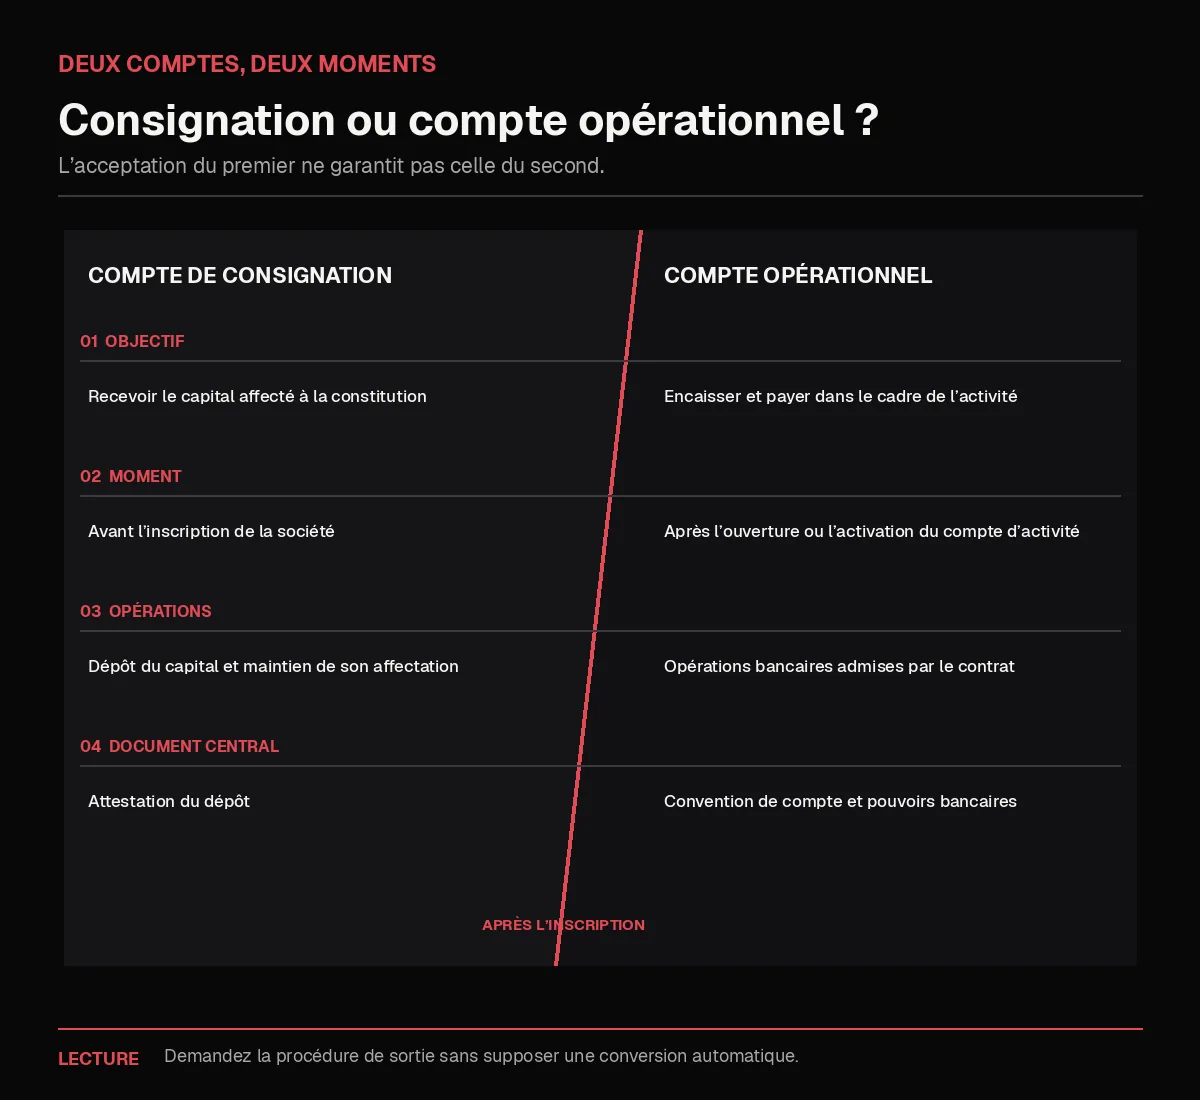
L’acceptation du compte de consignation ne garantit pas celle du compte professionnel opérationnel. Pour préparer ce second dossier sans dupliquer les contrôles généraux, consultez le guide consacré au compte professionnel suisse d’une société détenue depuis la France.
Comment ouvrir un compte de consignation depuis la France ?
Commencez par demander à l’établissement s’il examine le dossier d’une société suisse en formation dont le fondateur est domicilié en France. Vérifiez ensuite la modalité d’identification, le canal de transmission des documents, les personnes qui doivent intervenir et le stade auquel le projet de statuts doit être fourni.
La checklist suivante organise les catégories à préparer, sans prétendre remplacer la liste de la banque :
- le projet de société, sa raison de commerce, son siège, l’adresse du siège de la société en Suisse et les statuts dans leur version disponible ;
- les fondateurs, associés ou actionnaires, organes, signataires et ayants droit économiques ;
- les justificatifs d’identité et de domicile, ainsi qu’un schéma lisible lorsque la détention comporte plusieurs niveaux ;
- le montant apporté, l’identité du déposant et les pièces documentant l’origine des fonds ;
- les coordonnées du notaire, le calendrier envisagé et le circuit prévu pour l’attestation ;
- l’activité et les premiers flux lorsque l’établissement demande ces éléments dès la consignation.
Classez les pièces dans les mêmes catégories et ajoutez leur date de validité lorsqu’elle existe. Un tableau de transmission peut indiquer, pour chaque document, sa version, son émetteur, son destinataire et son état : à préparer, envoyé ou à remplacer. Ce tableau ne se substitue pas aux demandes de l’établissement, mais il permet de répondre sans perdre la cohérence du dossier. Si une information change, signalez-la au lieu de transmettre silencieusement une nouvelle pièce qui contredit la précédente.
Un fondateur domicilié en France peut recevoir une demande de rendez-vous, de copie certifiée ou de pièce complémentaire selon le processus choisi. Aucune liste ne crée un droit à l’ouverture, car l’établissement conserve ses critères d’acceptation et peut interrompre l’examen.
Du versement à l’attestation de consignation du capital
La chronologie suivante distingue les repères juridiques des modalités bancaires qui restent à confirmer :
- Vous transmettez le dossier et corrigez les éventuelles incohérences relevées par l’établissement.
- Après validation de son processus, la banque communique les coordonnées et les consignes de versement.
- Vous effectuez un versement traçable correspondant au capital annoncé et identifiez clairement le déposant.
- La banque contrôle la réception des fonds, puis émet l’attestation prévue pour la constitution.
- L’attestation rejoint le dossier de l’acte selon le circuit convenu entre la banque et le notaire.
- L’acte authentique est établi, puis la réquisition et ses pièces sont déposées au registre du commerce.
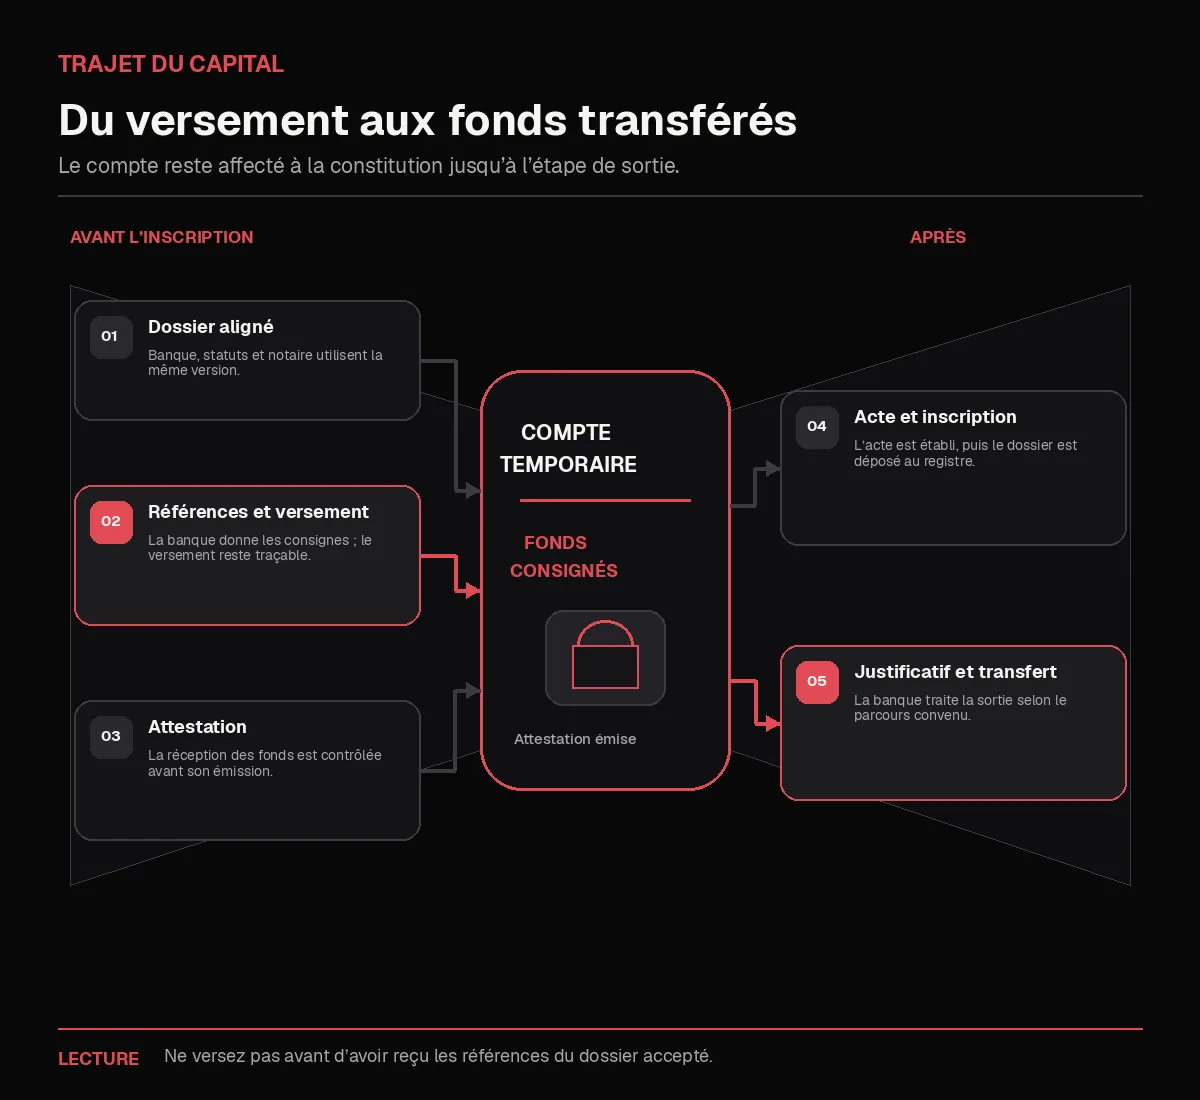
Ne versez pas le capital avant d’avoir obtenu les références et consignes propres au dossier accepté. Le nom de la société en formation, le capital, sa répartition et l’identité des apporteurs doivent rester cohérents avec le projet utilisé par le notaire. Pour replacer l’acte et l’inscription autour de cette séquence, consultez les étapes de création d’une Sàrl en Suisse.
Quand intervient la libération du capital après l’inscription ?
La Sàrl et la SA acquièrent la personnalité juridique par leur inscription au registre du commerce. La mise à disposition du capital intervient ensuite selon le justificatif de l’inscription accepté par la banque et les modalités prévues pour transférer les fonds à la société.
Cette sortie peut conduire vers un compte professionnel ouvert dans le même établissement ou vers un autre parcours autorisé par celui-ci. Elle ne signifie pas que toutes les fonctions d’un compte courant sont immédiatement disponibles. Avant le versement, demandez une réponse écrite sur les points suivants :
- quelle preuve devra être fournie après l’inscription ;
- vers quelle destination les fonds pourront être transférés ;
- quel délai indicatif la banque annonce, sans en faire une garantie ;
- comment elle traite les fonds si la constitution n’aboutit pas ;
- quelles étapes restent nécessaires pour le compte opérationnel.
Quelles erreurs retardent la consignation du capital ?
Un dossier peut devenir difficile à traiter lorsque les formulaires bancaires, le projet de statuts et les instructions au notaire ne racontent pas la même histoire. Vérifiez notamment les noms, le montant du capital, sa répartition, les signatures prévues et l’identité de chaque apporteur.
Relisez ces éléments comme un interlocuteur qui découvre entièrement le projet. Le déposant indiqué correspond-il à la personne annoncée dans le dossier ? La somme transférée correspond-elle au capital et à sa répartition ? Les signatures, le siège et la raison de commerce utilisent-ils partout la même version ? Si la réponse exige une explication, préparez-la avant le versement et demandez à qui elle doit être adressée.
L’origine des fonds doit pouvoir être expliquée par des pièces adaptées à la situation déclarée. Un versement provenant d’une personne différente de l’apporteur annoncé appelle aussi une explication préalable, tout comme une chaîne de détention qui ne permet pas d’identifier clairement les personnes concernées.
Contrôlez également la validité des justificatifs, le circuit de l’attestation et la destination finale du transfert. Surtout, ne présentez jamais l’accord sur la consignation comme un accord sur le compte courant. Dissimuler un ayant droit économique, fractionner artificiellement le versement ou utiliser un prête-nom ne constitue jamais une solution acceptable.
Côté France : quels contrôles prévoir ?
Cette section relève uniquement du droit français. Le formulaire 3916-3916 bis concerne les comptes ouverts, détenus, utilisés ou clos à l’étranger par les personnes physiques et certaines personnes morales domiciliées ou établies en France. Les sources officielles traitent aussi la situation du bénéficiaire d’une procuration, mais leur application précise dépend du titulaire, de l’usage du pouvoir et des faits de l’année.
Les textes consultés ne permettent pas, à eux seuls, de conclure de manière universelle pour chaque compte temporaire ouvert au nom d’une société suisse en formation. Inventoriez donc le compte, ses dates, son titulaire, sa conversion éventuelle et chaque procuration avant de faire qualifier l’obligation française. Le formulaire officiel 3916-3916 bis permet de vérifier les rubriques applicables sans assimiler automatiquement consignation et compte opérationnel.
Préparer le dossier dans le bon ordre
Avant de lancer le versement, validez cinq points avec les interlocuteurs concernés : la forme et le capital concordent avec les statuts, la banque a décrit son processus, les pièces utilisent les mêmes informations, le transfert sera traçable et la sortie du compte est expliquée par écrit.
Cette méthode ne garantit pas l’acceptation bancaire, mais elle vous permet d’identifier plus tôt une incohérence ou une étape restée implicite. Exonia accompagne la création de Sàrl et de SA en Suisse, avec l’ouverture du compte bancaire intégrée au parcours de création. Pour examiner l’accompagnement proposé sans figer de montant dans cet article, vous pouvez consulter les tarifs en vigueur.
Articles similaires