Réduction de capital Sàrl suisse : pertes
Mis à jour le
Distinguez réduction liée aux pertes, restitution et sortie d’associé, puis préparez créanciers, acte authentique et inscription de votre Sàrl.
Écrit par Lorik Murisier
En bref : Une réduction de capital d’une Sàrl suisse peut absorber des pertes ou accompagner une restitution de fonds, mais ces deux motifs ne suivent pas exactement le même parcours. Avant toute décision, vous devez définir l’effet recherché sur le capital, les parts sociales et les créanciers, puis faire contrôler la procédure suisse applicable.
Vous dirigez ici une société déjà inscrite, et non une structure en cours de création d’une Sàrl en Suisse. Une baisse du capital inscrit peut modifier la valeur nominale ou le nombre de parts sociales. Elle ne signifie pourtant pas toujours qu’une somme sort de la société.
Le bon point de départ consiste à écrire le résultat attendu avant de choisir l’opération juridique. Cette précaution évite de confondre un assainissement comptable, une cession entre associés et une restitution soumise à la protection des créanciers.
Réduction de capital d’une Sàrl suisse : motifs et alternatives
Une réduction motivée par des pertes vise à supprimer tout ou partie d’un excédent passif constaté au bilan. Pour une Sàrl, cette voie suppose aussi que les associés aient entièrement exécuté les versements supplémentaires prévus par les statuts.
Une réduction non motivée par des pertes peut préparer une restitution, sous réserve des fonds disponibles, de la protection des créances et des contrôles requis. Si votre objectif consiste plutôt à apporter de nouveaux moyens, consultez l’augmentation de capital d’une Sàrl suisse.
| Votre objectif | Opération à faire qualifier | Destination des fonds | Effet principal à contrôler |
|---|---|---|---|
| Absorber des pertes | Réduction motivée par des pertes | Aucun versement aux associés | Capital et pertes au bilan |
| Restituer des fonds | Réduction ordinaire | Associés, si le versement devient permis | Capital, créanciers et fiscalité |
| Faire sortir un associé | Cession, propres parts ou réduction selon le cas | Cédant, société ou associé selon le montage | Propriété et nombre des parts |
| Apporter des fonds nouveaux | Augmentation de capital | Société | Nouvelles parts et répartition |
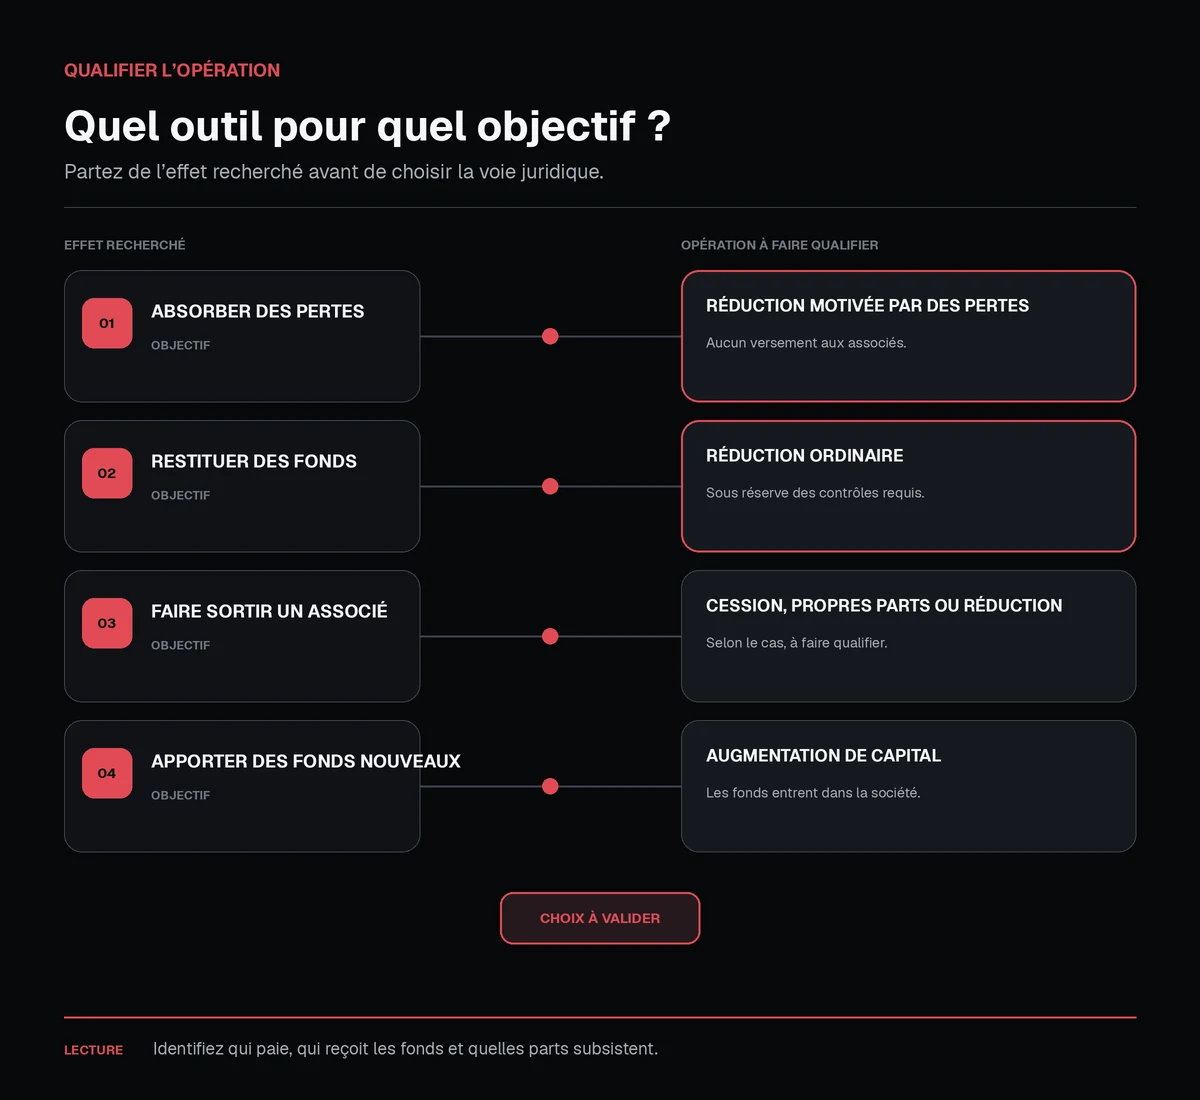
Ce tableau sert à préparer une qualification, sans remplacer l’examen des statuts, du pacte et des comptes. Une distribution ou un remboursement fondé sur une autre cause doit être étudié séparément avec les conseils compétents.
Réduction de capital motivée par des pertes : quelles particularités ?
Dans ce scénario d’assainissement, l’écriture réduit le capital afin de couvrir un excédent passif provenant de pertes. Lorsque l’expert-réviseur agréé confirme que la réduction ne dépasse pas cet excédent, les règles ordinaires relatives à l’appel aux créanciers, aux sûretés et au bilan intermédiaire ne s’appliquent pas.
La décision doit préciser si l’effet passe par une baisse de la valeur nominale ou par la suppression de parts. Depuis 2023, la valeur nominale d’une part sociale doit seulement être supérieure à zéro. Le capital social de la Sàrl ne peut cependant descendre sous 20 000 francs, sauf augmentation simultanée au moins jusqu’à ce montant.
Une réduction comptable traite le bilan, sans démontrer à elle seule que l’activité redevient viable. Vous devez donc séparer la mécanique statutaire du plan de trésorerie, des perspectives commerciales et des mesures d’assainissement encore nécessaires.
Une réduction suivie d’une augmentation peut réorganiser le capital dans une même séquence. Lorsque le capital est ramené au moins à son montant antérieur, la loi écarte certaines règles de la réduction ordinaire, mais les décisions, souscriptions et pièces de l’augmentation restent à préparer.
Réduction de capital non motivée par des pertes : protéger les créanciers
Vous souhaitez restituer une partie du capital, mais le dossier commence par la couverture des créances et non par le virement aux associés. L’assemblée arrête le montant de la réduction et la manière de l’exécuter, tandis que la gérance prépare la mise en œuvre pour la Sàrl.
La société doit publier un appel dans la Feuille officielle suisse du commerce. Les créanciers peuvent demander des sûretés dans les trente jours suivant cette publication, sauf si la société démontre que l’exécution de leurs créances ne sera pas compromise. La confirmation de l’expert-réviseur agréé intervient dans cette appréciation.
Un bilan intermédiaire devient nécessaire lorsque la date de clôture du dernier bilan remonte à plus de six mois au moment où l’assemblée décide. Le contrôle doit conclure que les créances demeurent entièrement couvertes après la réduction.
Ne programmez aucun versement comme s’il était acquis avant l’accomplissement des formalités et l’inscription déterminante. Le montant distribuable et sa date dépendent du dossier juridique, comptable et fiscal effectivement validé.
Comment réduire le capital social d’une Sàrl suisse ?
Les chantiers suivants vous aident à coordonner les intervenants, sans transformer le guide en modèle d’acte. Leur ordre varie selon le dossier. L’assemblée peut statuer avant ou après l’appel aux créanciers, et l’attestation peut être établie avant ou après cette décision.
| Chantier | Décision ou pièce | Intervenant | Contrôle avant la suite |
|---|---|---|---|
| Qualification | Motif, montant et structure cible | Associés et gérance | Effet sur chaque part |
| Cadre contractuel | Statuts, pacte et versements supplémentaires | Conseil suisse | Restrictions applicables |
| Comptes | Bilan ou comptes nécessaires | Gérance et réviseur | Couverture après réduction |
| Créanciers | Appel et sûretés éventuelles | Gérance et créanciers | Demandes reçues |
| Décision | Décision et constatation authentique | Assemblée et notaire | Contenu légal de l’acte |
| Adaptation | Statuts et parts adaptés | Notaire et gérance | Cohérence des données |
| Dépôt | Réquisition et justificatifs | Gérance et registre | Dossier complet |
| Exécution | Inscription et exécution | Registre et gérance | Inscription contrôlée |
Préparez un tableau de répartition avant et après l’opération avec, pour chaque associé, le nombre de parts et leur valeur nominale. Ajoutez le dernier bilan, les éventuels comptes intermédiaires, les statuts, le pacte, la décision projetée et les pièces du contrôle. L’article sur l’inscription au registre du commerce suisse replace le dépôt dans le parcours général.
Rassemblez ces éléments dans un dossier indexé plutôt que dans des échanges séparés. Pour chaque pièce, notez sa date, son auteur, sa version et la personne chargée de la valider. Un écart entre le tableau des parts, le projet de statuts et la décision envisagée doit être corrigé avant la signature. Cette organisation permet au réviseur de retrouver les comptes examinés. Le notaire peut aussi identifier les données qui devront apparaître dans l’acte.
Avant la réquisition, relisez enfin la décision ligne par ligne avec la structure cible. Le capital total, le nombre de parts, leur valeur nominale et l’identité des associés doivent raconter la même opération. La gérance peut alors remettre au registre un ensemble cohérent et conserver une copie datée des pièces déposées.
Délai d’opposition des créanciers et inscription : quels repères ?
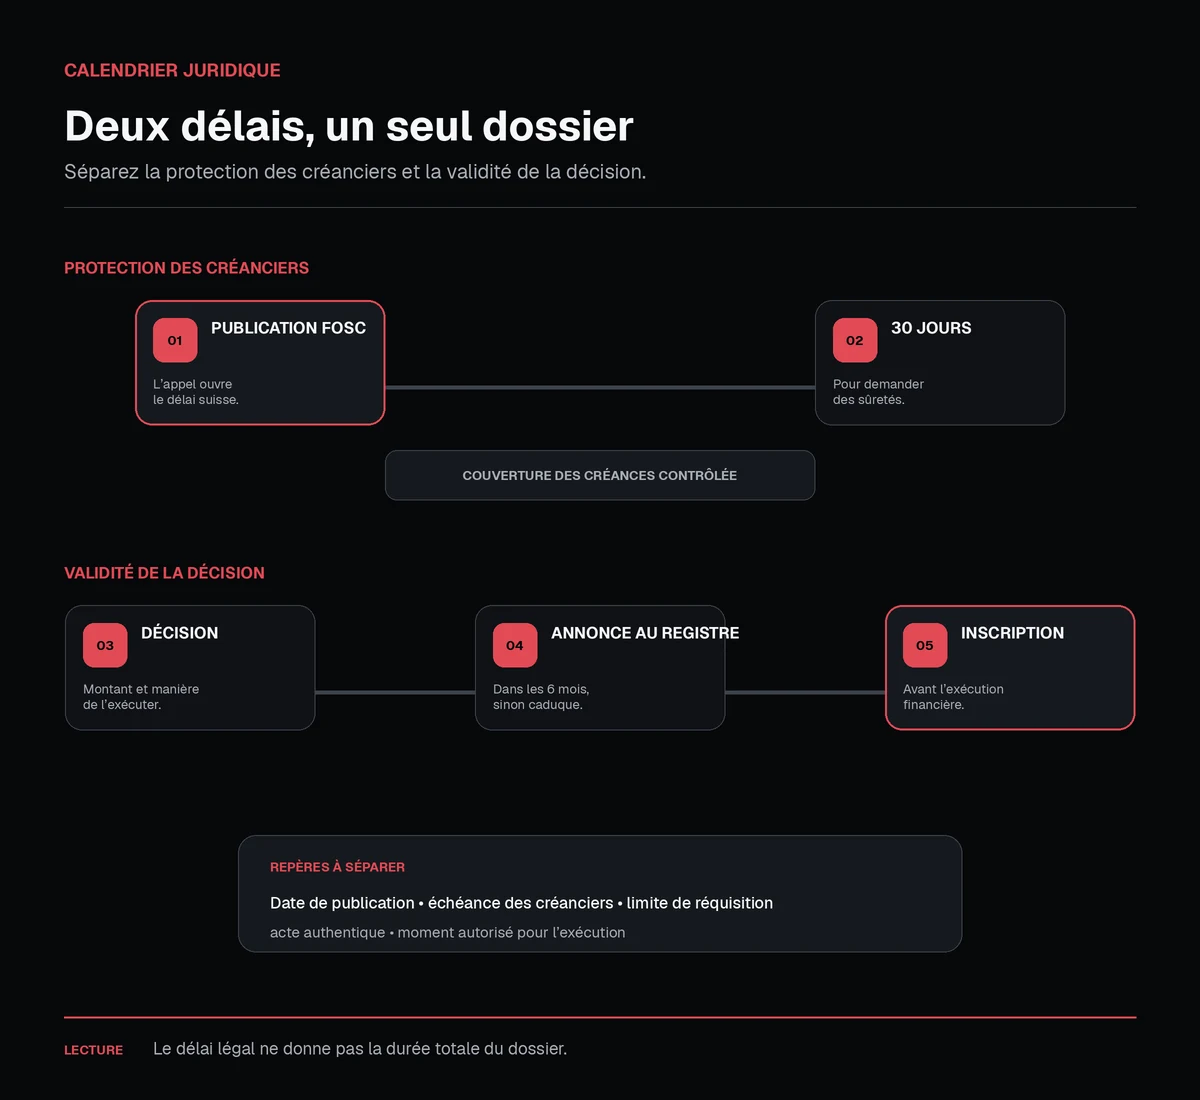
Le délai suisse de demande de sûretés est de trente jours à compter de la publication de l’appel aux créanciers dans la Feuille officielle suisse du commerce. Ce délai légal ne permet pas de déduire le temps total du dossier, qui dépend aussi de sa préparation, du contrôle, de l’acte et du traitement de la réquisition.
La décision doit être annoncée au registre du commerce dans les six mois, faute de quoi elle devient caduque. L’acte authentique constate les exigences remplies et la modification des statuts, puis l’inscription rend la réduction opérante selon le cadre prévu.
Ces repères doivent figurer séparément dans votre calendrier avec la date de publication, l’échéance des créanciers, la date de l’acte, la limite de réquisition et le moment autorisé pour l’exécution financière.
Réduction de capital pour sortir un associé : est-ce la bonne opération ?
Le départ opérationnel d’une personne ne supprime pas sa qualité d’associé. Une cession transfère des parts existantes et dirige normalement le prix vers le cédant, tandis qu’une réduction modifie le capital de la société.
L’acquisition de propres parts sociales par la Sàrl obéit également à des limites portant sur les fonds propres librement disponibles et la part du capital détenue. Certaines acquisitions liées à une sortie ou une exclusion bénéficient d’une limite particulière, avec une obligation ultérieure d’aliéner ou de supprimer l’excédent.
Relisez le pacte d’associés de la Sàrl, les statuts et les approbations requises avant de comparer les options. Vous devez identifier qui paie, qui reçoit les fonds et quelles parts subsistent après chaque scénario.
Côté France : quels contrôles pour l’associé résident ?
Cette section relève du droit fiscal français et reste séparée de la procédure suisse. Une somme reçue lors d’une réduction non motivée par des pertes ne peut pas être qualifiée automatiquement de remboursement d’apport exonéré. L’article 120, 3°, du Code général des impôts et la doctrine administrative sur les revenus de valeurs mobilières étrangères imposent notamment d’examiner les bénéfices ou réserves. Elles exigent aussi de vérifier un éventuel rachat de parts.
Avant le vote, remettez au conseil français la décision suisse projetée, l’historique des apports, les augmentations antérieures, les réserves, le registre des parts et le justificatif du versement. Faites aussi qualifier les conséquences d’une annulation ou d’une modification de participation, sans présumer leur traitement déclaratif.
Si vous participez à la gérance depuis la France, documentez le lieu des réunions, des arbitrages et des signatures. La modification du capital ne supprime pas l’exigence suisse distincte selon laquelle la Sàrl doit pouvoir être représentée par une personne domiciliée en Suisse, sujet présenté sur la page du directeur résident suisse.
Checklist avant une réduction de capital
- Décrivez le motif et le résultat économique recherché, puis reconstituez le capital actuel, les parts et leur valeur nominale.
- Relisez les statuts, le pacte et les versements supplémentaires.
- Préparez le bilan et les comptes intermédiaires éventuellement requis.
- Recensez les créanciers et les sûretés susceptibles d’être demandées.
- Coordonnez le notaire, l’expert-réviseur agréé et les conseils fiscaux.
- Faites préciser le contenu de la décision et de l’acte authentique, puis préparez les statuts adaptés et la réquisition d’inscription.
- Faites qualifier en France toute somme destinée à un associé résident, puis fixez l’exécution financière après les contrôles juridiques nécessaires.
Questions fréquentes sur la réduction de capital
Une Sàrl peut-elle réduire son capital sous le minimum légal ?
Elle ne peut descendre sous 20 000 francs que si le capital est augmenté simultanément au moins jusqu’à ce seuil.
Quand les fonds peuvent-ils être versés aux associés ?
Un versement éventuel intervient seulement lorsque la protection des créanciers, le contrôle, l’acte et l’inscription permettent l’exécution, tandis que sa fiscalité doit être qualifiée séparément.
Faut-il modifier les statuts et passer devant un notaire ?
Oui, la réduction modifie le capital statutaire et la décision d’exécution fait l’objet d’un acte authentique avant l’inscription.
Réduction de capital ou cession de parts : quelle différence ?
La réduction diminue le capital inscrit, tandis que la cession transfère des parts existantes entre un cédant et un acquéreur selon un dossier distinct.
Exonia accompagne la création de Sàrl ou de SA en Suisse, avec une adresse de siège et, selon le besoin, un directeur résident suisse. Pour découvrir ces prestations sans figer de montant dans cet article, vous pouvez consulter les tarifs en vigueur, puis faire valider votre opération par les professionnels compétents.
Articles similaires