Dividendes société suisse : résident français
Mis à jour le
Suivez le parcours d’un dividende suisse reçu en France : impôt anticipé, formulaire 2778-DIV-SD, formule 83, déclaration annuelle et justificatifs.
Écrit par Lorik Murisier
En bref : Le dividende subit d’abord l’impôt anticipé suisse, dont une fraction peut être remboursée sous conditions. En France, une éventuelle 2778-DIV-SD accompagnée du paiement intervient dans les quinze premiers jours du mois suivant la perception et reste distincte de la déclaration annuelle.
Vous détenez votre propre société suisse et vivez fiscalement en France. Après le prélèvement suisse, la 2778-DIV-SD éventuellement requise intervient près du versement, tandis que la 2047 relève de la campagne annuelle et que la formule 83 suit son propre délai.
Le montant crédité sur votre compte ne suffit donc pas à reconstituer correctement le dossier. Il faut repartir du dividende brut, identifier l’impôt retenu et conserver les pièces reliant chaque étape. Si votre société n’existe pas encore, le guide pour créer une société suisse depuis la France présente les choix préalables sans empiéter sur ce parcours fiscal.
Les formulaires français changent selon le millésime : les références ci-dessous correspondent à la déclaration 2026 des revenus 2025 et doivent être contrôlées pour l’année durant laquelle vous percevez le dividende.
Dividendes d’une société suisse : le parcours France-Suisse
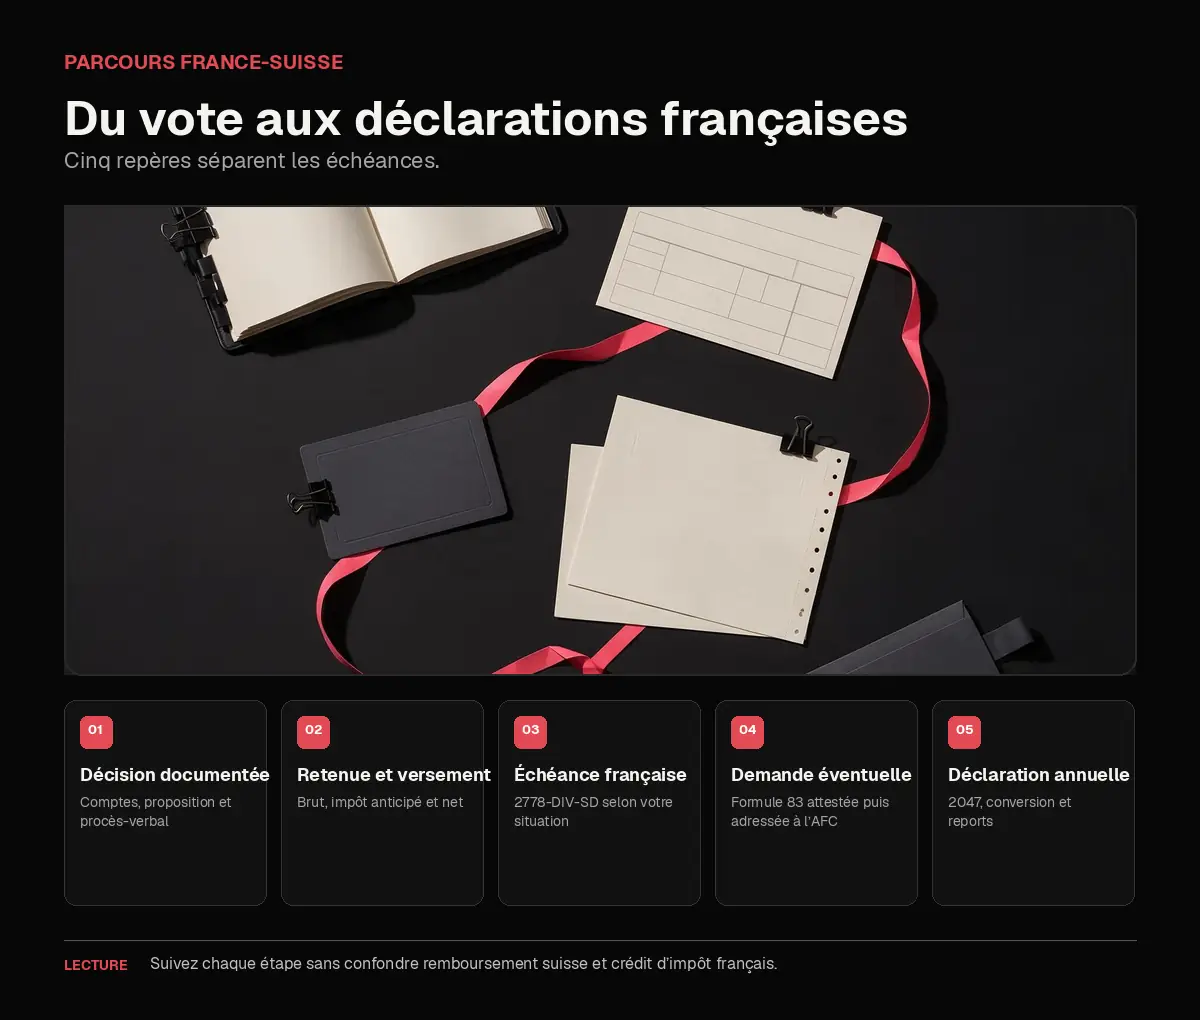
La société accomplit la décision et les obligations suisses. Comme bénéficiaire résident de France, vous vérifiez dès la perception si la 2778-DIV-SD vous concerne, préparez l’éventuel remboursement conventionnel, puis effectuez la déclaration annuelle.
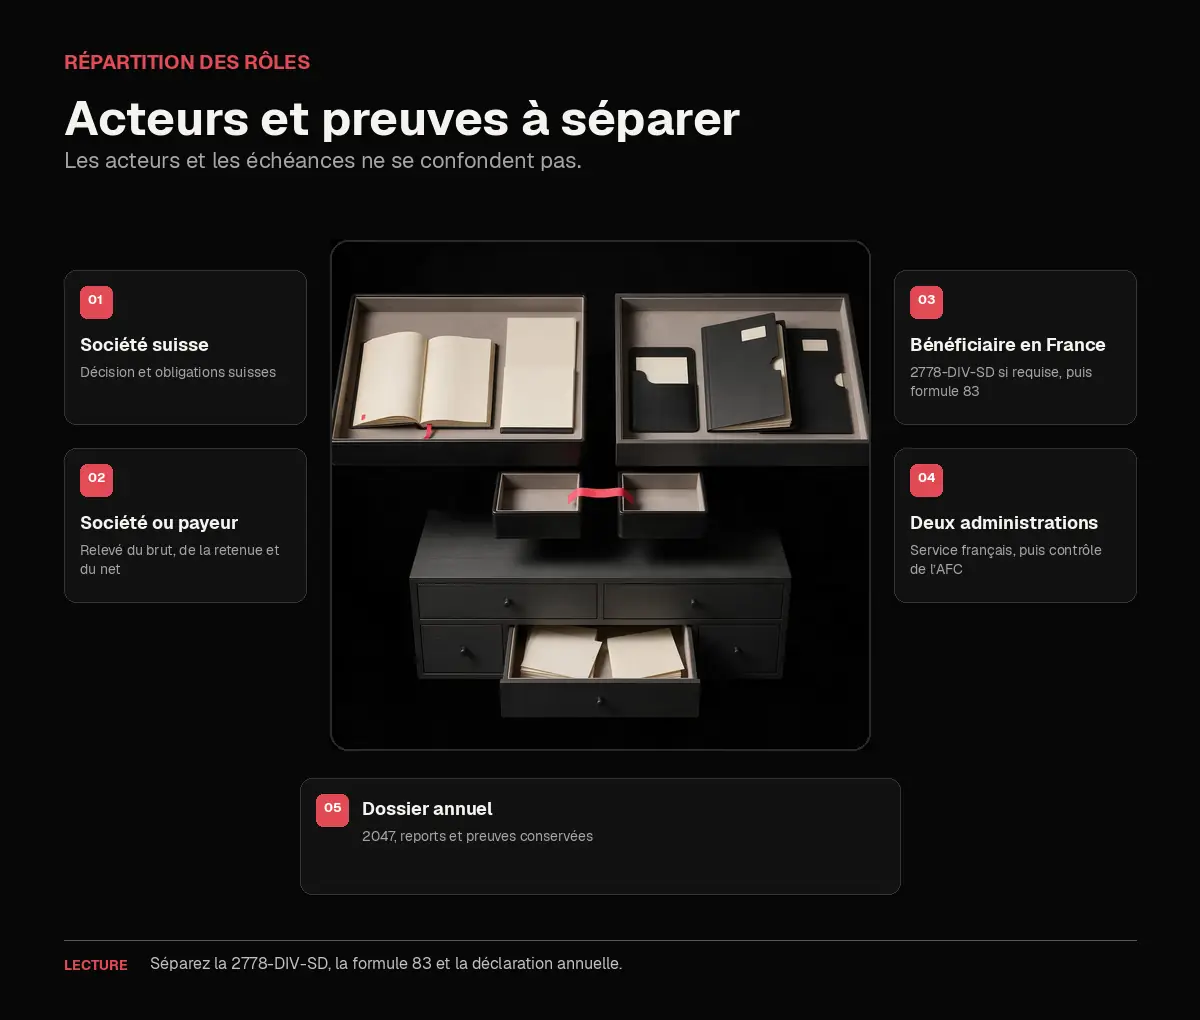
| Étape | Acteur | Pièce à préparer ou conserver | Administration concernée |
|---|---|---|---|
| Décision de distribuer | Société suisse | Comptes, proposition et procès-verbal | Aucune lors du vote |
| Décompte suisse | Société ou établissement payeur | Relevé du brut, de la retenue et du net | Administration fédérale des contributions |
| Vérification française proche du versement | Bénéficiaire ou, selon le circuit, établissement payeur européen mandaté | 2778-DIV-SD, calcul et justificatifs si la déclaration est requise | Service des impôts compétent en France |
| Demande conventionnelle | Bénéficiaire résident de France | Formule 83, attestation et justificatifs | Finances publiques françaises, puis AFC |
| Déclaration française annuelle | Bénéficiaire résident de France | 2047, déclaration d’ensemble et conversion en euros | Direction générale des Finances publiques |
| Archivage | Société et bénéficiaire | Copies des décisions, relevés, envois et réponses | À présenter en cas de demande |
Ce parcours fiscal ne règle pas la question du lieu depuis lequel la société est réellement dirigée. Si les décisions de gestion sont prises depuis la France, consultez séparément le guide sur l’établissement stable en France d’une société suisse.
Avant le versement : ce que la société suisse doit vérifier
Pour une SA, l’assemblée générale approuve les comptes annuels et décide de l’emploi du bénéfice résultant du bilan. Un dividende ne peut être prélevé que sur le bénéfice résultant du bilan et sur les réserves constituées à cet effet.
Pour une Sàrl, les dispositions du droit de la SA concernant les dividendes, les dividendes intermédiaires et les intérêts s’appliquent par renvoi. L’assemblée des associés approuve les comptes annuels et décide de l’emploi du bénéfice résultant du bilan.
Le vocabulaire suit la forme choisie : vous détenez des parts sociales et êtes associé d’une Sàrl, tandis que vous détenez des actions et êtes actionnaire d’une SA. Pour replacer ces termes dans leur contexte de gouvernance, consultez la comparaison SA ou Sàrl suisse.
Avant tout paiement, réunissez les comptes approuvés, la proposition d’affectation et le procès-verbal de la décision. Demandez également un relevé indiquant le brut distribué, l’impôt anticipé retenu et le net versé.
Impôt anticipé suisse sur les dividendes : le flux initial
En Suisse, les revenus de capitaux mobiliers entrent dans le champ de l’impôt anticipé. Son taux est de 35 % de la prestation imposable pour cette catégorie.
Le schéma se lit du brut vers le net : dividende brut décidé, moins impôt anticipé suisse, égale montant initialement versé au bénéficiaire. La société doit déclarer l’impôt anticipé à l’AFC, avec le formulaire 103 pour les revenus d’actions d’une SA ou le formulaire 110 pour les rendements de parts sociales d’une Sàrl.
Les formulaires doivent être remis à l’AFC au plus tard 30 jours après l’échéance de la prestation imposable.
La retenue initiale de 35 % ne correspond pas nécessairement à la charge suisse définitive du résident français. La convention fiscale limite, sous ses conditions, l’impôt suisse sur le dividende brut, mais le remboursement du surplus exige une démarche distincte.
Convention France-Suisse : remboursement de l’impôt anticipé
L’article 11 de la convention permet l’imposition du dividende dans l’État de résidence du bénéficiaire. Il autorise aussi l’État de la source à imposer ce revenu, avec une limite de 15 % du montant brut lorsque le bénéficiaire effectif réside dans l’autre État.
Pour le cas général d’une personne physique résidente de France, l’écart entre la retenue suisse de 35 % et la limite conventionnelle de 15 % représente la fraction susceptible d’être remboursée si toutes les conditions sont remplies.
Le remboursement n’est ni automatique ni garanti par le seul fait de vivre en France. L’AFC contrôle la demande et peut solliciter des renseignements ou des preuves complémentaires avant de rendre sa décision.
Formule 83 : préparer la demande de remboursement
L’AFC présente le document sous l’intitulé « 83 - France », dans la rubrique des demandes de remboursement de l’impôt anticipé suisse pour les ayants droit domiciliés à l’étranger.
Le circuit officiel décrit par l’administration française commence par une demande sur la formule 83. Vous transmettez celle-ci au centre des finances publiques dont vous relevez afin d’obtenir l’attestation prévue, puis vous adressez l’exemplaire destiné à l’AFC à Berne.
Une demande peut regrouper les revenus échus pendant une, deux ou trois années. Elle doit parvenir à l’AFC dans les trois ans suivant l’expiration de l’année civile durant laquelle les revenus ont été imposés en Suisse.
Conservez une copie complète avant l’envoi, ainsi que les relevés du dividende et toute pièce attestant votre qualité de bénéficiaire. Gardez ensuite la preuve d’envoi, les demandes de complément et la décision reçue.
Côté France : deux calendriers pour déclarer le dividende suisse
Cette section relève exclusivement du droit français : la convention permet à la France d’imposer le dividende reçu par son résident, tandis que son mécanisme de crédit d’impôt vise à traiter l’impôt suisse admis par la convention.
Après la perception : vérifier la 2778-DIV-SD
Pour un paiement direct par la société suisse, l’établissement payeur est hors de l’Union européenne et de l’Espace économique européen. Si la 2778-DIV-SD est requise, vous la déposez vous-même auprès du service des impôts dont dépend votre domicile, avec le paiement, dans les quinze premiers jours du mois suivant la perception.
Cette démarche n’est pas identique pour tous. Le prélèvement forfaitaire dépend notamment du revenu fiscal de référence de l’avant-dernière année, tandis que les prélèvements sociaux ont leurs propres exceptions. Un établissement payeur européen mandaté peut aussi devenir déclarant. Déterminez donc les prélèvements dus et le déclarant avant de remplir le formulaire.
Conservez la déclaration, le calcul, la preuve du paiement et le justificatif d’une éventuelle exception sociale.
Lors de la campagne annuelle : remplir la 2047 et les reports
Pour la campagne 2026 portant sur les revenus 2025, une personne domiciliée en France qui perçoit des revenus de source étrangère remplit la déclaration 2047 et reporte les montants dans la déclaration d’ensemble. Les dividendes étrangers figurent dans le cadre consacré aux revenus de valeurs mobilières étrangères.
Cette déclaration annuelle reste nécessaire avec ou sans prélèvement forfaitaire. Le prélèvement déjà déclaré doit être reporté selon le millésime afin de permettre son imputation.
La déclaration 2047 demande le montant net encaissé, le taux applicable et l’impôt supporté à l’étranger afin de déterminer le crédit d’impôt retenu. Le revenu crédit d’impôt inclus est ensuite reporté selon sa nature, et le crédit conventionnel est reporté dans la déclaration complémentaire prévue.
Vous devez suivre le millésime correspondant à l’année déclarée plutôt que recopier des numéros de cases anciens. Le traitement dépend aussi de l’option fiscale du foyer et de la régularité de la distribution, notamment pour l’éventuel abattement de 40 % en cas d’option pour le barème progressif.
Les sommes reçues en francs suisses doivent être converties en euros au cours du change à Paris le jour de l’encaissement, c’est-à-dire lors du crédit du compte.
Ne confondez pas cette déclaration avec la 2047-SUISSE, qui est une annexe spécifique aux salaires suisses.
Avant de valider la déclaration, rapprochez quatre valeurs sur une même feuille : le brut figurant sur la décision, la retenue portée sur le relevé, le net crédité et le crédit d’impôt calculé selon la notice annuelle. Vérifiez ensuite que la conversion en euros correspond à la date réelle du crédit bancaire, puis contrôlez les reports générés vers la déclaration d’ensemble.
Checklist des pièces à conserver après le dividende
- comptes approuvés et proposition d’affectation du résultat ;
- procès-verbal de la décision de distribution ;
- preuve de vos parts sociales de Sàrl ou actions de SA ;
- relevé indiquant le dividende brut, l’impôt anticipé et le net reçu ;
- analyse de l’applicabilité de la 2778-DIV-SD et, si elle est déposée, copie de la déclaration, calcul et preuve du paiement ;
- justificatif de la situation sociale invoquée lorsqu’une exception prévue par la notice est appliquée ;
- formule 83 attestée et toutes ses pièces jointes ;
- preuve d’envoi, échanges avec l’administration et décision de l’AFC ;
- justificatif du cours de change appliqué au jour de l’encaissement ;
- copies des déclarations françaises et de l’avis correspondant.
Classez les documents par distribution avec les dates, le brut, la retenue, le remboursement demandé et les montants déclarés en France.
Les erreurs à éviter entre la Suisse et la France
La première erreur consiste à attendre la campagne annuelle sans vérifier si une 2778-DIV-SD est requise. L’erreur inverse consiste à la croire universelle sans examiner le revenu fiscal de référence, le payeur et la situation sociale.
Ne déclarez pas seulement le net reçu et ne confondez pas la 2778-DIV-SD, la demande suisse et le crédit d’impôt français, dont les calendriers diffèrent.
Vérifiez également que la formule 83 correspond bien à votre profil de personne physique, que l’attestation a été obtenue selon le circuit officiel et que le délai n’est pas dépassé. Enfin, ne mélangez pas dividende, salaire de dirigeant et revenus d’un portefeuille, car ils ne suivent pas les mêmes rubriques ni nécessairement les mêmes règles.
Le simulateur fiscal Exonia concerne l’impôt de la société suisse. Il ne calcule pas l’imposition personnelle de votre dividende en France.
FAQ
Une Sàrl suisse peut-elle verser un dividende à un associé résidant en France ?
Oui, si la distribution est régulièrement décidée selon le droit suisse et si les obligations liées à l’impôt anticipé sont accomplies. La résidence française de l’associé ouvre ensuite un parcours conventionnel et déclaratif distinct.
Quelle différence entre impôt anticipé suisse et impôt français ?
L’impôt anticipé est prélevé en Suisse sur le dividende, tandis que la France impose le revenu de son résident selon son propre droit. La convention encadre le droit d’imposer des deux États et le traitement de la double imposition.
À quoi sert la formule 83 pour un résident français ?
Elle sert à demander le remboursement de la fraction d’impôt anticipé suisse perçue au-delà du taux admis par la convention, sous réserve du contrôle des conditions.
Faut-il déclarer le dividende brut ou le montant reçu en France ?
La 2778-DIV-SD part du revenu perçu après la retenue étrangère, augmenté du crédit d’impôt conventionnel. Pour les revenus 2025 déclarés en 2026, la 2047 part du net encaissé et ajoute le crédit d’impôt retenu, selon la notice du millésime concerné.
Quand faut-il vérifier la déclaration 2778-DIV-SD ?
La vérification doit intervenir dès la perception du dividende. Lorsqu’elle est requise, la déclaration accompagnée du paiement des sommes dues doit être déposée dans les quinze premiers jours du mois suivant. Elle ne remplace pas la déclaration annuelle 2047 et ses reports.
Sources officielles
- Code des obligations suisse
- Loi fédérale sur l’impôt anticipé
- Formulaires AFC pour la France
- Convention franco-suisse sur les dividendes
- Formulaire 2047 et notice
- Formulaire 2778-DIV-SD et notice
- Obligations relatives au prélèvement sur les revenus distribués
- Règle française de conversion
Préparer votre société suisse avec Exonia
Exonia accompagne la création de Sàrl et de SA en Suisse, l’optimisation fiscale légale, la mise à disposition d’un directeur résident suisse et la domiciliation du siège. Pour préparer votre projet sans attribuer à Exonia les démarches fiscales françaises décrites ici, vous pouvez consulter les tarifs en vigueur.
Articles similaires