Entreprise suisse : facturer un client français
Mis à jour le
Entreprise suisse : contrôlez l’opération, le client, la TVA, les mentions et les justificatifs avant de facturer un client français avec méthode.
Écrit par Lorik Murisier
En bref : Une entreprise suisse peut facturer un client français après avoir qualifié précisément l’opération et les parties. Le traitement de la TVA et les mentions à porter dépendent notamment de la nature du flux, de la qualité du client et des lieux concernés. La facture doit rester cohérente avec le contrat, la prestation ou les biens livrés et les justificatifs conservés.
Vous préparez la première facture de votre société suisse pour une entreprise ou un particulier situé en France. Avant d’ouvrir votre logiciel de facturation, réunissez le contrat, les coordonnées du client et la description réelle de ce que vous avez fourni. L’adresse française du destinataire ne suffit pas, à elle seule, pour choisir un traitement fiscal.
Pour une activité de formation en ligne, poursuivez avec le guide sur la vente de produits numériques via Whop.
Votre ordre de travail doit être le suivant : qualifier l’opération, valider son traitement fiscal, puis établir la facture. Cette méthode évite de partir d’une mention habituelle qui ne correspondrait pas au flux concerné.
Une entreprise suisse peut-elle facturer un client français ?
Oui, une société suisse peut émettre une facture à l’attention d’un client situé en France.
La vraie difficulté consiste à identifier l’opération facturée. Vérifiez d’abord quelle entité a signé le contrat, exécuté la mission ou livré les biens. Si votre organisation comprend également une société française, une filiale ou une succursale, le logo placé sur un devis ne remplace pas cette vérification. L’émetteur indiqué doit correspondre à la partie qui vend réellement au client.
Vous devez ensuite distinguer le client professionnel du particulier, sans vous contenter du nom commercial ou de l’adresse électronique fournie. Demandez les informations qui établissent sa qualité et rapprochez-les du contrat. Cette distinction alimente l’analyse fiscale, mais elle ne donne pas automatiquement la réponse.
Quelles questions trancher avant d’émettre la facture ?
Une séquence en quatre contrôles permet de préparer une décision documentée avant toute saisie dans votre outil.
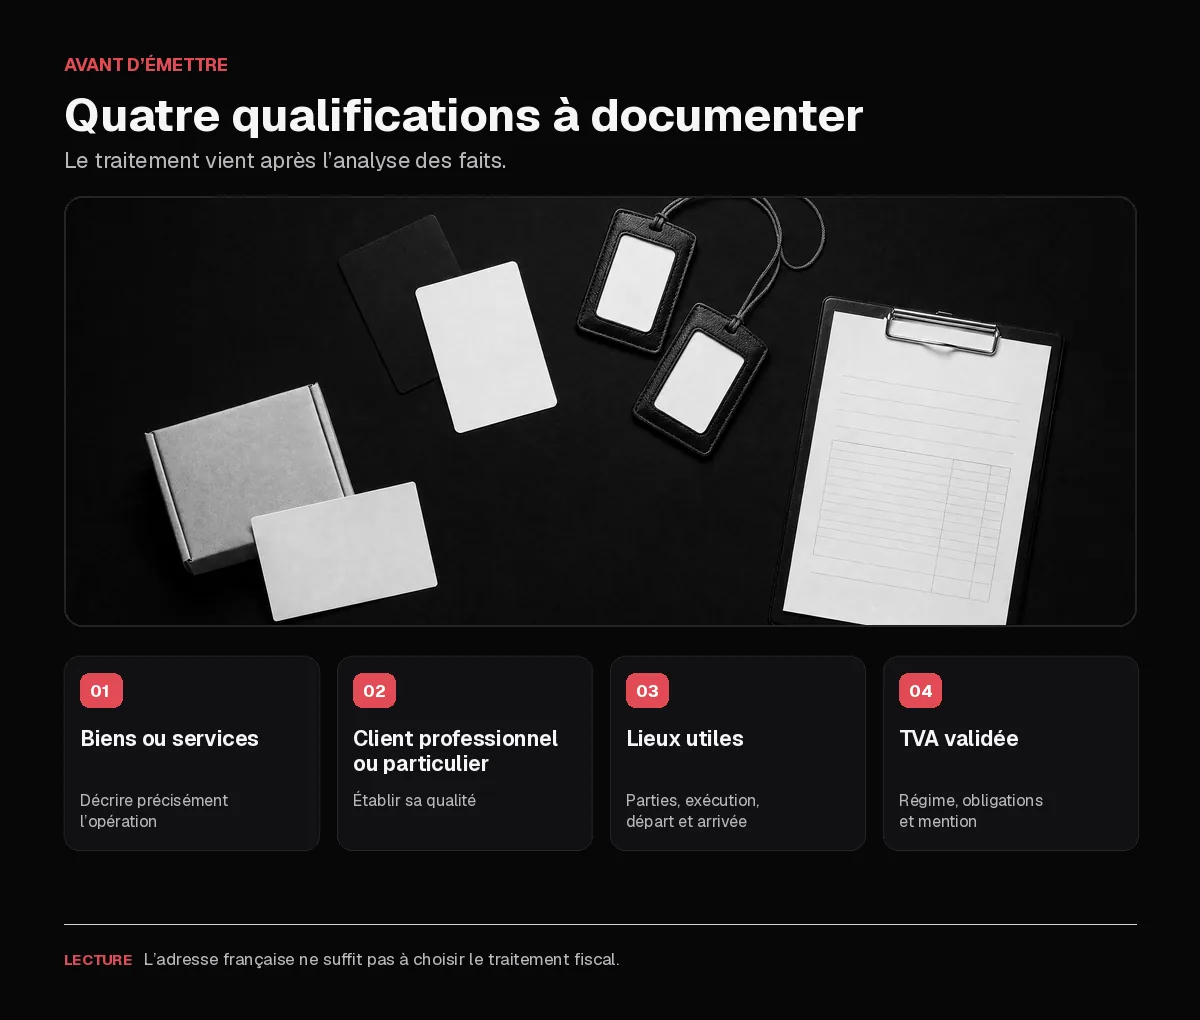
- Décrivez précisément ce qui est vendu, puis classez le flux entre biens et services. Une licence, une étude, une intervention sur place et une livraison de marchandises ne décrivent pas la même réalité.
- Identifiez le client contractant et vérifiez s’il agit comme professionnel ou comme particulier. Conservez les éléments utilisés pour cette qualification dans le dossier de facturation.
- Relevez les lieux utiles : établissement des parties, lieu d’exécution, départ et arrivée des biens, ainsi que toute présence opérationnelle dans l’autre pays.
- Faites valider le traitement de la TVA, les éventuelles obligations d’identification et la mention exacte avant d’émettre le document.
Un client professionnel en France ne signifie jamais, par ce seul fait, que toute facture doit être émise sans TVA. Le régime général connaît des règles particulières, et les biens suivent un raisonnement différent des services.
Le simulateur fiscal d’Exonia peut vous aider à préparer une comparaison d’implantation. Il ne détermine pas le traitement TVA d’une facture particulière.
Quelles informations contrôler sur la facture ?
Commencez par les données qui permettent de comprendre le document sans ambiguïté : identité exacte de la société suisse, identité du client contractant, date, numéro de facture et référence au contrat ou à la commande. Décrivez ensuite la fourniture avec une quantité, une période ou un livrable suffisamment précis.
Ajoutez le prix et la devise convenus, l’échéance, la référence de paiement et les coordonnées du compte destinataire. Enfin, inscrivez le traitement TVA validé et sa mention exacte. Une éventuelle exigence supplémentaire doit venir de la nature de l’opération, et non d’un ancien modèle copié.
Cette trame réunit aussi des informations de gestion, comme la référence de commande ou les modalités de paiement. Elle ne constitue donc pas une liste universelle de mentions légalement obligatoires. Votre facture finale doit être revue selon le flux réellement réalisé.
Travaillez à partir d’une trame interne plutôt que d’une facture précédente choisie au hasard. Commencez par un bloc consacré aux parties, poursuivez avec la chronologie de l’opération, puis ajoutez les données financières et le traitement fiscal validé. Cette organisation rend chaque contrôle visible et limite les copier-coller d’un client à l’autre.
Avant l’envoi, confrontez le document au contrat ligne par ligne. Le nom du livrable doit correspondre à ce que le client a commandé, la période doit couvrir le travail réellement facturé et la devise doit rester identique à celle qui a été acceptée. Vérifiez ensuite que le numéro de commande, le contact destinataire et la référence de paiement permettront au service comptable français de rapprocher la facture sans interprétation.
Lorsque vous corrigez une facture déjà préparée, conservez la trace de la version revue et du motif de la modification. Si la correction intervient après l’émission, déterminez avec votre conseil si un avoir ou un autre document est nécessaire avant de remplacer simplement le fichier transmis.
Comment traiter la TVA selon le client et l’opération ?
Utilisez la matrice suivante comme une feuille de qualification, sans la transformer en réponse automatique.
| Situation | Faits à vérifier | Décision à valider | Preuves à rapprocher |
|---|---|---|---|
| Services B2B | Qualité professionnelle, nature exacte, établissements concernés et lieu d’exécution | Lieu d’imposition, redevable, identification éventuelle et mention | Contrat, éléments sur le client, livrables et échanges |
| Services B2C | Qualité de particulier, nature du service, résidence et lieu d’utilisation ou d’exécution | Règle générale, exception éventuelle, redevable et mention | Commande, coordonnées, preuve de fourniture et analyse validée |
| Biens B2B | Départ, destination, transport, importateur et conditions de livraison | Exportation, importation, TVA, douane et mention | Commande, transport, livraison et documents douaniers |
| Biens B2C | Destination, transporteur, importateur et organisation de la vente | Obligations françaises éventuelles, importation, TVA et mention | Commande, livraison, paiement et documents douaniers |
La même adresse de facturation peut conduire à des analyses différentes selon que vous livrez un bien, fournissez un service ou intervenez physiquement en France.
Exemple pédagogique fictif : votre société suisse fournit une étude à une entreprise française. Vous documentez la qualité du client, les établissements concernés, la nature de l’étude et son lieu d’exécution, puis faites valider le régime et la mention avant de facturer. Vous ne déduisez pas la réponse du seul numéro de TVA communiqué.
Second exemple pédagogique fictif : votre société expédie des biens depuis la Suisse vers un client en France. Vous identifiez qui organise le transport et qui intervient comme importateur, puis vous rapprochez la facture des preuves de transport, de livraison et des documents douaniers. La méthode reste valable sans préjuger du traitement fiscal final.
Devise, paiement et écart de change : que prévoir ?
Le contrat doit arrêter la devise de facturation et les modalités de paiement avant l’émission. Reprenez exactement cette devise sur la facture, indiquez une échéance exploitable et utilisez une référence qui permettra de rapprocher le virement du document.
Vérifiez aussi que le compte destinataire appartient à l’entité qui facture. Pour préparer ce point, consultez le guide consacré au compte bancaire professionnel d’une société suisse. Après l’encaissement, conservez la preuve de paiement avec la facture et examinez séparément le traitement comptable de tout écart de change.
Quels justificatifs conserver avec la facture ?
Constituez un dossier qui relie la négociation, l’exécution et le paiement. Placez-y le contrat ou la commande, les éléments établissant la qualité du client lorsqu’elle influence l’analyse, la description de l’opération et la preuve de son exécution ou de la livraison.
Ajoutez les échanges qui fixent le prix et la devise, la facture émise, tout avoir ultérieur et la preuve de paiement. Pour des biens qui franchissent la frontière, rapprochez aussi les documents de transport et les documents douaniers de la facture.
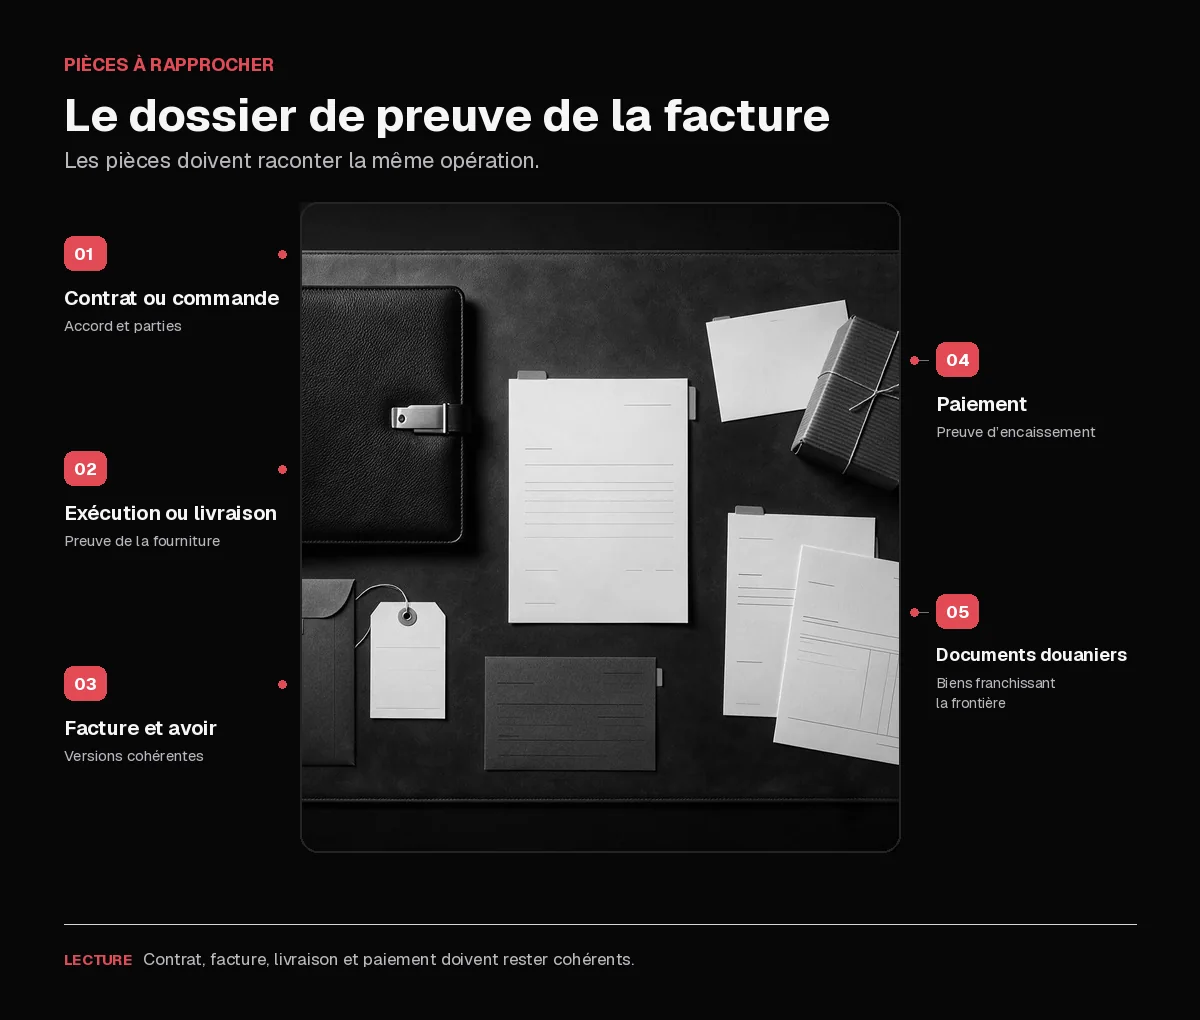
Le dossier doit raconter la même opération du contrat jusqu’à l’encaissement, sans contradiction entre les parties, les montants, la devise et les livrables. Cette cohérence facilite une revue ultérieure, même lorsqu’aucune durée légale de conservation n’est indiquée ici.
Côté France : quels risques la facture suisse ne règle-t-elle pas ?
Cette section relève du droit français et de la convention fiscale franco-suisse. Une facture portant l’adresse de votre société en Suisse ne démontre pas, à elle seule, que toute l’activité est exercée hors de France.
Si vous négociez les contrats, réalisez les prestations ou prenez les décisions depuis la France, rassemblez les faits précis avant de conclure sur votre situation. L’existence d’un bureau, d’une personne habilitée à conclure habituellement des contrats ou d’une installation fixe peut appeler une analyse distincte.
Le guide sur le risque d’établissement stable en France détaille ce sujet. Il faut l’examiner séparément de la facture, sans conclure à partir du seul pays indiqué dans l’en-tête.
Checklist avant d’envoyer la première facture
Avant l’envoi au client, contrôlez successivement les dix points suivants dans votre dossier de facturation :
- L’entité qui facture correspond à celle qui a contracté et réalisé l’opération.
- Le client contractant est identifié, avec sa qualité professionnelle ou particulière documentée.
- La description distingue clairement les biens des services et reflète la réalité fournie.
- Les lieux utiles à l’analyse ont été relevés sans se limiter à l’adresse de facturation.
- Le traitement TVA, le redevable et les obligations éventuelles ont été validés.
- La mention fiscale retenue correspond exactement à cette validation.
- Le numéro, les dates, les quantités, le prix, la devise et l’échéance sont cohérents.
- Le compte de paiement appartient bien à la société émettrice.
- Les preuves d’exécution, de livraison, de transport et de paiement sont classées.
- L’organisation réelle de l’activité reste cohérente avec les parties présentées sur la facture.
Si votre société n’est pas encore constituée, commencez par le guide pour créer une société suisse depuis la France. Vous pourrez alors préparer la chaîne contractuelle et documentaire avant la première vente.
Faire accompagner la création de la société suisse
Exonia accompagne la création de Sàrl ou de SA en Suisse et l’optimisation fiscale légale. L’accompagnement peut inclure, en option, la mise à disposition d’un directeur résident suisse. Exonia fournit également une adresse pour le siège de la société en Suisse.
Pour préparer votre projet sans intégrer de tarif périmé dans ce guide, vous pouvez consulter les tarifs en vigueur. La validation du traitement d’une facture donnée doit rester confiée au professionnel compétent pour votre opération.
Articles similaires