Créer une société fintech en Suisse : licence
Mis à jour le
Qualifiez les flux de votre fintech, comparez les parcours réglementaires, puis alignez société, gouvernance, banque et obligations françaises.
Écrit par Lorik Murisier
En bref : Créer la société ne suffit pas à rendre votre activité fintech exploitable. Vous devez qualifier les opérations et les flux, puis aligner le parcours réglementaire, la structure, la gouvernance et la banque. La solution dépend du modèle réel et doit être vérifiée avant tout engagement difficilement réversible.
Vous préparez une application, une interface de paiement ou un service lié aux actifs numériques, puis vous envisagez une société suisse pour le porter. Le premier document utile n’est pourtant pas un formulaire de constitution : c’est une carte montrant qui contracte avec le client, qui reçoit l’argent et qui supporte chaque responsabilité.
Pour les fonctions propres aux cryptoactifs, poursuivez avec le guide pour créer une société crypto en Suisse.
Le droit suisse des marchés financiers s’intéresse au modèle d’affaires et aux risques qui en résultent, plutôt qu’à la technologie employée. L’assujettissement dépend donc de l’organisation concrète du service (FINMA). Votre ordre de travail doit partir des opérations réelles, avant de figer les statuts, la banque ou le produit.
Quel modèle d’affaires pour vos services financiers fintech en Suisse ?
Commencez par dessiner la chaîne contractuelle sur une page. Placez le client, votre future société, les prestataires techniques, les partenaires financiers et les bénéficiaires des paiements. Reliez-les par les contrats prévus, puis tracez séparément les données, les instructions et l’argent.
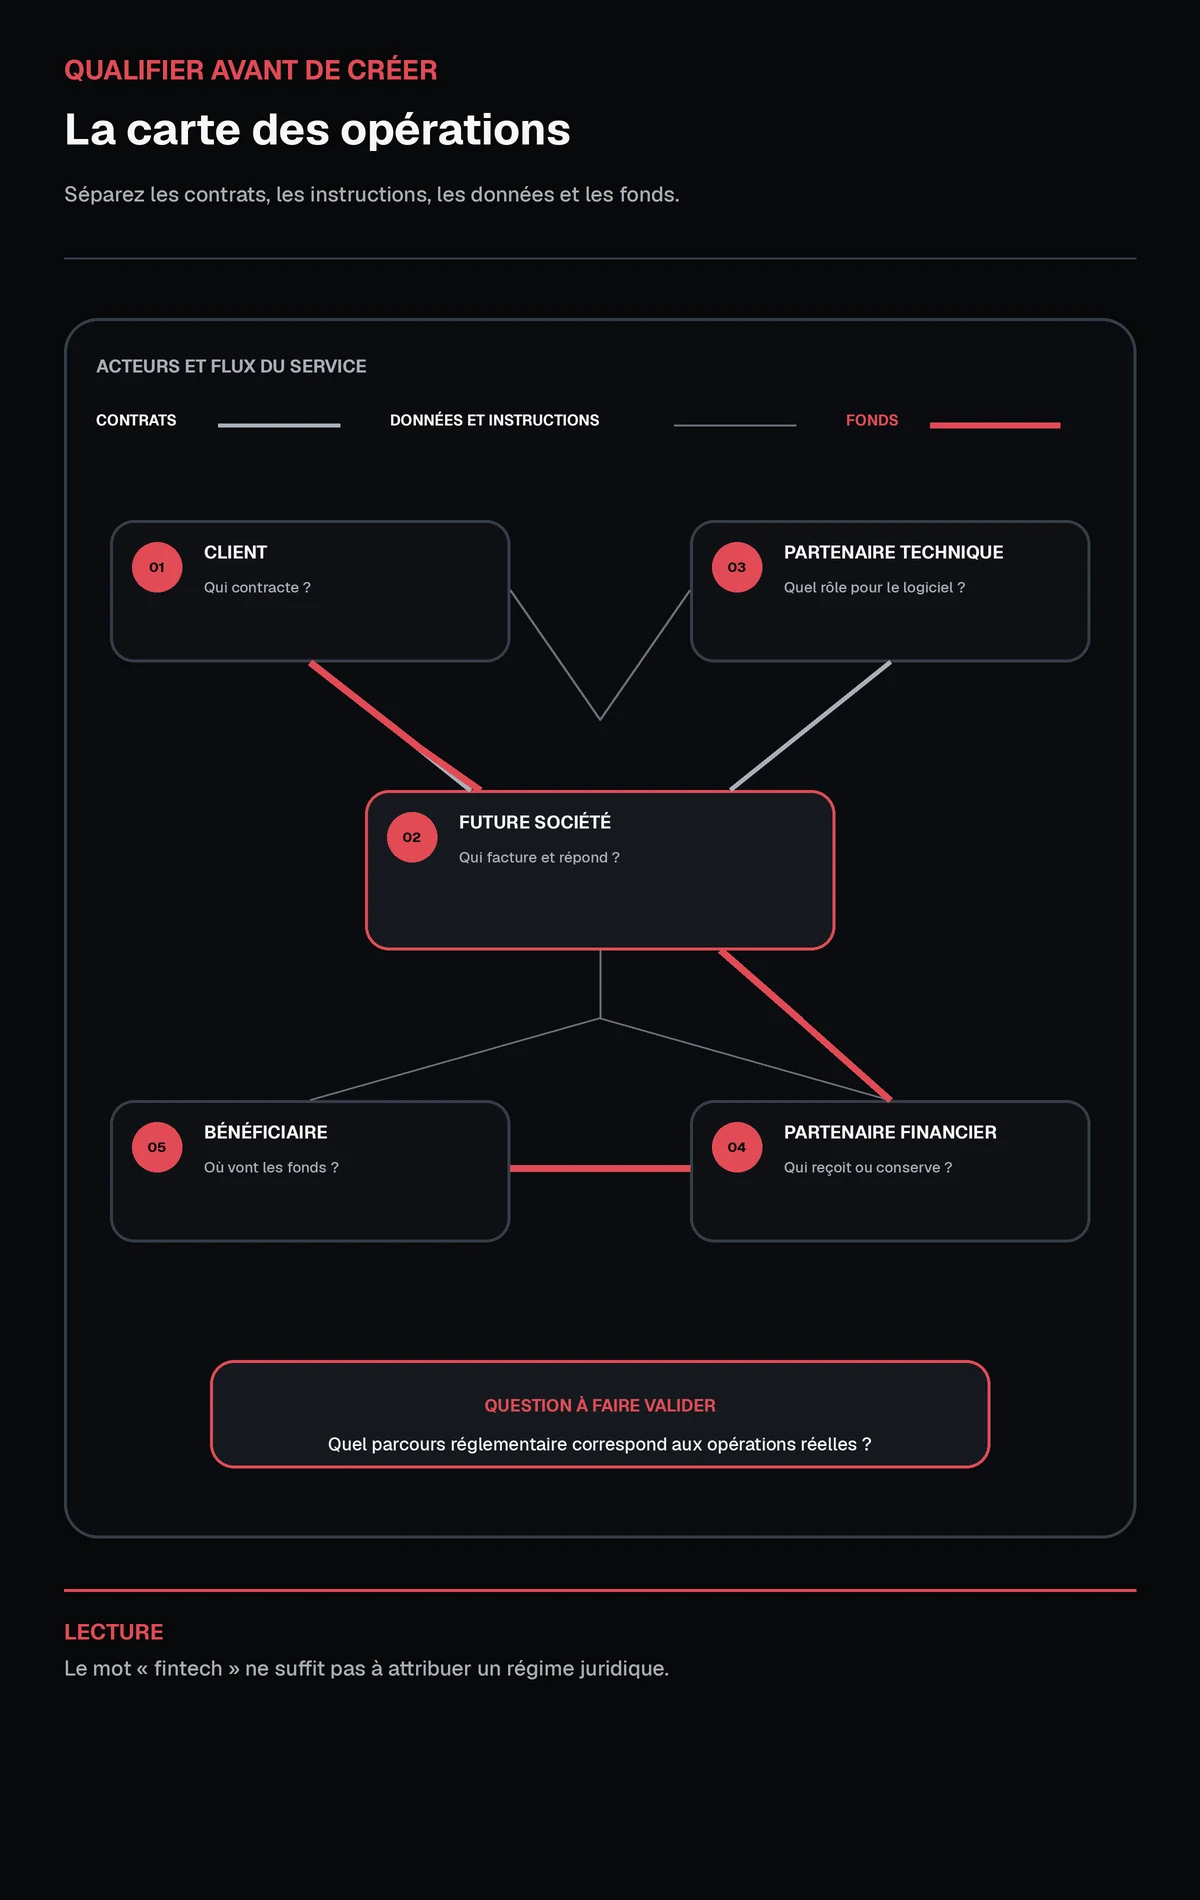
Pour chaque étape, précisez qui reçoit, conserve, transmet ou investit les fonds. Notez aussi qui conseille le client, exécute une instruction, accorde un crédit éventuel, fournit seulement le logiciel ou assume le risque d’une opération. Le mot « fintech » ne permet pas, à lui seul, d’attribuer un régime juridique unique au projet.
| Opération réelle | Détenteur des fonds | Cocontractant du client | Question à faire confirmer | Preuve à réunir |
|---|---|---|---|---|
| Accès au logiciel | À identifier | Entité qui facture | Service technique ou financier ? | Contrat et parcours utilisateur |
| Encaissement ou transfert | À identifier | Entité affichée au client | Qui reçoit et transmet ? | Schéma des comptes et flux |
| Conseil ou ordre | À identifier | Entité qui répond au client | Quel rôle exerce chaque acteur ? | Mandat, écrans et procédures |
| Conservation d’actifs | À identifier | Entité responsable | Qui contrôle les actifs ? | Architecture et contrats partenaires |
Faites correspondre chaque ligne à une pièce datée. Une présentation commerciale ne remplace ni le contrat, ni le parcours utilisateur, ni le schéma des comptes. Lorsque plusieurs scénarios restent possibles, conservez-les dans des colonnes distinctes afin de faire valider leurs conséquences sans les mélanger.
Quelle réglementation fintech en Suisse s’applique au projet ?
La FINMA examine les demandes de personnes physiques ou morales afin de déterminer si une activité envisagée nécessite une autorisation et une surveillance. Cet examen porte sur une situation spécifique au regard de la législation des marchés financiers (FINMA).
Votre dossier de préqualification doit donc décrire les faits, sans chercher d’abord l’étiquette réglementaire la plus rassurante. Faites confirmer la réception ou la détention de fonds, l’exécution d’ordres, le conseil, le crédit, l’émission, les actifs numériques, la lutte contre le blanchiment et l’activité transfrontalière. Une réponse valable pour un logiciel vendu à un établissement ne peut pas être transposée automatiquement à un service qui contracte directement avec le client.
Les intermédiaires financiers exerçant à titre professionnel au sens de la loi sur le blanchiment d’argent doivent, dans le cas décrit par la FINMA, s’affilier à un organisme d’autorégulation reconnu. Les OAR surveillent alors leurs membres, tandis que la FINMA reconnaît et surveille ces organismes (FINMA).
Faites écrire la conclusion réglementaire, sa source, ses hypothèses et la personne qui l’a validée dans un registre de décisions. Cette discipline permet de rouvrir le point concerné lorsqu’un flux, un partenaire ou une clientèle change.
Autorisation ou licence fintech en Suisse : quelles voies comparer ?
L’expression « licence fintech » ne désigne pas une réponse universelle. L’autorisation Fintech présentée par la FINMA concerne une activité définie par la loi et ne couvre pas automatiquement tous les services financiers imaginés sous cette appellation.
Vous pouvez comparer quatre familles de parcours, sans en retenir une avant l’analyse : activité qui ne requiert pas la surveillance envisagée, recours à un partenaire autorisé, affiliation lorsqu’elle est applicable, ou autorisation propre. Un partenariat ne dispense pas automatiquement votre société de ses obligations.
| Parcours à examiner | Contrôle du service | Relation client | Pièces à préparer | Validation attendue |
|---|---|---|---|---|
| Activité hors surveillance envisagée | Selon les contrats | À cartographier | Produit, contrats, flux | Qualification formelle du modèle |
| Partenaire autorisé | Partagé ou délégué | À attribuer précisément | Contrat et responsabilités | Périmètre du partenaire et de la société |
| Affiliation éventuelle | Conservé par la société | Directe ou indirecte | Organisation et procédures | Applicabilité et conditions |
| Autorisation propre | Porté par la société | Généralement structurante | Gouvernance, contrôle, finances, technologie | Autorité et régime compétents |
La FINMA indique qu’elle évalue si l’activité projetée nécessite une autorisation et si elle peut être exercée avec l’autorisation Fintech (FINMA). Ne déduisez aucun délai ni aucune probabilité d’acceptation de cette comparaison.
Préparez ensuite une fiche par parcours. Reprenez le même scénario client, le même volume hypothétique de transactions et les mêmes pays, puis modifiez uniquement la répartition des rôles. Vous pourrez ainsi comparer ce que votre société contrôle, ce que le partenaire prend en charge et ce qui reste à confirmer, sans attribuer un écart au mauvais facteur.
Pour chaque option, rassemblez le contrat client projeté, le contrat partenaire, les écrans du parcours, le schéma technique et le schéma financier. Ajoutez une colonne « contradiction » : elle signale, par exemple, qu’un écran présente votre société comme responsable alors que le contrat attribue cette fonction au partenaire. Corrigez ces écarts avant de demander une validation, car le spécialiste doit examiner une description unique du service et non plusieurs versions incompatibles.
Conservez enfin la réponse reçue avec la version des pièces examinées. Si le produit change, comparez la version ligne par ligne : nouveau moyen de paiement, nouvelle catégorie de client, nouveau pays, nouvelle conservation d’actifs ou nouvelle personne habilitée. Vous identifiez alors le point à faire revalider sans recommencer toute la cartographie.
SA ou Sàrl pour lancer une fintech ?
Choisissez la forme après avoir précisé la gouvernance, les investisseurs envisagés, les transferts futurs et les fonctions de contrôle. La comparaison détaillée SA ou Sàrl en Suisse vous permet de traiter les différences générales sans les reproduire ici.
Pour une demande d’autorisation Fintech, la FINMA cite notamment la SA et la Sàrl parmi les formes admises, sous réserve des autres conditions applicables (FINMA). Cela ne signifie pas que l’une de ces formes garantit une autorisation, un partenaire ou un financement.
L’objet social doit refléter une activité suffisamment qualifiée, sans devancer une conclusion encore ouverte. Utilisez le guide sur l’objet social d’une Sàrl suisse comme méthode de préparation, même si votre arbitrage final porte aussi sur la SA.
Dans quel ordre créer la société fintech et préparer la conformité ?
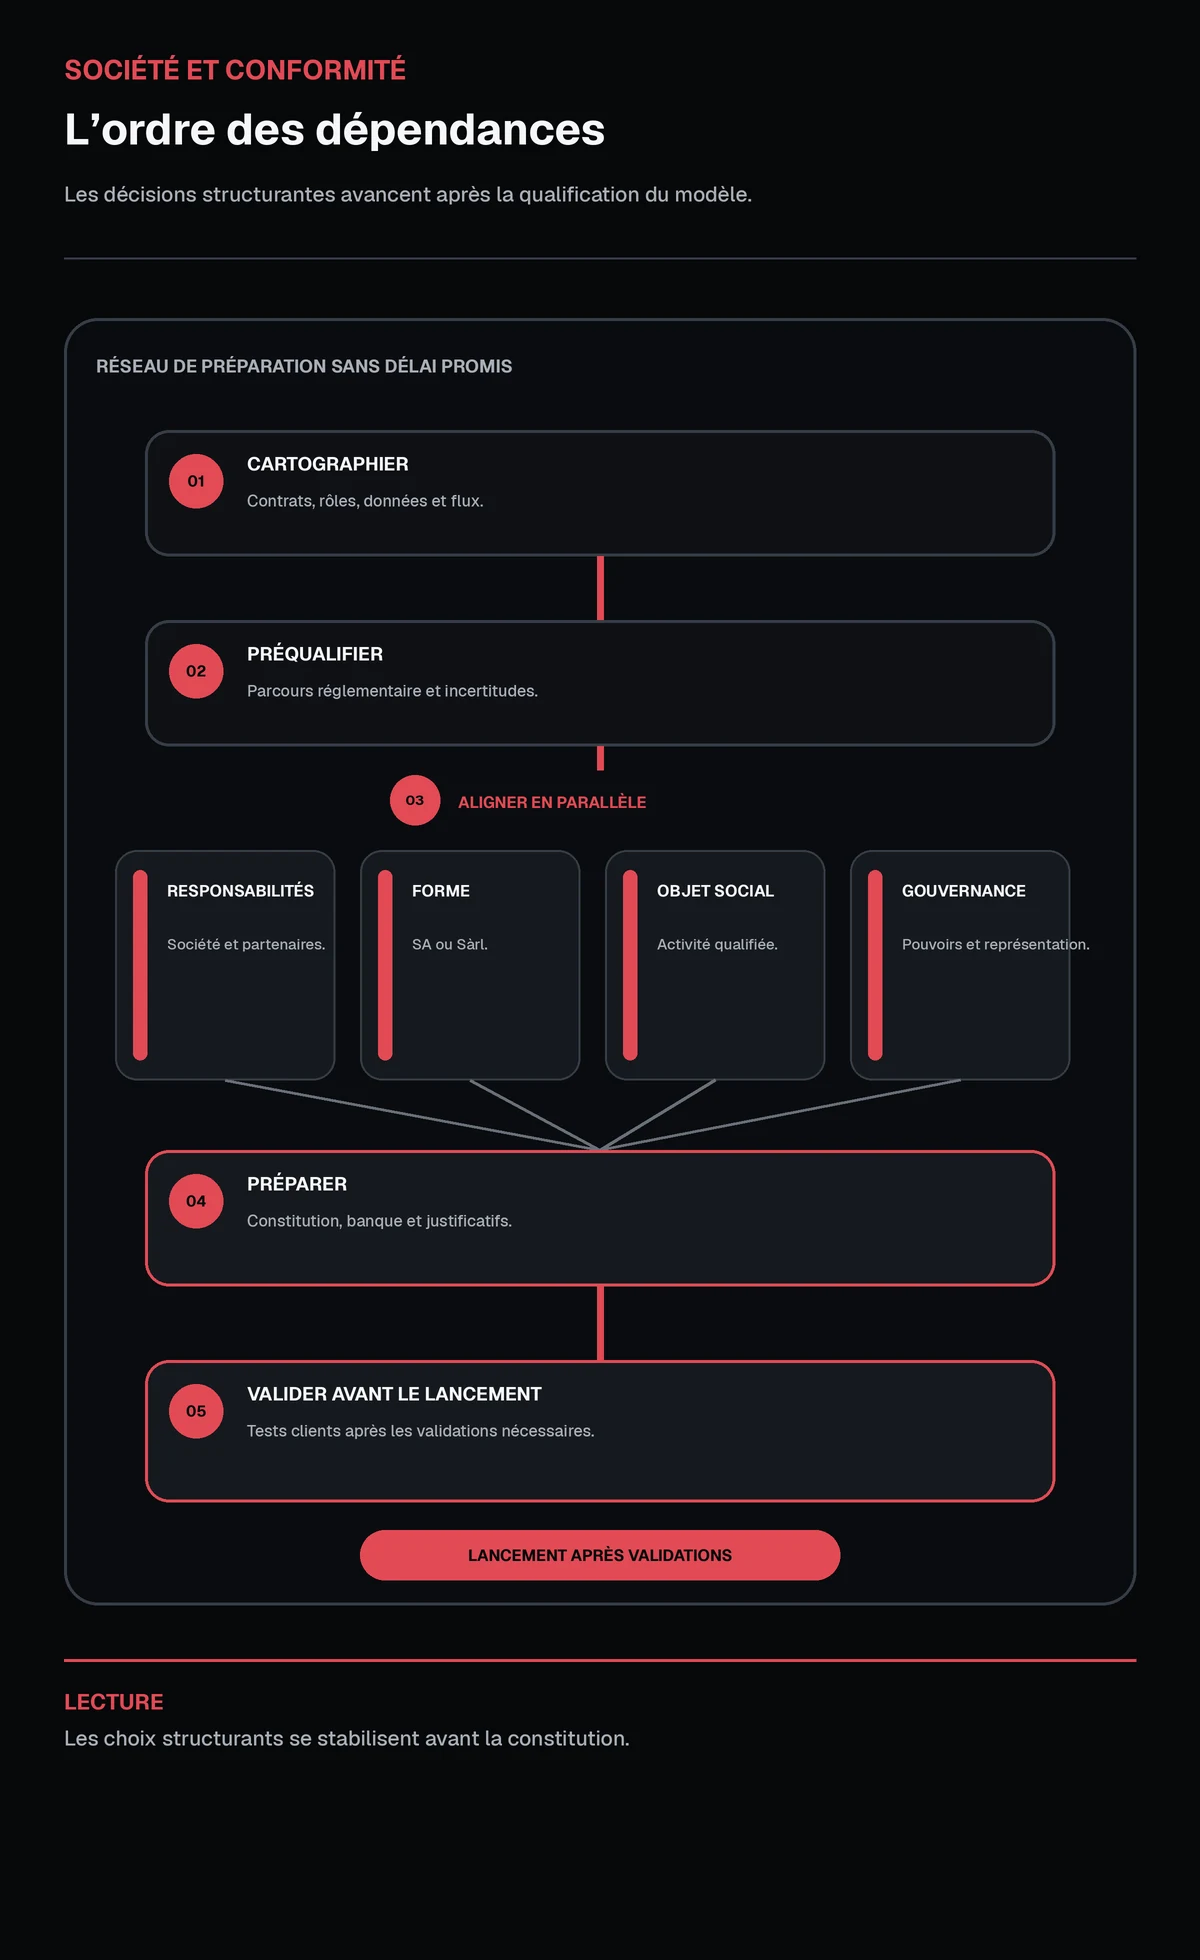
Organisez le projet en dépendances plutôt qu’en liste de formalités. La cartographie du modèle et la préqualification réglementaire précèdent les décisions difficiles à corriger. L’architecture contractuelle, le choix de la forme, la gouvernance et l’objet social peuvent ensuite progresser ensemble, à condition que leurs hypothèses restent identiques.
- Cartographiez les contrats, les rôles, les données et les flux financiers.
- Préqualifiez le parcours réglementaire et faites confirmer les incertitudes.
- Attribuez chaque responsabilité entre la société et ses partenaires.
- Alignez la forme, l’objet social, la gouvernance et la représentation.
- Préparez la constitution, la banque et les justificatifs de conformité.
- Constituez la société lorsque les choix structurants sont stabilisés.
- Finalisez les validations nécessaires avant les tests avec des clients et le lancement.
Le guide Créer une startup en Suisse reprend le parcours entrepreneurial général. Ici, le point décisif reste l’ordre entre qualification et constitution. Ne signez pas un bail, un contrat partenaire durable ou une architecture technique irréversible avant d’avoir attribué les responsabilités réglementaires.
Quelle gouvernance prévoir pour une société fintech suisse ?
Votre organigramme doit montrer les fondateurs, l’organe de direction, les fonctions de contrôle, les délégations et le circuit réel des décisions. Associez chaque rôle à un titulaire, un pouvoir, un livrable et une fréquence de contrôle, sans créer de fonction fictive pour embellir le dossier.
Une SA doit pouvoir être représentée par une personne domiciliée en Suisse, membre du conseil d’administration ou directeur, tandis qu’une Sàrl doit pouvoir l’être par un gérant ou un directeur domicilié en Suisse. Le service de directeur résident en Suisse peut répondre à cette fonction, avec des pouvoirs réels et une organisation qui ne masque jamais le lieu des décisions.
Comment préparer la banque et les partenaires de la fintech ?
Présentez un dossier cohérent entre clientèle, pays, bénéficiaires effectifs, contrats, technologie, gouvernance, conformité et flux prévisionnels. Une banque ou un partenaire peut demander ses propres pièces et reste libre de sa décision ; aucune checklist ne garantit l’acceptation.
Le guide sur le compte bancaire professionnel suisse pour un non-résident détaille cette préparation. Pour votre modèle fintech, ajoutez le schéma des comptes, le rôle exact de chaque prestataire, les contrôles prévus et la correspondance entre le parcours client et les mouvements financiers.
Côté France : que vérifier si vous dirigez depuis la France ?
Cette section concerne exclusivement le droit français et la convention fiscale franco-suisse. Pour l’application de cette convention, le BOFiP rattache une société résidente des deux États à celui où se situe son siège de direction effective, compris comme le lieu où les affaires sont dirigées et contrôlées (BOFiP). Documentez les décisions stratégiques, leurs auteurs, leurs lieux et les pouvoirs réellement exercés.
Le formulaire français 3916 vise aussi le bénéficiaire d’une procuration sur un compte étranger et prévoit le cas où le titulaire est une personne morale (impots.gouv.fr). Listez donc vos comptes et pouvoirs bancaires avant la déclaration annuelle.
Une clientèle française ou une activité menée depuis la France peut soulever d’autres questions fiscales, réglementaires et contractuelles qui ne se déduisent pas du seul siège suisse. Faites analyser séparément les services, les lieux d’exécution, les contrats et les flux. Le guide Créer une société en Suisse depuis la France présente ce cadre général, tandis que le simulateur fiscal aide à préparer une première comparaison sans remplacer une analyse personnalisée.
Checklist avant de lancer une fintech en Suisse
- Le modèle, les contrats et les flux sont documentés dans une version datée.
- La qualification réglementaire est sourcée, validée et rattachée aux faits.
- Les rôles de la société, des fondateurs et des partenaires sont attribués.
- La forme, l’objet social, la gouvernance et la représentation sont alignés.
- Le dossier bancaire reprend les mêmes clients, pays, fonds et responsabilités.
- Les obligations françaises sont analysées séparément du droit suisse.
- Les hypothèses ouvertes disposent d’un responsable et d’une date de décision.
Un dossier prêt à constituer relie chaque choix de société au modèle d’affaires validé. Pour préparer une Sàrl ou une SA avec Exonia, vous pouvez consulter les tarifs en vigueur, puis demander un échange sur la constitution sans présumer l’issue réglementaire ou bancaire.
Articles similaires