Vendre son entreprise suisse : vente en Suisse
Mis à jour le
Préparez la vente de votre entreprise suisse : périmètre, valorisation, confidentialité, audit, closing, transition et obligations côté France.
Écrit par Lorik Murisier
En bref : La vente d’une entreprise suisse se prépare avant toute mise en relation avec des acquéreurs. Vous devez clarifier votre objectif, fiabiliser le dossier, choisir le périmètre vendu, protéger les informations sensibles et organiser la transition. Les conséquences juridiques et fiscales varient selon votre situation et doivent être validées avant tout engagement.
Vous envisagez de céder l’activité bâtie pendant plusieurs années. Avant de publier une annonce ou d’appeler un repreneur, vos comptes, contrats et responsabilités doivent former un dossier compréhensible. La décision porte également sur ce que vous vendrez, sur le rôle que vous accepterez après l’opération et sur les risques que vous conserverez.
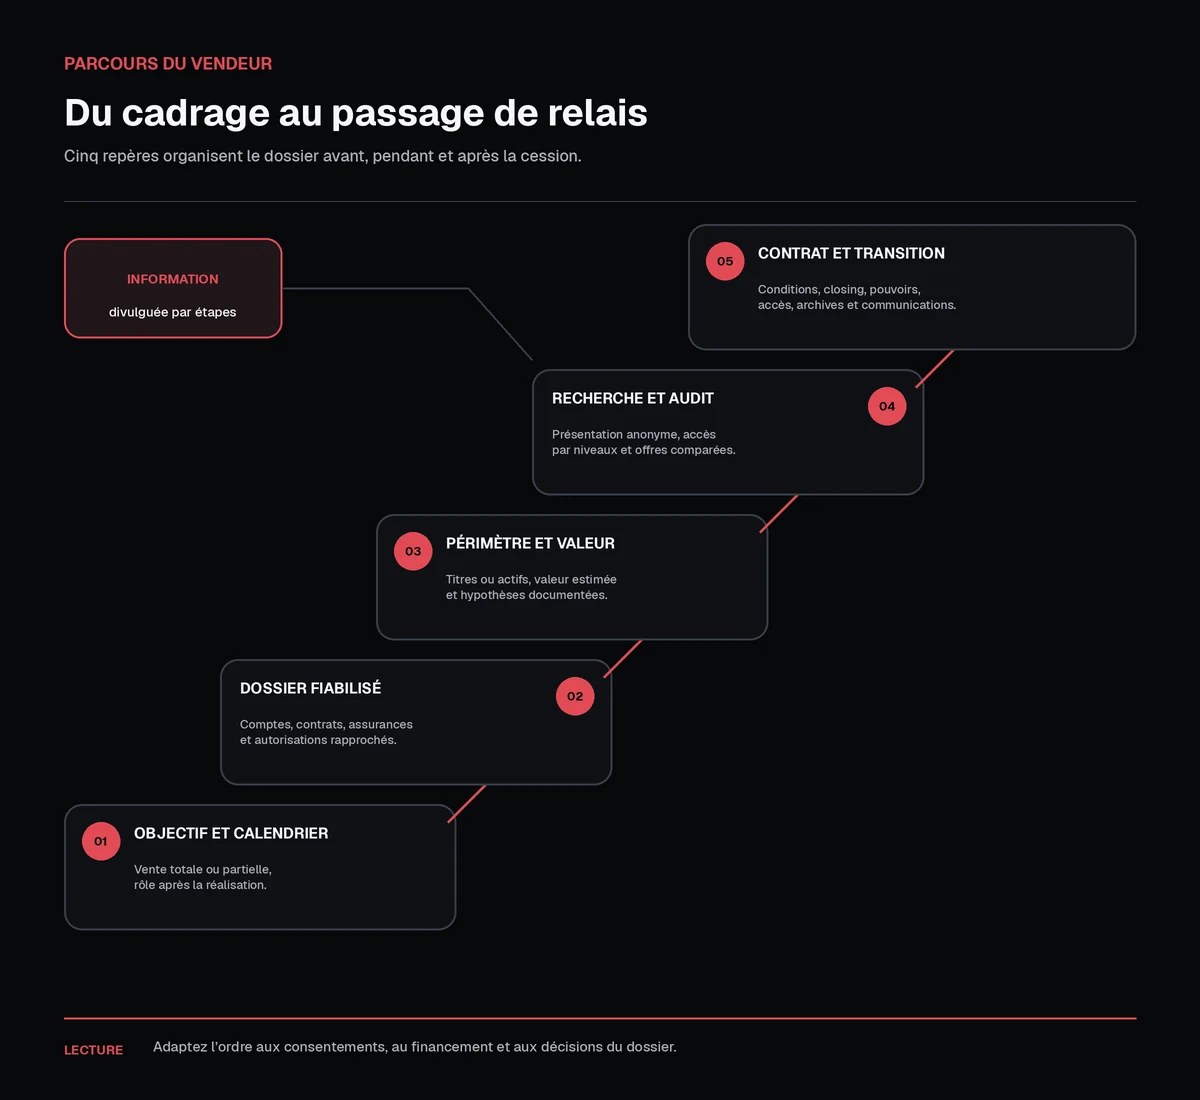
Une préparation ordonnée vous permet de divulguer les informations par étapes et de comparer des offres réellement comparables. Le parcours ci-dessous part de vos objectifs, passe par le diagnostic, la valorisation, la recherche et l’audit, puis aboutit au contrat, au closing et à la transition. Un horizon de douze à vingt-quatre mois peut servir de méthode de travail, mais il ne constitue ni une durée obligatoire ni une promesse.
Comment préparer une entreprise suisse pour la vente en Suisse ?
Commencez par écrire ce que vous attendez de la transaction : vente totale ou partielle, calendrier souhaité, rôle après la réalisation et critères sur lesquels vous ne transigerez pas. Cette note évite de découvrir, au milieu des négociations, qu’une offre attractive suppose un accompagnement trop long ou exclut un actif important.
Passez ensuite l’entreprise en revue comme si un tiers devait la comprendre sans vos explications quotidiennes. Rapprochez les comptes, contrats, assurances, autorisations, actifs, droits de propriété intellectuelle, dossiers du personnel, litiges et principales dépendances commerciales. Relevez les écarts entre les documents et la réalité, puis faites corriger ceux qui peuvent l’être avant l’ouverture de l’audit.
La forme de la société influence les participations, les organes et les vérifications liées à la transmission. Le guide sur les différences entre SA et Sàrl suisses vous aide à repérer ces sujets sans les confondre.
Organisez enfin un calendrier adaptable : diagnostic, choix du périmètre, préparation du dossier, recherche, offres, audit, contrat, conditions de réalisation et transition. Certaines étapes se chevauchent, tandis que d’autres dépendent d’un consentement, d’un financement ou d’une décision encore incertaine.
Vendre les titres ou les actifs de l’entreprise ?
Ce choix détermine ce que l’acquéreur reçoit et ce que vous devez documenter. Il doit être arrêté avec les professionnels concernés avant de présenter l’opération comme structurée.
| Question du vendeur | Vente des titres | Vente d’actifs |
|---|---|---|
| Que vendez-vous ? | Les parts sociales d’une Sàrl ou les actions d’une SA | Les actifs, droits et éléments d’activité désignés dans les actes |
| Que devient la société ? | La personne morale demeure, avec ses éléments historiques | La société vendeuse conserve ce qui ne figure pas dans le périmètre |
| Que faut-il vérifier ? | Titres, restrictions, gouvernance, passifs et changement de contrôle | Propriété, contrats, personnel, dettes, autorisations et modalités de transfert |
| Quel travail fiscal prévoir ? | Qualifier la cession et la situation du détenteur des titres | Qualifier chaque élément cédé et les conséquences pour la société vendeuse |
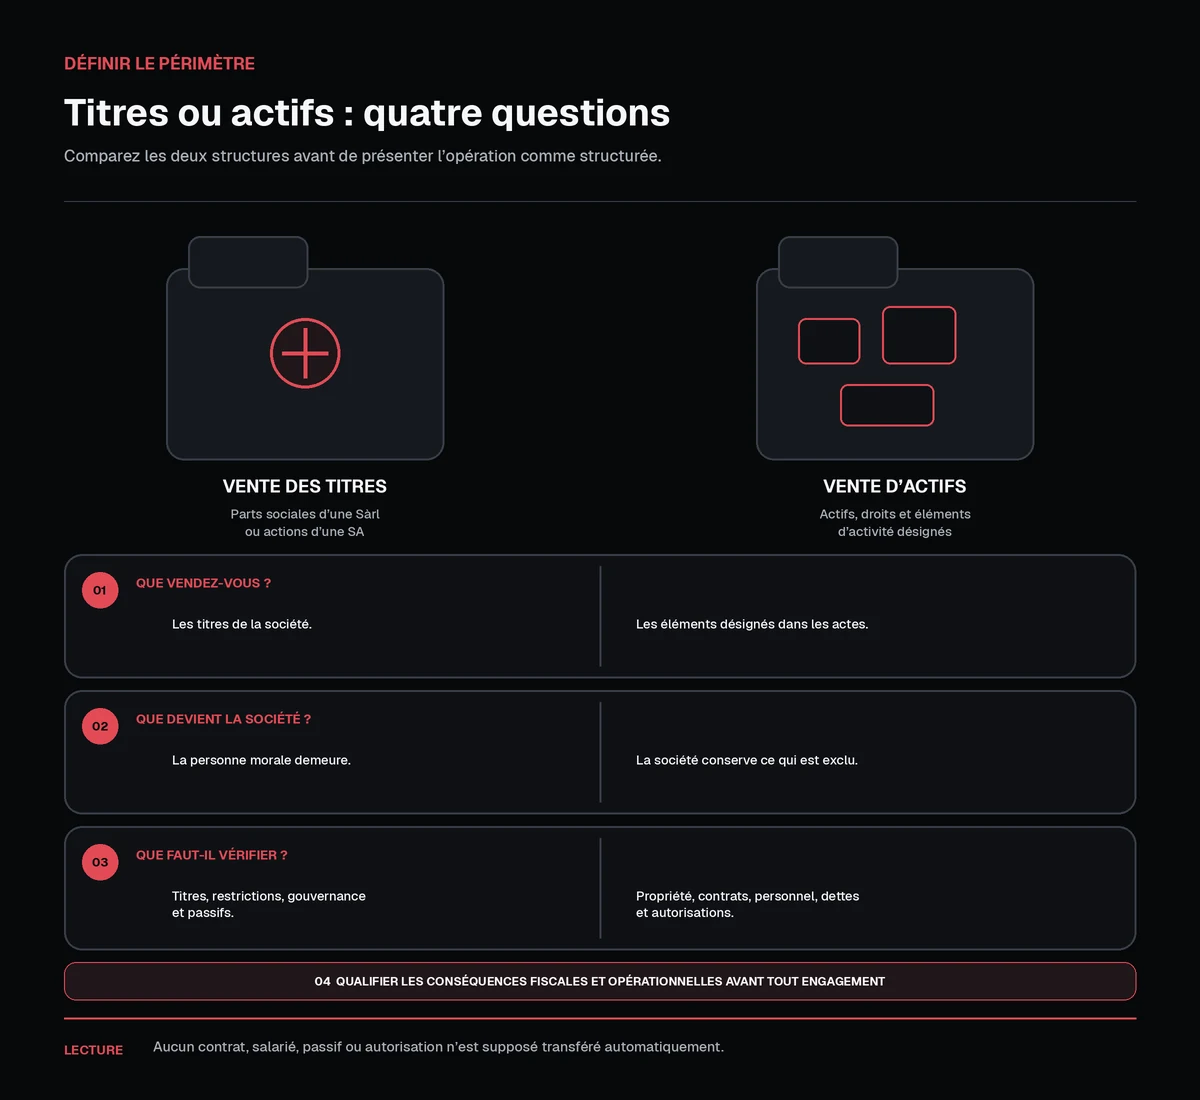
Aucun contrat, salarié, passif ou autorisation ne doit être présenté comme automatiquement transféré sans vérification propre au dossier.
Pour la grille complète du point de vue de l’acheteur, consultez le parcours pour reprendre une entreprise suisse. Si votre opération porte sur une SA, la cession d’actions d’une SA suisse fait l’objet d’un guide séparé.
Comment valoriser une entreprise suisse avant de chercher un repreneur ?
Distinguez quatre notions dans vos documents : la valeur estimée de l’entreprise, le prix demandé, le prix proposé et le produit net que vous pensez conserver après les frais et conséquences fiscales. Une confusion entre ces montants rend la négociation difficile, même lorsque les parties parlent du même projet.
La valorisation peut examiner les revenus ou flux, les actifs, des transactions comparables et plusieurs scénarios. Aucun multiple ne convient universellement. La méthode devient défendable lorsque les comptes sont rapprochés, les revenus récurrents documentés, la concentration de clientèle visible, la dépendance au dirigeant expliquée et les investissements futurs identifiés.
Préparez aussi une note sur les hypothèses retenues et les risques déjà connus. Un repreneur peut alors comprendre ce qui relève d’un fait historique, d’une projection ou d’une décision encore à prendre, sans que votre prix demandé soit présenté comme une certitude.
Comment trouver un repreneur sans perdre la confidentialité ?
Vous pouvez mobiliser votre réseau professionnel, mandater un intermédiaire, mener une approche ciblée ou utiliser une place de marché. Le canal choisi ne dispense pas de préparer une présentation anonyme, assez précise pour susciter un intérêt sérieux sans identifier immédiatement l’entreprise.
Après un premier tri, donnez accès à un dossier plus détaillé selon des niveaux définis. L’engagement de confidentialité, les personnes autorisées, les documents consultés et les questions reçues doivent être suivis avec le conseil juridique compétent.
Qualifiez chaque repreneur sur son projet, sa capacité à financer l’opération, son calendrier, les validations attendues et ses principales conditions. Vous évitez ainsi d’ouvrir les informations les plus sensibles à une personne dont le projet reste trop éloigné du vôtre.
Quels documents préparer pour l’audit d’acquisition ?
Une data room rassemble les pièces transmises et permet d’en contrôler les versions. Un journal des questions conserve, pour chaque demande, la réponse fournie, le document associé et les personnes ayant eu accès à l’information.
Votre checklist peut couvrir les catégories suivantes, à adapter à l’activité :
- société, participations, organes et décisions internes ;
- comptes, budgets, financements et engagements ;
- fiscalité, déclarations et échanges avec les administrations ;
- clients, fournisseurs et autres contrats significatifs ;
- personnel, rémunérations et engagements sociaux ;
- marques, logiciels, créations et autres droits intellectuels ;
- données, systèmes, accès et mesures de sécurité ;
- assurances, litiges, autorisations, actifs et immobilier éventuel.
Les comptes, déclarations et contrats doivent raconter une histoire cohérente. Si un écart demeure, documentez son origine et son état au lieu de le laisser apparaître au détour d’une question de l’acquéreur.
Comment négocier l’offre, les garanties et le closing ?
Comparez les offres dans une grille unique : périmètre, prix, financement, conditions, calendrier, accompagnement attendu et risques restant à votre charge. Le montant affiché ne suffit pas lorsque les conditions de réalisation ou les garanties diffèrent fortement.
Une offre indicative ou une lettre d’intention peut précéder l’audit et le contrat définitif. La signature du contrat, la réalisation des conditions et le closing ne doivent pas être confondus.
Les déclarations du vendeur, les garanties, leurs limites et les mécanismes d’ajustement du prix répartissent des risques entre les parties. Ne reprenez pas une clause générique : faites rédiger les actes à partir du périmètre, des constats d’audit et de la négociation.
Avant le closing, vérifiez les pièces, décisions, consentements, fonds, pouvoirs, accès, registres et communications prévus. Cette liste doit désigner un responsable et un statut pour chaque élément, sans supposer qu’une formalité est identique dans toutes les ventes.
Côté France : que vérifier si le vendeur réside en France ?
Cette section relève du droit français et de la convention fiscale franco-suisse, séparément du droit suisse. Pour un résident français, la qualification et l’imposition éventuelle de la plus-value dépendent notamment de l’identité du vendeur, personne physique ou société, et du périmètre vendu, titres ou actifs.
Faites examiner la situation avant de fixer le produit net attendu. Le BOFiP consacré au champ de la convention franco-suisse rappelle ses critères de résidence, tandis que la règle applicable au gain doit être recherchée selon votre cas précis.
Si vous avez utilisé un compte suisse ou détenu une procuration, vérifiez aussi son traitement déclaratif après la vente. Le formulaire 3916 publié par l’administration française vise notamment les comptes ouverts, détenus, utilisés ou clos à l’étranger et prévoit le cas du bénéficiaire d’une procuration.
Enfin, continuez à documenter le lieu réel des décisions pendant la cession. La convention utilise le siège de direction effective pour départager certaines situations de double résidence d’une société. Si la vente finance un nouveau projet, le simulateur fiscal Exonia peut éclairer une première comparaison, sans remplacer une analyse franco-suisse.
Comment organiser la transition après la vente ?
Distinguez la signature, la réalisation des conditions et le transfert opérationnel. Préparez le passage des pouvoirs, accès bancaires, contrats, équipes, clients, fournisseurs, données, archives et communications avec un responsable de part et d’autre.
Le rôle que vous conservez après la réalisation doit être décrit dans des documents précis : missions, durée, disponibilité, pouvoirs et traitement des informations. Cette clarté protège aussi l’équipe, qui doit savoir qui décide pendant la période de transition.
Si les organes changent, vérifiez que la société continue d’être représentée par une personne domiciliée en Suisse conformément aux règles applicables à sa forme. Exonia propose, pour un besoin distinct de création ou de structuration, un directeur résident suisse.
Questions fréquentes
Quand commencer à préparer la vente d’une entreprise suisse ?
Commencez avant la recherche active d’acquéreurs, dès que vous pouvez rapprocher les documents et clarifier vos objectifs. L’horizon dépend de l’état du dossier, du périmètre et des conditions envisagées.
Comment trouver un repreneur en Suisse ?
Combinez les canaux adaptés à votre confidentialité : réseau, approche ciblée, intermédiaire ou place de marché. Préparez d’abord une présentation anonyme et des critères de qualification.
Faut-il vendre les titres ou les actifs ?
La réponse dépend du périmètre souhaité, des éléments à transférer, des passifs et des conséquences fiscales. Faites comparer les deux structures avant tout engagement.
Quels documents un acheteur demandera-t-il ?
Attendez-vous à documenter la société, les finances, la fiscalité, les contrats, le personnel, les droits intellectuels, les données, les assurances, les litiges, les autorisations et les actifs. La liste exacte dépendra de l’entreprise.
Le vendeur doit-il rester après la cession ?
Cela dépend de l’offre et de la transition négociée. Si votre présence est prévue, encadrez précisément les missions, les pouvoirs, la disponibilité et la fin de l’accompagnement.
Un résident français peut-il vendre sa société suisse ?
La résidence française n’interdit pas, à elle seule, une cession. La structure de l’opération et ses conséquences doivent toutefois être qualifiées dans les deux pays.
Préparer votre projet suivant
La vente achevée peut ouvrir un nouveau projet entrepreneurial. Exonia accompagne la création de Sàrl ou de SA en Suisse, avec une adresse de siège en Suisse et, en option, un directeur résident suisse. Pour examiner ce parcours sans présumer de la cession, vous pouvez consulter les tarifs en vigueur.
Articles similaires