Transfert siège société France Suisse : guide
Mis à jour le
Transférer le siège d’une société de France en Suisse : continuité juridique, contrôles, fiscalité et alternatives à examiner avant toute décision.
Écrit par Lorik Murisier
En bref : Un transfert de siège entre la France et la Suisse exige une analyse coordonnée dans les deux pays, car il ne se résume pas à remplacer une adresse. Vous devez d’abord établir si la même personne morale peut continuer, puis contrôler les conséquences juridiques, fiscales, sociales et opérationnelles avant toute décision.
Vous dirigez une société française et vous envisagez désormais la Suisse. Sur le papier, le projet peut sembler proche d’un déménagement : une nouvelle adresse, des statuts modifiés et quelques formalités. Cette lecture masque pourtant la question déterminante : souhaitez-vous conserver exactement la même personne morale, avec son histoire, ses contrats et ses engagements, ou implanter une nouvelle structure ?
La première décision consiste à définir la continuité recherchée avant de choisir les formalités. Un transfert transfrontalier doit être examiné selon le droit français pour le départ, puis selon le droit suisse pour l’arrivée.
Ce guide vous aide à préparer cette analyse sans présumer de la faisabilité de votre dossier. Il distingue le transfert avec continuité, la constitution d’une nouvelle société, la filiale et la succursale, puis organise les contrôles à mener avec les professionnels concernés. Vous pourrez ainsi formuler une demande précise au lieu de solliciter un avis général sur un simple déménagement. Cette préparation facilite aussi la comparaison des conclusions françaises et suisses avant tout engagement opérationnel.
Transférer un siège en Suisse, de quoi parle-t-on exactement ?
Dans cet article, « transfert » désigne le déplacement international du siège d’une société française vers la Suisse avec recherche de continuité de la même personne morale. Il ne désigne ni la dissolution de la société française suivie d’une création suisse, ni l’ouverture d’une filiale ou d’une succursale.
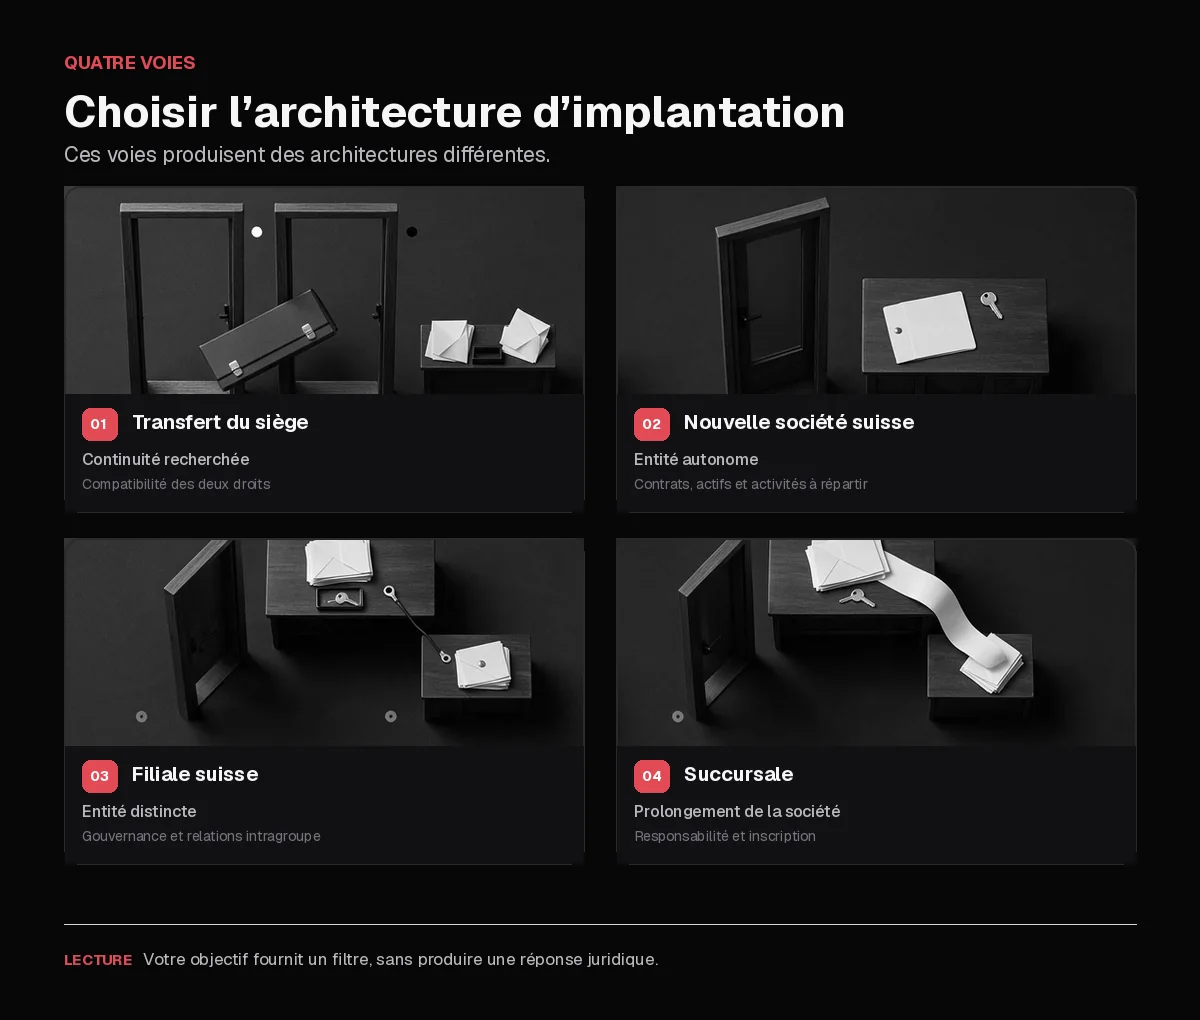
Ces voies produisent des architectures différentes. Une nouvelle société suisse constitue une entité autonome. Une filiale est également une entité distincte de sa société mère, tandis qu’une succursale prolonge la société étrangère sans disposer d’une personnalité juridique séparée.
Le siège statutaire ne doit pas non plus être confondu avec l’adresse utilisée par l’entreprise, son lieu d’activité ou son siège de direction effective.
Si votre besoin porte uniquement sur l’adresse d’une structure suisse, le guide consacré à la domiciliation d’une entreprise suisse depuis la France répond plus précisément à cette question. Le transfert traité ici touche l’identité et le rattachement juridique de la société elle-même.
La société peut-elle conserver sa personnalité juridique ?
Le droit suisse prévoit un mécanisme permettant à une société étrangère de se soumettre au droit suisse sans liquidation ni nouvelle fondation lorsque plusieurs conditions sont réunies. Le droit étranger qui gouverne la société doit notamment autoriser le changement de statut, et la société doit satisfaire aux conditions fixées par ce droit.
Le droit suisse exige également une adaptation à une forme d’organisation du droit suisse. La société doit respecter les conditions de cette forme et pouvoir établir que le centre de ses activités a été transféré en Suisse.
La possibilité ouverte par le droit suisse ne suffit pas à démontrer que le départ de France préserve la même personne morale. Votre analyse doit donc partir de la forme française actuelle, de ses statuts et des règles qui encadrent la décision de déplacement à l’étranger.
Préparez une note répondant à cinq questions : quel droit régit aujourd’hui la société, quel organe peut décider, quelle majorité est requise, quelle forme suisse correspondrait à l’organisation retenue et quels documents prouveraient la continuité ? Tant que ces réponses ne sont pas concordantes, il serait imprudent de traiter le projet comme une modification administrative acquise.
Quels contrôles effectuer avant toute décision des associés ?
Commencez par relire les statuts et les pactes, puis identifiez l’organe qui devrait statuer. Ajoutez à ce premier dossier les délégations de pouvoirs, l’organigramme et la liste des bénéficiaires effectifs. Cette préparation ne constitue pas une liste légale universelle : elle permet de révéler les points qui demanderont une confirmation propre à votre forme sociale.
Passez ensuite en revue les engagements qui pourraient être affectés par le changement envisagé :
- contrats commerciaux comportant une clause sur le siège, la loi applicable, une autorisation préalable ou une résiliation ;
- financements, garanties, sûretés et relations bancaires ;
- autorisations sectorielles, licences, marques, noms de domaine et autres actifs immatériels ;
- immeubles, équipements, stocks et créances attachés à une activité en France ;
- salariés, lieux habituels de travail, couverture sociale et organisation de la paie ;
- litiges, mesures conservatoires, dettes et droits des créanciers.
Aucun de ces éléments ne doit être présumé transféré automatiquement avec la société.
Vous obtenez alors une carte des consentements à demander, des obligations qui resteraient en France et des actifs dont le déplacement produirait des conséquences spécifiques. Cette carte est plus utile qu’un calendrier standard, car elle montre ce qui doit être résolu avant que les associés ne votent.
Quelles étapes françaises et suisses faut-il coordonner ?
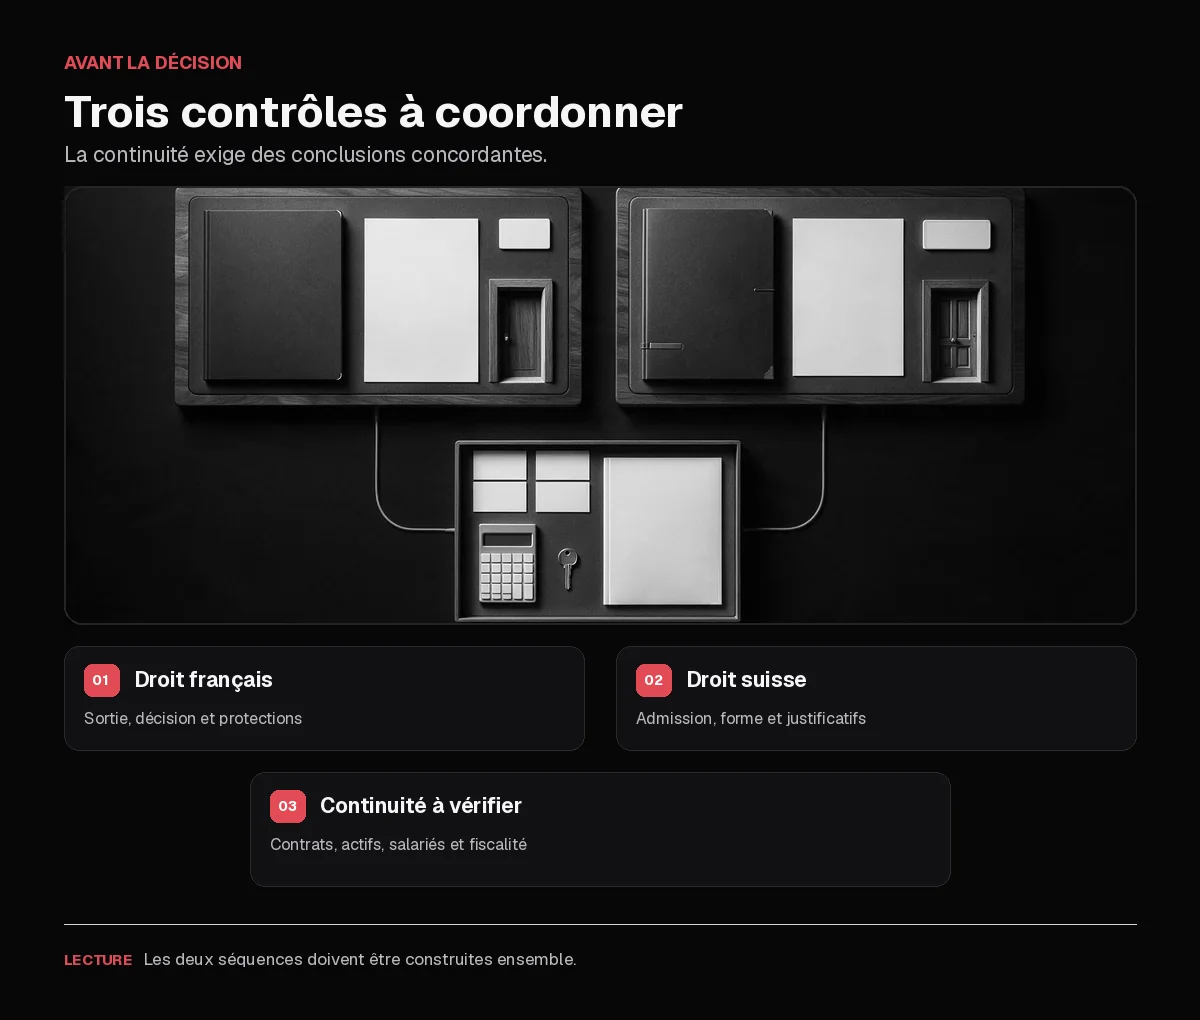
Côté français, faites d’abord confirmer la possibilité juridique de sortie, l’organe compétent, la majorité applicable, les protections dues aux créanciers et les formalités permettant de constater le départ.
Côté suisse, l’analyse porte sur l’admission du transfert, la forme suisse correspondante, l’adaptation des statuts, les organes requis et les preuves à remettre au registre du commerce.
La fiche officielle zougoise mentionne notamment une décision de transfert, un acte authentique adaptant les statuts au droit suisse, une preuve de la possibilité d’adopter une forme suisse et, pour une société dotée d’un capital, une confirmation portant sur la couverture du capital.
Les deux séquences doivent être construites ensemble afin d’éviter une rupture entre la sortie française et l’inscription suisse. Aucun délai générique ne peut remplacer l’examen du registre compétent, des actes requis et des dépendances propres à votre dossier.
Côté France : quels effets fiscaux et sociaux faut-il analyser ?
Cette section traite exclusivement du droit français. Le transfert du siège d’une entreprise passible de l’impôt sur les sociétés vers un État étranger situé hors de l’Union européenne et du champ pertinent de l’Espace économique européen relève du régime de l’article 221 du code général des impôts.
Le BOFiP présente le transfert du siège ou d’un établissement à l’étranger comme une cause d’imposition immédiate et indique qu’aucune convention spéciale conservant la personnalité juridique, au sens de la dérogation qu’il commente, n’a été signée par la France.
Vous devez faire inventorier les bénéfices non encore taxés, les plus-values, les actifs déplacés, les déficits, les établissements et l’activité qui demeureraient en France, sans appliquer un calcul générique.
La résidence fiscale ne découle pas uniquement de l’adresse inscrite dans les statuts. Pour une société considérée comme résidente des deux États, la doctrine française relative à la convention franco-suisse renvoie au siège de direction effective, défini comme le lieu où les affaires sont dirigées et contrôlées.
Si vous continuez à négocier, décider ou exploiter depuis la France, étudiez aussi le risque d’une présence imposable à l’aide du guide sur l’établissement stable en France d’une société suisse.
Les salariés travaillant en France imposent une analyse sociale séparée. L’Urssaf indique qu’une entreprise étrangère sans établissement en France doit déclarer et payer en France les cotisations des salariés relevant du régime français ; pour certaines situations entre la Suisse et la France, son service Mobilité internationale détermine la législation applicable.
Transfert, filiale, succursale ou nouvelle société : comment choisir ?
Votre objectif fournit un premier filtre, sans produire à lui seul une réponse juridique :
| Votre priorité | Voie à étudier | Point décisif à vérifier |
|---|---|---|
| Rechercher la continuité de la même personne morale | Transfert du siège | Compatibilité des droits français et suisse |
| Créer une structure suisse autonome | Nouvelle société suisse | Répartition des contrats, actifs et activités |
| Isoler une activité dans une entité contrôlée | Filiale suisse | Gouvernance, financement et relations intragroupe |
| Conserver la société française avec une présence locale | Succursale | Responsabilité de la société étrangère et inscription |
Le comparatif entre succursale et filiale suisse développe les deux dernières options. Si la continuité recherchée ne peut pas être établie, consultez plutôt le parcours pour créer une société suisse depuis la France. Aucune option ne doit être qualifiée de fiscalement préférable avant une analyse des activités, des actifs et des lieux réels de décision.
Si le canton entre dans votre réflexion après le choix de structure, le simulateur fiscal suisse peut fournir un premier repère. Il ne remplace pas l’analyse du transfert ni celle de votre situation en France.
Comment préparer le dossier avant de solliciter des professionnels ?
Réunissez un extrait à jour, les statuts, les pactes, les décisions antérieures importantes, l’organigramme, l’identité des organes et des bénéficiaires effectifs, ainsi que les derniers comptes disponibles. Ajoutez un inventaire des contrats, financements, actifs, autorisations, salariés, contentieux et lieux réels d’activité.
Formulez ensuite votre objectif sans jargon : conserver la même personne morale, transférer une activité déterminée, ouvrir une présence suisse ou créer une structure autonome. Indiquez les contraintes contractuelles et le calendrier souhaité, mais ne transformez pas ce calendrier en délai promis.
Avant chaque entretien, attribuez un responsable interne à chaque volet du dossier et consignez les questions encore ouvertes. Vous éviterez ainsi que les sujets contractuels, sociaux ou bancaires soient dispersés entre plusieurs échanges sans décision clairement documentée.
Un dossier bien préparé doit montrer ce qui part en Suisse, ce qui reste en France et où les décisions seront réellement prises. Cette vue d’ensemble permet aux spécialistes français et suisses de traiter leurs domaines séparément, puis de rapprocher leurs conclusions avant une décision des associés.
Exonia accompagne la création de Sàrl et de SA en Suisse, propose une optimisation fiscale légale, un directeur résident suisse en option et une adresse de siège en Suisse. Si une nouvelle société suisse devient la voie retenue, vous pouvez consulter les tarifs en vigueur, sans présumer qu’Exonia réalise le transfert transfrontalier lui-même.
Articles similaires