Rémunération du dirigeant : salaire ou dividende
Mis à jour le
Comparez salaire, dividende et absence temporaire pour rémunérer un dirigeant de société suisse résidant en France, avec les contrôles utiles.
Écrit par Lorik Murisier
En bref : Dans une société suisse, le salaire rémunère un travail, tandis que le dividende distribue un bénéfice disponible après une décision sociale. Si vous résidez en France, vérifiez d’abord vos fonctions, vos lieux de travail et la situation financière de la société. Examinez ensuite les obligations des deux pays avant tout versement.
Vous dirigez une Sàrl ou une SA suisse depuis votre domicile français, avec des déplacements réguliers en Suisse. Pour organiser votre rémunération du dirigeant, vous devez qualifier ce que le versement rémunère : votre travail, votre capital ou des frais professionnels justifiés.
Aucun ratio salaire-dividende ne convient automatiquement à tous les dirigeants. La bonne méthode consiste à réunir les faits du dossier, puis à faire valider séparément le droit suisse, le droit français et la coordination sociale applicable.
Quels modes de rémunération pour le dirigeant d’une société suisse ?
Un salaire correspond à la contrepartie d’un travail et passe par une paie documentée. Un dividende rémunère le capital : il suppose un bénéfice distribuable et une décision régulière. L’absence temporaire de rémunération doit être explicite, car elle ne permet pas de conclure seule à l’absence de conséquences sociales ou fiscales.
| Option | Condition à vérifier | Décision et documents | Vigilance France-Suisse |
|---|---|---|---|
| Salaire | Travail réellement fourni et relation correctement qualifiée | Base contractuelle ou décision, paie, certificat de salaire | Lieu de travail, régime social, imposition et déclaration personnelle |
| Dividende | Bénéfice distribuable et trésorerie compatible | Comptes, décision de l’organe compétent, procès-verbal | Impôt anticipé suisse et déclaration française distincte du salaire |
| Absence temporaire | Choix explicite compatible avec les fonctions exercées | Décision datée, durée prévue, revue périodique | Couverture sociale et traitement d’un versement ultérieur à contrôler |
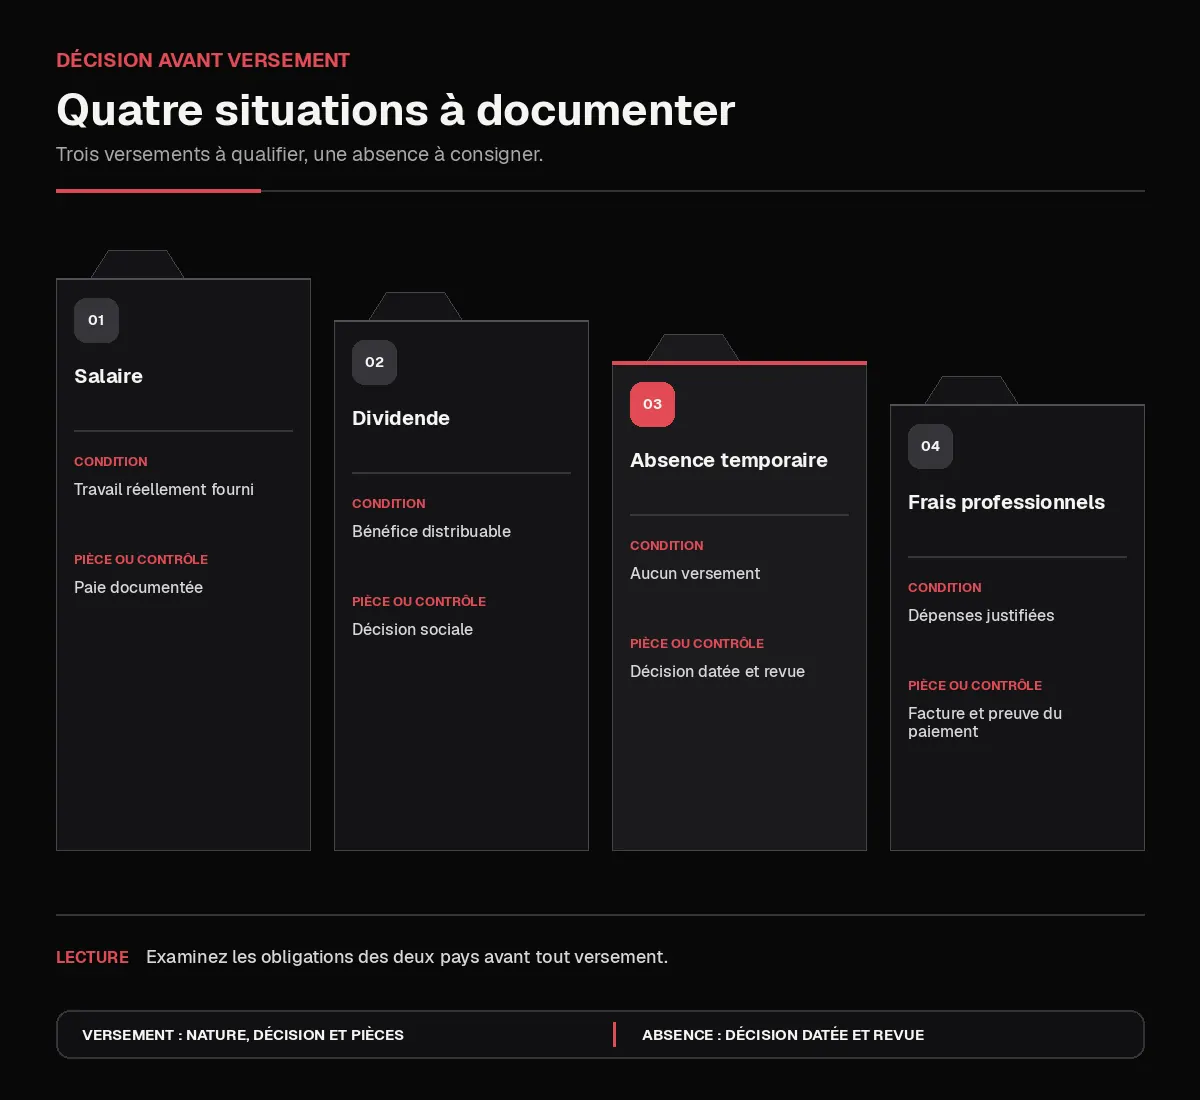
Pour une SA, l’assemblée générale approuve les comptes annuels et décide de l’emploi du bénéfice résultant du bilan. Le dividende ne peut être prélevé que sur le bénéfice résultant du bilan et sur les réserves constituées à cet effet. Ces règles s’appliquent aussi à la Sàrl par renvoi du Code des obligations.
Le compte bancaire de la société reste séparé de votre patrimoine personnel. Avant chaque paiement, attribuez une nature au flux et rattachez-le à une décision, une pièce de paie, une distribution valable ou un justificatif de frais.
Salaire ou dividende en Suisse : quels critères permettent de choisir ?
Commencez par décrire le travail réellement fourni, sa fréquence et les lieux où vous l’accomplissez. Examinez la trésorerie, le bénéfice distribuable, l’organe compétent, votre protection sociale, votre résidence, le calendrier du versement et vos objectifs personnels.
| Critère | Salaire | Dividende | Absence temporaire |
|---|---|---|---|
| Nature du flux | Rémunération du travail | Rendement du capital | Aucun revenu versé pendant la période définie |
| Situation financière | Charge et trésorerie à anticiper | Bénéfice distribuable requis | Trésorerie conservée dans la société |
| Organisation | Paie et pièces périodiques | Décision liée aux comptes ou à une distribution admise | Décision et réexamen documentés |
| Protection sociale | Régime à qualifier selon les faits | Ne remplace pas automatiquement un salaire | Couverture à vérifier malgré l’absence de versement |
| Côté France | Salaire étranger à déclarer selon le cas | Revenu de capitaux mobiliers à traiter séparément | Effets personnels à confirmer |
La comparaison doit être refaite lorsque votre activité, votre résidence, vos lieux de travail ou les résultats de la société changent. Le simulateur fiscal Exonia estime la fiscalité de la société suisse. Il ne calcule pas votre impôt personnel sur le salaire ou le dividende en France.
Quel salaire verser à un gérant de Sàrl ou à un dirigeant de SA ?
Il n’existe pas dans ce guide de salaire minimal universel à appliquer au dirigeant. Pour documenter le montant envisagé, réunissez la fonction, le temps consacré, la charge de travail et le niveau de responsabilité. Ajoutez les moyens de la société et des comparables réellement pertinents, puis faites consigner le fondement de la décision.
Ne confondez pas la qualité d’organe avec une relation de travail éventuelle. Dans une Sàrl, le rôle du gérant résident suisse répond notamment à la représentation. Dans une SA, le mandat de l’administrateur résident obéit à son propre cadre. Leur rémunération et une éventuelle relation de travail se qualifient à partir des documents et des fonctions réelles.
Quelles cotisations sociales sur la rémunération du dirigeant ?
La réponse dépend d’abord du travail réellement exercé, et non de l’adresse du compte qui verse la rémunération. Pour traiter séparément le recrutement d’un salarié, consultez le guide pour embaucher un salarié frontalier en Suisse. La coordination franco-suisse détermine la législation sociale applicable à partir de votre situation. La résidence, les lieux d’activité, les employeurs et le travail dans plusieurs États font partie des faits à examiner.
Si votre situation relève d’un emploi frontalier salarié, utilisez séparément le calculateur de salaire brut-net en Suisse.
Si vous relevez d’un emploi frontalier salarié et disposez de périodes de cotisation à l’AVS suisse, le simulateur de retraite du frontalier fournit une estimation séparée.
Si vous résidez en France et travaillez régulièrement entre les deux pays, le service Mobilité internationale de l’Urssaf examine le rattachement. Il délivre, selon la situation, un certificat A1. Avant le premier versement, utilisez le guide des assurances obligatoires de l’entreprise suisse pour vérifier les affiliations liées à la situation décrite. La page officielle suisse rappelle que l’activité habituelle dans plusieurs États impose d’examiner la part exercée dans l’État de résidence.
Préparez cette checklist factuelle et documentaire avant de solliciter la caisse ou le conseil compétent :
- calendrier des jours travaillés dans chaque pays ;
- description des fonctions exercées dans chaque lieu ;
- identité des employeurs éventuels et activités parallèles ;
- mandat d’organe, contrat éventuel et décisions sociales ;
- attestations déjà obtenues et caisse actuellement compétente ;
- évolution prévisible de l’organisation pendant l’année.
Ne lancez pas la paie sur la seule hypothèse que le siège suisse impose forcément les cotisations suisses. Une société étrangère dont un salarié relève du régime français peut aussi devoir accomplir des démarches françaises auprès du service compétent.
Côté France : comment déclarer salaire et dividende sans les confondre ?
Cette section relève du droit français, complété lorsque nécessaire par la convention fiscale franco-suisse. Un résident fiscal français déclare ses revenus étrangers selon leur nature.
Avant la 2047-SUISSE, distinguez le salaire d’un emploi salarié de la rémunération reçue uniquement en qualité de membre du conseil d’administration ou de surveillance d’une SA. L’article 18, paragraphe 1, de la convention rend imposables dans l’État de résidence de la société les tantièmes, jetons de présence et autres rétributions similaires reçus en cette qualité. Le formulaire 2047-SUISSE 2026 demande leur retrait de la ligne 6 du certificat de salaire lorsqu’ils sont perçus uniquement en contrepartie de cette qualité.
Pour un salaire d’emploi salarié, le parcours dépend du régime conventionnel applicable. Pour les revenus 2025 déclarés en 2026, l’administration renvoie au formulaire 2047-SUISSE et aux reports dans la déclaration principale 2042.
Le traitement varie notamment selon le canton, les conditions du régime frontalier et le lieu où l’activité est exercée. Conservez le certificat de salaire, les relevés, le calendrier des jours et la méthode de conversion, puis utilisez la notice correspondant à l’année déclarée.
Le dividende suit un parcours distinct de celui du salaire. Pour éviter de dupliquer toutes les démarches, consultez le guide consacré au parcours fiscal du dividende suisse reçu en France.
Une procuration personnelle sur un compte ouvert hors de France peut entrer dans l’obligation déclarative des comptes étrangers. Le BOFiP précise les personnes concernées et les conditions d’utilisation de la procuration ; vérifiez votre situation pour le formulaire 3916-3916 bis.
Enfin, des décisions stratégiques réellement prises depuis la France peuvent soulever les questions du siège de direction effective ou d’un établissement stable. La présence d’un représentant en Suisse ne suffit pas à écarter cette analyse factuelle. Le guide sur l’établissement stable en France d’une société suisse expose les critères à examiner.
Peut-on ne pas rémunérer temporairement le dirigeant ?
Une période sans salaire peut être envisagée, mais elle doit être documentée sans être présentée comme une optimisation automatique. Notez la décision, sa durée, les fonctions maintenues, la situation de trésorerie, la couverture sociale et le traitement envisagé de tout versement ultérieur. Faites réexaminer l’ensemble si le travail ou la situation personnelle change.
Les frais professionnels suivent une logique séparée et correspondent à des dépenses justifiées engagées pour l’activité. Leur remboursement ne les transforme pas automatiquement en salaire. Conservez la facture, l’objet professionnel, la décision interne et la preuve du paiement, sans appliquer de barème non vérifié.
Cas pédagogique fictif
Camille réside en France, travaille certains jours à son domicile et se rend en Suisse pour d’autres fonctions dans sa société. Avant le premier versement, Camille distingue le mandat d’organe d’une éventuelle relation de travail et consigne les lieux d’activité. Camille vérifie la capacité de distribution et demande la qualification sociale. Ce cas ne permet pas de conclure sans les documents, la fréquence réelle des activités et les décisions de la société.
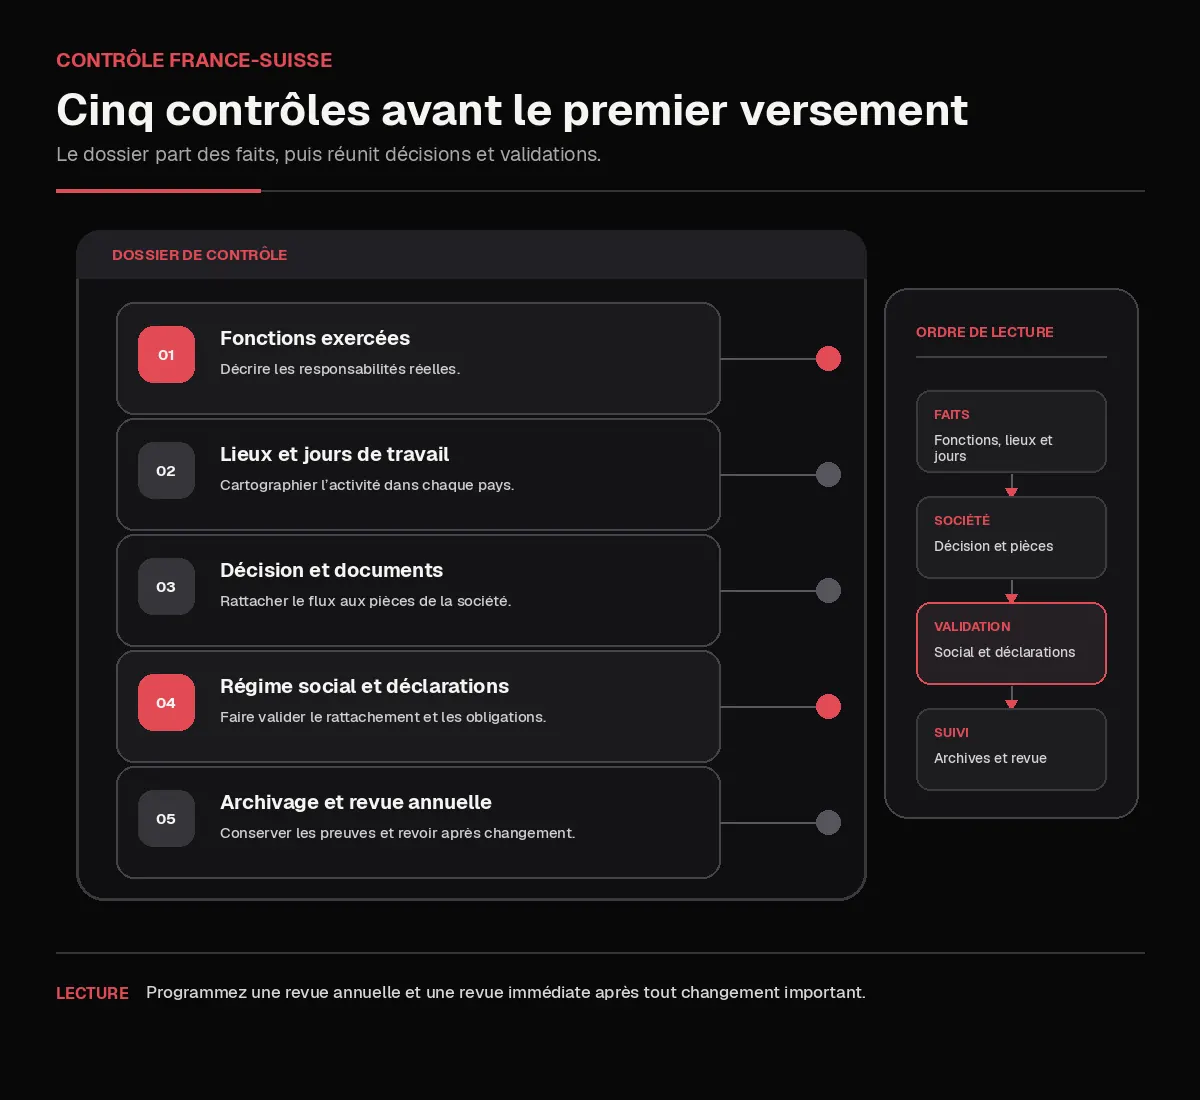
La checklist avant le premier versement au dirigeant
- Cartographiez vos fonctions, vos responsabilités et chaque lieu de travail.
- Qualifiez chaque flux envisagé comme salaire, dividende ou remboursement de frais, puis documentez séparément toute absence temporaire de versement.
- Vérifiez la trésorerie et, pour un dividende, l’existence d’un bénéfice distribuable.
- Obtenez la décision de l’organe compétent et conservez son procès-verbal.
- Préparez la paie, le certificat de salaire ou les pièces de distribution nécessaires.
- Faites déterminer la législation sociale applicable et rassemblez les attestations.
- Préparez séparément les déclarations suisses et françaises du bon millésime.
- Archivez les contrats, décisions, calendriers de travail, relevés et justificatifs.
- Programmez une revue annuelle et une revue immédiate après tout changement important.
Exonia accompagne la création de Sàrl et de SA en Suisse, l’optimisation fiscale légale et la mise à disposition d’un directeur résident suisse. Exonia fournit aussi l’adresse du siège en Suisse. Pour préparer votre projet sans confondre cet accompagnement avec le conseil fiscal français, vous pouvez consulter les tarifs en vigueur.
FAQ sur la rémunération d’un dirigeant de société suisse
Un gérant de Sàrl suisse doit-il recevoir un salaire minimum ?
Aucun seuil universel ne peut être déduit de sa seule qualité de gérant. La réponse dépend des fonctions réellement exercées, de la relation juridique, des décisions sociales et des règles applicables au dossier. Le montant éventuel doit être documenté sans reprendre une fourchette générique trouvée en ligne.
Peut-on se verser uniquement des dividendes ?
Le dividende suppose un bénéfice distribuable et une décision valable ; il ne rémunère pas automatiquement le travail fourni. Une stratégie reposant uniquement sur des dividendes doit donc être examinée au regard des fonctions réelles, des cotisations et de la fiscalité des deux pays.
Un dirigeant vivant en France cotise-t-il forcément en Suisse ?
Non, le siège suisse ne suffit pas à déterminer le régime social. La résidence, les lieux de travail, les employeurs et les activités exercées dans plusieurs États doivent être transmis à l’institution compétente, qui détermine la législation applicable.
Peut-on rembourser des frais sans verser de salaire ?
Le remboursement peut rester distinct d’un salaire lorsque les dépenses professionnelles sont réelles, justifiées et correctement documentées. Cette distinction doit être contrôlée selon la nature de chaque dépense et les règles applicables, sans transformer une indemnité forfaitaire non validée en solution générale.
Le simulateur Exonia calcule-t-il l’impôt personnel du dirigeant ?
Non. Le simulateur concerne la fiscalité de la société suisse et ne calcule pas votre imposition personnelle en France sur un salaire ou un dividende. Pour votre décision, séparez donc la simulation de la société de l’analyse fiscale et sociale de votre situation.
Sources officielles
- Code des obligations suisse
- Office fédéral des assurances sociales : travailler dans plusieurs États
- Urssaf : service Mobilité internationale
- Impots.gouv.fr : salariés en Suisse
- Convention franco-suisse : articles 17 et 18
- Impots.gouv.fr : formulaire 2047-SUISSE 2026
- BOFiP : déclaration des comptes ouverts hors de France
Articles similaires