Fusion de sociétés en Suisse : procédure LFus
Mis à jour le
Comparez fusion, achat de titres et actifs, puis préparez la procédure LFus, ses documents, ses décisions et les contrôles depuis la France.
Écrit par Lorik Murisier
En bref : Une fusion réunit deux sociétés par absorption de l’une ou par création d’une nouvelle société. Avant d’engager la procédure LFus, comparez cette voie avec l’achat de titres, l’achat d’actifs, la transformation et la liquidation, puis rassemblez les comptes, contrats, droits et décisions nécessaires.
Vous détenez deux structures, venez d’acquérir une entreprise ou préparez une réorganisation. La fusion peut correspondre à votre objectif, mais elle ne se décide pas à partir d’un seul organigramme : vous devez d’abord préciser ce qui doit être réuni, ce qui doit subsister et quels risques doivent être contrôlés.
Le premier livrable utile est un schéma avant-après qui nomme chaque société, ses détenteurs et l’entité appelée à subsister. Ce schéma permet ensuite au notaire, au réviseur et aux conseils de qualifier l’opération sans confondre fusion, cession ou simple changement de forme.
Fusion ou achat d’actifs : quelle opération choisir ?
Une fusion organise la réunion de sociétés, tandis qu’un achat de titres change les détenteurs d’une société et qu’un achat d’actifs porte sur un périmètre désigné. Une transformation modifie la forme juridique de la même société, alors qu’une liquidation organise la fin de l’entité concernée.
| Option | Objectif à documenter | Entité qui subsiste | Périmètre à contrôler |
|---|---|---|---|
| Fusion | Réunir deux sociétés | Société reprenante ou nouvelle société | Actifs, passifs, droits des détenteurs et organisation cible |
| Achat de titres | Changer le détenteur | Société achetée | Société, engagements historiques et titres transférés |
| Achat d’actifs | Reprendre des éléments définis | Vendeur et acquéreur restent distincts | Actifs, contrats, passifs et autorisations visés |
| Liquidation puis nouvelle organisation | Mettre fin à une entité et repartir autrement | Aucune continuité à présumer | Clôture, actifs, dettes et nouveaux engagements |
Aucune option ne doit être présentée comme fiscalement préférable sans analyse du dossier. Pour approfondir l’audit d’une cible et le choix entre titres et actifs, utilisez le guide pour préparer la reprise d’une entreprise suisse. Le parcours consacré à la manière de préparer la vente d’une entreprise suisse complète le point de vue du cédant.
Ne confondez pas non plus fusion et transformation. Le guide consacré à la façon de transformer une Sàrl en SA sans changer de personne morale traite cette autre opération.
Fusion par absorption ou combinaison en Suisse ?
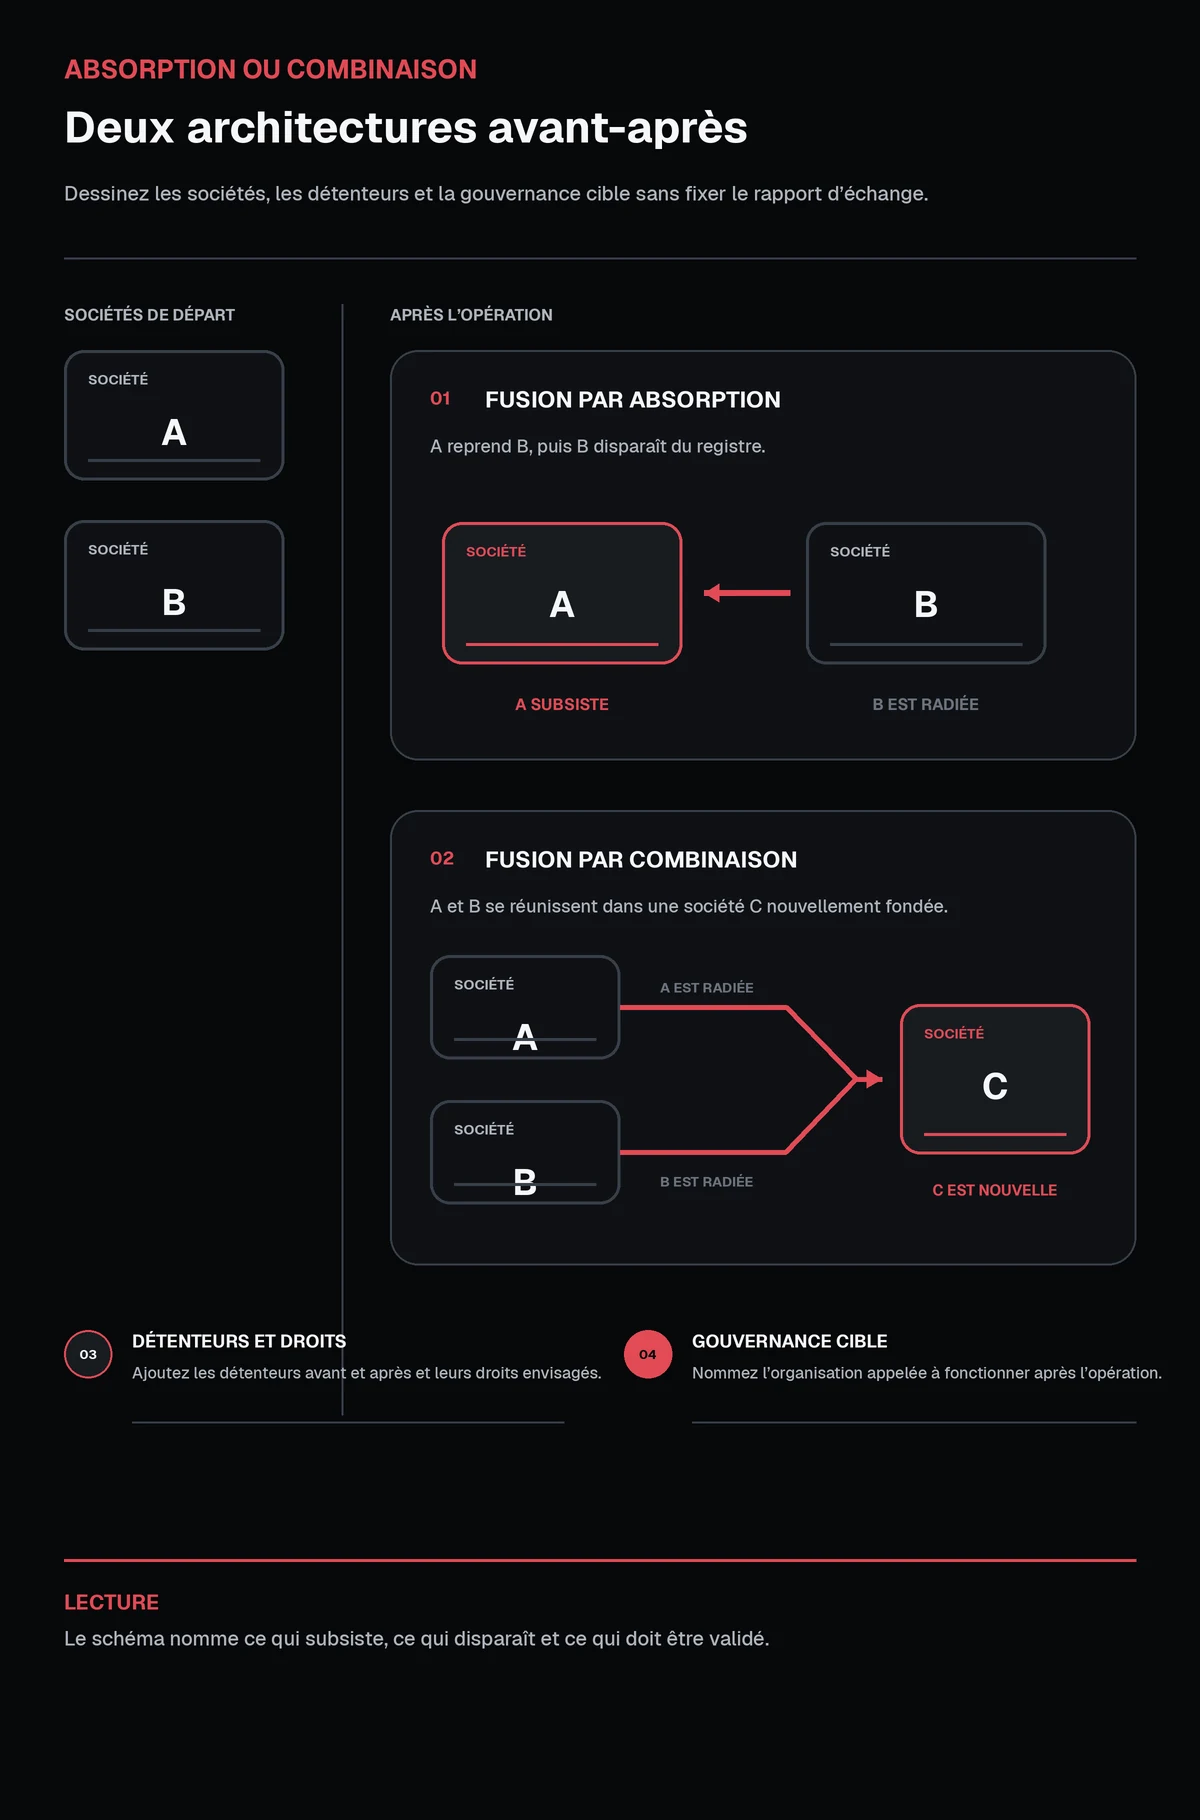
Selon l’article 3 LFus, une fusion par absorption en Suisse fait reprendre une société par une société existante, tandis qu’une fusion par combinaison réunit les participantes au sein d’une société nouvellement fondée.
Dessinez deux versions. Dans la première, A reprend B, puis B disparaît du registre. Dans la seconde, A et B se réunissent dans C, nouvelle société, tandis que les deux sociétés transférantes sont radiées. Ajoutez les détenteurs avant et après, leurs droits envisagés et la gouvernance cible, sans fixer vous-même le rapport d’échange.
Le comparatif entre la SA et la Sàrl suisses vous aide à préparer la gouvernance cible.
Une opération transfrontalière appelle une analyse distincte des droits suisse et étranger. Ne transposez pas automatiquement le parcours d’une fusion interne suisse lorsque l’une des sociétés, un établissement ou des actifs se trouvent dans un autre pays.
Quelle due diligence mener avant une procédure LFus ?
Commencez par les comptes, la situation patrimoniale et les engagements qui peuvent modifier la valeur ou le calendrier. L’article 11 LFus exige des comptes intermédiaires lorsque la clôture du bilan précède de plus de six mois la conclusion du contrat de fusion ou lorsque des modifications importantes du patrimoine sont intervenues depuis le dernier bilan.
Poursuivez avec les contrats, sûretés, litiges, autorisations, assurances, salariés, fiscalité et données. Pour chaque élément, notez le document disponible, son responsable, la question ouverte et la décision impossible tant que la réponse manque.
| Document ou information | Question à résoudre | Responsable à désigner | Décision bloquée si absent |
|---|---|---|---|
| Comptes et situation patrimoniale | Quelle base sert à l’opération ? | Finance et réviseur | Calendrier documentaire |
| Registre des détenteurs et statuts | Quels droits doivent être conservés ou adaptés ? | Organes et conseil juridique | Schéma avant-après |
| Contrats et sûretés | Quelles clauses exigent une vérification ? | Juriste et responsables métier | Intégration contractuelle |
| Autorisations et litiges | Quel contrôle précède l’opération ? | Responsable conformité | Décision de poursuivre |
| Personnel et organisation | Quels impacts doivent être documentés ? | Direction et ressources humaines | Plan d’intégration |
Un document absent doit devenir une décision explicitement bloquée, et non une hypothèse glissée dans le calendrier. Cette discipline sépare les faits disponibles des validations encore attendues.
Contrat et rapport de fusion en Suisse : que préparer ?
Le contrat de fusion suisse est conclu par les organes supérieurs de direction ou d’administration, revêt la forme écrite et doit recevoir l’approbation prévue par les articles 12 et 13 LFus. Son contenu couvre notamment les sociétés participantes, le rapport d’échange, certains droits, les modalités d’échange et la date comptable des actes de la société transférante.
Le rapport de fusion suisse explique et justifie l’opération sur les plans juridique et économique, notamment son but, ses conséquences, le rapport d’échange, l’évaluation, les travailleurs et les créanciers. En cas de combinaison, le projet de statuts de la nouvelle société est annexé au rapport.
Le bilan fournit la base comptable, tandis que le rapport de révision documente les vérifications légalement requises. Lorsque la société reprenante est une société de capitaux ou une coopérative avec parts sociales, la loi prévoit la vérification du contrat, du rapport et du bilan par un expert-réviseur agréé, sous réserve des renonciations admissibles.
Ne transformez pas cette liste en modèle prêt à signer. Le rapport d’échange et les droits des détenteurs exigent une méthode adaptée aux sociétés concernées, à leur patrimoine et à leurs droits existants.
Procédure LFus : quelles étapes jusqu’au registre ?
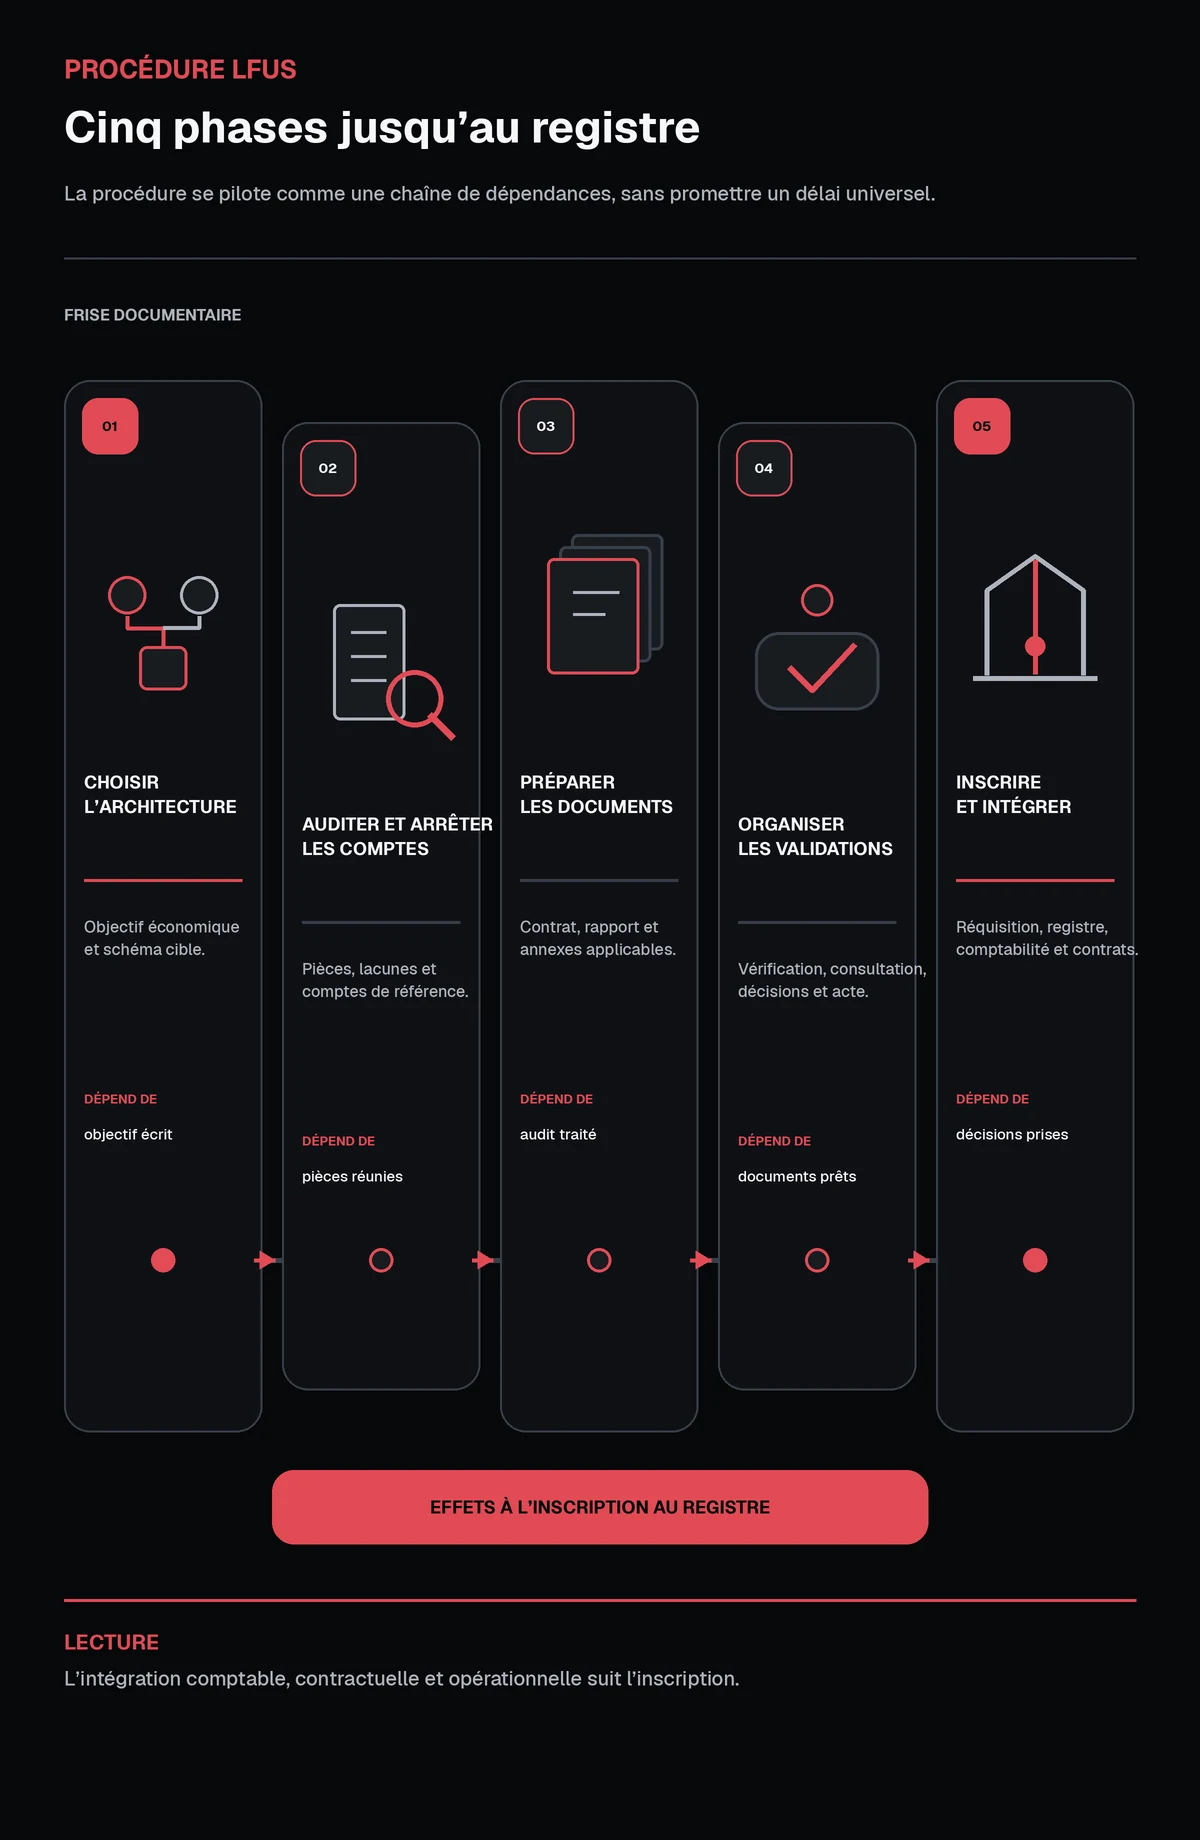
La procédure LFus se pilote comme une chaîne de dépendances, sans promettre un délai universel :
- écrivez l’objectif économique et choisissez l’architecture cible ;
- réalisez l’audit, arrêtez les comptes de référence et traitez les lacunes ;
- préparez le contrat, le rapport et les annexes applicables ;
- organisez la vérification et le droit de consultation selon le cas ;
- soumettez l’opération aux organes compétents ;
- faites établir l’acte authentique lorsque la loi le requiert ;
- préparez la réquisition et l’inscription au registre du commerce ;
- conduisez l’intégration comptable, contractuelle et opérationnelle.
La LFus organise un droit de consultation avant la décision et exige que les organes informent des modifications importantes du patrimoine survenues entre le contrat et la décision. Les modalités et éventuelles renonciations doivent être qualifiées selon les sociétés participantes.
Les majorités varient selon la forme juridique et certaines caractéristiques de l’opération. La décision de fusion requiert en principe un acte authentique, puis les organes demandent l’inscription au registre du commerce.
Selon l’article 22 LFus, la fusion déploie ses effets lors de l’inscription, date à laquelle les actifs et passifs de la société transférante passent de par la loi à la société reprenante.
Fusion simplifiée en Suisse : dans quels cas l’étudier ?
La fusion simplifiée en Suisse concerne certaines configurations de détention entre sociétés de capitaux prévues par l’article 23 LFus, avec des allégements qui dépendent précisément des participations et des droits en présence. Elle ne constitue donc pas un raccourci disponible sur simple demande.
Dans les cas prévus par la LFus, les allégements peuvent toucher le contenu du contrat, le rapport, la vérification, la consultation ou l’approbation. Les allégements diffèrent selon la configuration applicable, et certains droits ou délais demeurent.
Avant de retenir cette voie, faites contrôler la détention, les droits de vote, la contrepartie, les créanciers, les travailleurs, les comptes et les organes. Conservez dans le dossier la preuve de chaque condition au lieu de résumer l’analyse par la seule mention « groupe ».
Quelles conséquences vérifier après la fusion ?
Dès l’inscription, ouvrez un registre de suivi couvrant signatures, banques, contrats, autorisations, assurances, comptabilité, fiscalité et salariés. Le transfert légal général des actifs et passifs ne dispense pas d’examiner les notifications, inscriptions, accès et contrôles propres à chaque relation.
Côté France : que doit vérifier un détenteur résident ?
Ce passage relève explicitement du droit français et reste séparé du droit suisse. Si vous résidez en France, faites qualifier les conséquences fiscales de l’échange, de l’attribution ou de l’annulation de vos titres avant d’approuver le schéma ; aucune conclusion individuelle ne peut être tirée sans connaître les sociétés, les participations et la contrepartie.
Documentez aussi le lieu où les affaires de la société sont réellement dirigées et contrôlées. Le BOFiP consacré à la convention franco-suisse indique que, lorsqu’une personne morale est résidente des deux États au sens de cette convention, elle est réputée résidente de l’État où se trouve son siège de direction effective.
Si vous disposez d’un compte étranger ou d’une procuration visée par le droit français, vérifiez l’obligation déclarative annuelle et le formulaire 3916. Le BOFiP sur les comptes hors de France vise les personnes physiques titulaires d’un compte étranger ou bénéficiaires d’une procuration, selon les conditions qu’il détaille.
Après la fusion, contrôlez donc les comptes conservés ou clos, les procurations et l’identité de la personne tenue de déclarer. Faites également qualifier l’existence éventuelle d’un établissement stable ou d’une direction exercée depuis la France à partir des activités et décisions réelles.
Checklist avant de lancer une fusion de sociétés en Suisse
- formulez l’objectif économique et les solutions comparées ;
- dessinez les sociétés, détenteurs et droits avant puis après l’opération ;
- rassemblez les comptes, statuts, registres, contrats et autorisations ;
- attribuez chaque contrôle à un responsable et fixez les décisions bloquées ;
- qualifiez les comptes intermédiaires et la vérification nécessaires ;
- préparez le contrat, le rapport, les annexes et les décisions applicables ;
- vérifiez séparément une éventuelle fusion simplifiée ;
- planifiez l’inscription puis l’intégration opérationnelle ;
- isolez les questions suisses des obligations françaises ;
- obtenez les validations juridiques, fiscales, comptables et notariales adaptées.
Vous devez pouvoir expliquer l’objectif, le schéma, les pièces manquantes et les validations attendues avant de fixer la date d’une décision. Exonia accompagne la création d’une Sàrl ou d’une SA en Suisse, l’optimisation fiscale légale, la mise à disposition optionnelle d’un directeur résident suisse et l’adresse du siège en Suisse. Pour connaître les conditions commerciales sans figer de montant dans ce guide, vous pouvez consulter les tarifs en vigueur.
FAQ sur la fusion de sociétés en Suisse
Une fusion impose-t-elle toujours une liquidation ?
La fusion entraîne la dissolution et la radiation de la société transférante, mais la LFus organise ce résultat dans la procédure de fusion plutôt que par une liquidation ordinaire préalable.
Quelle différence entre absorption et combinaison ?
L’absorption fait reprendre une société par une société existante, tandis que la combinaison réunit les participantes dans une nouvelle société.
Un rapport de fusion est-il toujours requis ?
La LFus prévoit un rapport écrit, avec des exceptions et renonciations dont les conditions doivent être vérifiées, notamment pour certaines PME et fusions simplifiées.
Quand une fusion simplifiée peut-elle être étudiée ?
Elle peut être étudiée lorsque les liens de détention et les droits remplissent une configuration prévue par la loi, à vérifier pièce par pièce.
Que faut-il vérifier si un détenteur réside en France ?
Il faut séparer le traitement des titres, les comptes ou procurations à l’étranger, le lieu de direction effective et l’éventuel établissement stable, puis faire qualifier chaque point en droit français.
Articles similaires