Transformation Sàrl en SA Suisse : étapes
Mis à jour le
Préparez la transformation de votre Sàrl en SA suisse : conditions, capital, bilan, étapes, documents et contrôles depuis la France, en pratique.
Écrit par Lorik Murisier
En bref : La transformation permet à votre Sàrl suisse d’adopter la forme d’une SA sans constituer une nouvelle personne morale. Vous devez vérifier le capital, les comptes, les droits des associés, les documents, le contrôle éventuel et la gouvernance avant la décision authentifiée puis l’inscription.
Vous dirigez déjà une Sàrl suisse, mais sa gouvernance ou l’organisation de ses participations ne correspond plus à la trajectoire envisagée. La transformation Sàrl en SA Suisse répond à cette situation précise.
Juridiquement, la société change de forme tandis que ses rapports juridiques ne sont pas modifiés. Il ne s’agit donc ni de liquider la Sàrl ni de constituer une seconde société pour lui transférer toute l’activité. La transformation produit ses effets lors de son inscription au registre du commerce.
Vérifiez d’abord si vous devez conserver la même société ou repartir avec une nouvelle structure. Le dossier dépend ensuite du capital, des comptes et de la gouvernance cible.
Quand transformer une Sàrl en SA plutôt que créer une nouvelle société ?
La transformation mérite d’être examinée lorsque vous voulez faire évoluer la gouvernance et les participations tout en conservant la société existante. Une nouvelle SA répond à une autre logique : vous constituez une personne morale distincte, puis vous devez organiser séparément les opérations nécessaires à son démarrage.
| Critère | Transformer la Sàrl existante | Créer une nouvelle SA |
|---|---|---|
| Continuité recherchée | La même société adopte une autre forme juridique | Une personne morale distincte est constituée |
| Contrats | Vous examinez les clauses d’information, de forme et de contrôle | Vous identifiez les contrats à conclure, transférer ou remplacer |
| Organisation | Vous convertissez la gouvernance existante vers celle d’une SA | Vous concevez dès le départ les organes de la nouvelle société |
| Capital et comptes | Le bilan existant et le capital cible structurent le dossier | La constitution part des apports et du financement de départ |
| Calendrier | Les comptes, rapports, décisions et inscription sont interdépendants | La constitution et la reprise éventuelle d’activité suivent leurs propres étapes |
| Conseils | Le notaire, le réviseur selon le cas et les conseils coordonnent une transformation | Les conseils traitent une constitution et les opérations avec l’ancienne société |
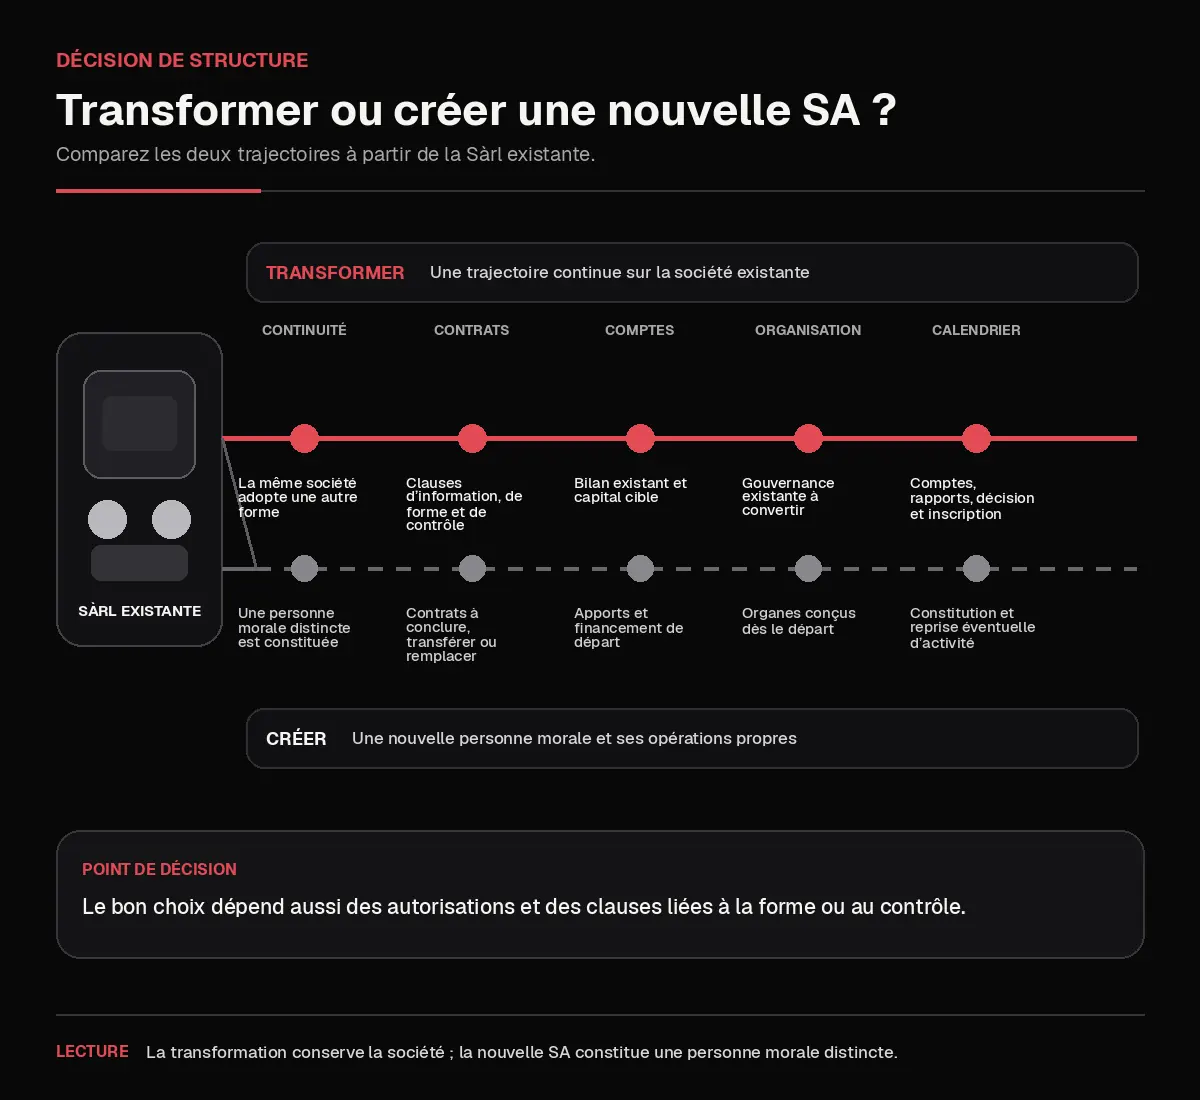
Le bon choix dépend aussi des autorisations et des clauses liées à la forme ou au contrôle. Pour reprendre le choix général, vous pouvez comparer la SA et la Sàrl en Suisse.
Quelles conditions de transformation Sàrl en SA faut-il vérifier ?
Une Sàrl et une SA sont toutes deux des sociétés de capitaux, et la loi autorise une société de capitaux à adopter une autre forme de société de capitaux. Les parts et les droits de sociétariat doivent être maintenus pendant l’opération.
Avant de rédiger les actes, rapprochez les parts actuelles, les actions prévues, les droits particuliers et les règles de décision de la future SA. Le projet écrit indique notamment la raison de commerce, le siège, les formes successives, les nouveaux statuts et les participations remises.
La décision d’une Sàrl requiert au moins deux tiers des voix représentées et la majorité absolue du capital social pour lequel le droit de vote peut être exercé, puis un acte authentique.
Ne fixez pas la signature avant d’avoir vérifié les comptes, les droits des associés et les documents soumis à décision.
Quel capital et quel bilan faut-il pour transformer une Sàrl en SA ?
Le capital-actions minimal d’une SA est de 100 000 CHF, alors que le capital social minimal d’une Sàrl est de 20 000 CHF. Ces montants sont des seuils légaux, et non des tarifs d’accompagnement.
Votre dossier distingue le capital nominal, le montant libéré, l’actif net et les fonds propres. Les règles de fondation de la SA s’appliquent, sauf celles concernant le nombre de fondateurs et les apports en nature.
Faites qualifier le financement de la structure cible avant tout versement, sans présumer qu’un bénéfice cumulé peut être automatiquement converti en capital.
Des comptes intermédiaires sont exigés si la clôture du bilan précède de plus de six mois l’établissement du rapport de transformation, ou si le patrimoine a connu des modifications importantes depuis le dernier bilan.
Réunissez les comptes, une situation actualisée, le détail du capital et les droits des associés. Si un actif intervient séparément, consultez le guide sur l’apport en nature d’une Sàrl suisse.
Quelles sont les étapes de transformation Sàrl en SA en Suisse ?
| Étape | Responsable principal | Entrée requise | Livrable et dépendance |
|---|---|---|---|
| Cadrer la cible | Gérance et associés | Objectif, actionnariat et gouvernance envisagés | Schéma cible utilisé pour les statuts et les comptes |
| Arrêter les comptes et le capital | Gérance et professionnel des comptes | Bilan, situation récente et opérations envisagées | Base comptable nécessaire au projet et au contrôle |
| Préparer le projet | Gérance avec le notaire et les conseils | Schéma cible et base comptable | Projet écrit, nouveaux statuts et rapport requis |
| Organiser la vérification | Expert-réviseur agréé lorsqu’elle est requise | Projet, rapport, bilan et pièces utiles | Rapport de révision avant la décision |
| Décider et authentifier | Associés et notaire | Dossier final soumis au vote | Décision en la forme authentique |
| Requérir l’inscription | Organe de direction | Acte et pièces d’inscription | Transformation inscrite au registre du commerce |
| Mettre à jour l’exploitation | Conseil d’administration et direction | Extrait après inscription | Documents, pouvoirs et interlocuteurs actualisés |
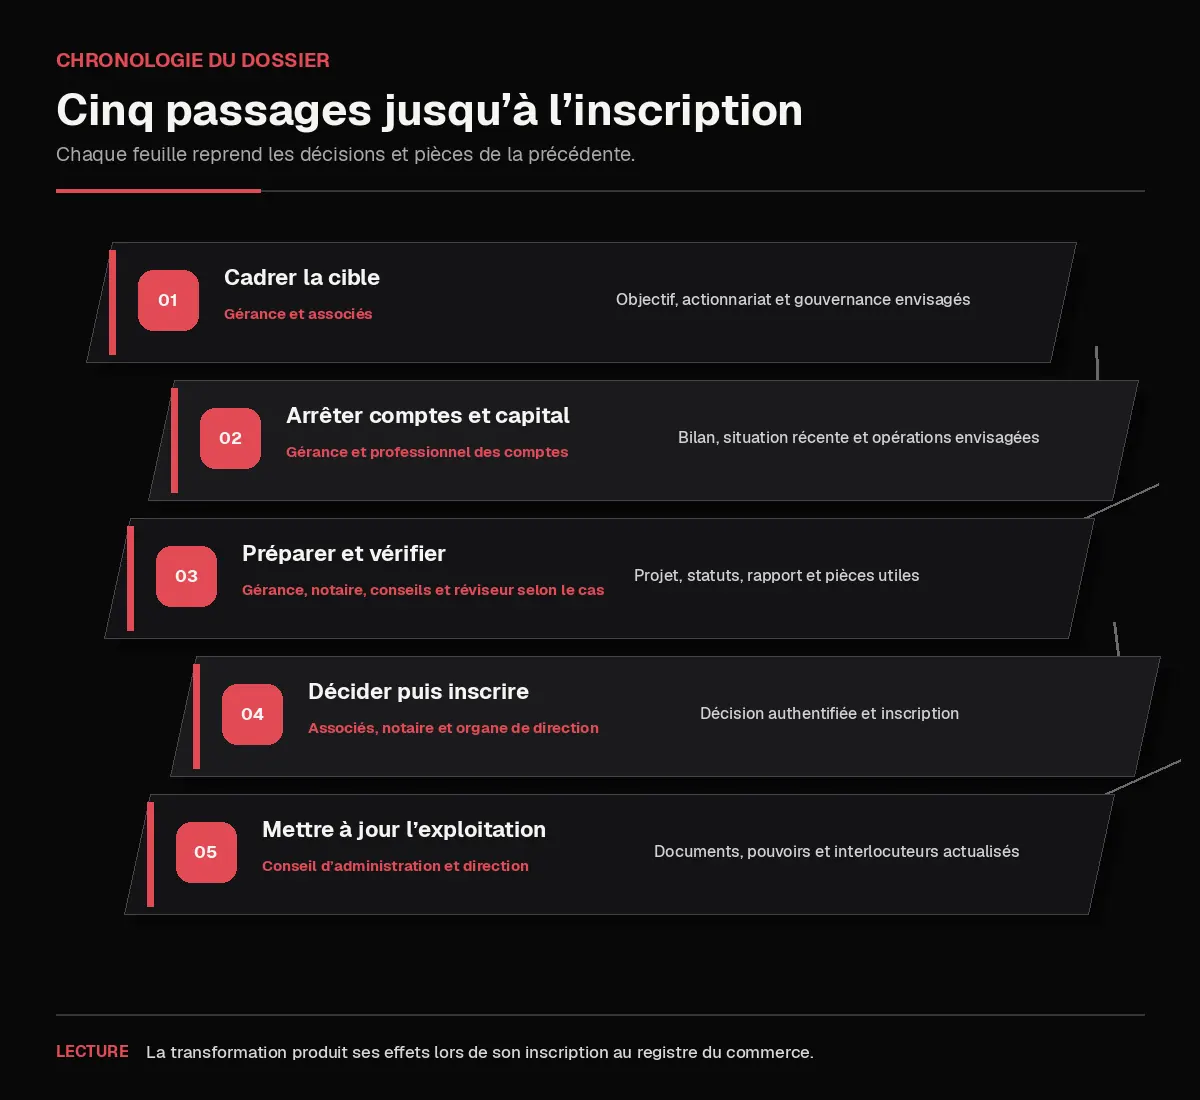
La société fait en principe vérifier le projet, le rapport et le bilan par un expert-réviseur agréé. Les petites et moyennes entreprises au sens de la LFus peuvent renoncer au rapport de transformation, à la vérification et à la procédure de consultation lorsque tous les associés approuvent la renonciation correspondante.
Faites confirmer ces allégements, car une petite Sàrl n’y a pas automatiquement droit.
La décision est authentifiée, puis l’organe de direction requiert l’inscription qui rend la transformation effective. Vous pouvez aussi préparer l’inscription au registre du commerce suisse.
Quels documents et intervenants faut-il prévoir ?
| Intervenant | Rôle | Document préparé ou contrôlé | Moment |
|---|---|---|---|
| Gérance | Piloter le dossier | Projet, rapport éventuel, informations comptables | Du cadrage au dépôt |
| Associés | Examiner puis voter la transformation | Décision et éventuelles renonciations unanimes | Avant l’acte et lors de la décision |
| Notaire | Recevoir les actes authentiques | Acte et statuts coordonnés | Avant le dépôt |
| Expert-réviseur agréé | Effectuer la vérification lorsqu’elle est requise | Rapport de révision | Avant la décision |
| Registre du commerce | Examiner la réquisition et les pièces | Inscription et extrait actualisé | Après la décision |
Checklist documentaire à enregistrer ou imprimer
- Extrait actuel du registre du commerce et statuts de la Sàrl.
- Table des associés, parts sociales, droits de vote et droits particuliers.
- Gouvernance cible, futurs administrateurs, direction et signatures.
- Derniers comptes annuels et situation comptable à la date pertinente.
- Projet de transformation et nouveaux statuts de la SA.
- Rapport de transformation ou preuve de la renonciation applicable.
- Rapport de révision ou preuve de la renonciation applicable.
- Procès-verbal, acte authentique, réquisition et justificatifs requis.
- Liste des contrats et partenaires à informer ou à consulter.
Quels sont les effets de la transformation Sàrl en SA ?
| Élément | Ce qui change | Ce qui continue ou doit être vérifié |
|---|---|---|
| Forme et raison de commerce | La forme devient SA et la raison doit la refléter | La société existante demeure le sujet juridique |
| Gouvernance | La gérance laisse place aux organes de la SA | Les pouvoirs doivent être redéfinis et inscrits si nécessaire |
| Participations | Les parts sociales deviennent les participations prévues au projet | Les droits doivent être maintenus conformément à la LFus |
| Contrats et dettes | La forme de la cocontractante change | Les rapports juridiques subsistent, sous réserve de chaque clause |
| Inscriptions | Le registre publie la transformation | Les données administratives connexes doivent être contrôlées |
| Exploitation | Papier commercial, banque et assurances sont actualisés | L’activité continue avec les informations requises aux partenaires |
La continuité juridique ne dispense pas de relire les contrats ni d’informer les interlocuteurs concernés. Attribuez chaque clause de forme, de contrôle ou d’information à un responsable.
Côté France : comment diriger la nouvelle SA depuis la France ?
Cette section relève du droit français et de la convention fiscale franco-suisse ; elle ne modifie pas les conditions suisses de transformation.
Une SA doit pouvoir être représentée par un membre du conseil d’administration ou un directeur domicilié en Suisse. Approfondissez le rôle de l’administrateur résident d’une SA suisse et la solution de direction résidente en Suisse, sans signature de façade.
La résidence suisse du représentant ne localise pas la direction effective. Si les décisions stratégiques sont prises en France, la convention retient le siège de direction effective pour départager la résidence d’une personne morale rattachée aux deux États.
Une installation fixe en France, ou certaines interventions habituelles d’une personne autorisée à conclure des contrats, peuvent soulever la question d’un établissement stable.
Documentez les décideurs, les pouvoirs, les équipes et les locaux. Poursuivez avec le dossier sur l’établissement stable en France et le simulateur fiscal.
Checklist avant de lancer la transformation
Objectif
- Confirmer pourquoi la gouvernance ou les participations doivent évoluer.
- Comparer la transformation avec la constitution d’une nouvelle SA.
Capital et comptes
- Faire contrôler le capital cible, sa libération et les fonds propres disponibles.
- Arrêter la date comptable et déterminer si des comptes intermédiaires sont requis.
Gouvernance et documents
- Cartographier les droits actuels et les actions prévues après transformation.
- Attribuer le projet, les statuts, les rapports, le contrôle et l’acte aux bons intervenants.
- Vérifier les majorités, les éventuelles renonciations et les pièces du registre.
Effets transfrontaliers
- Relire les contrats, les autorisations et les obligations d’information.
- Documenter la représentation suisse et la direction réellement exercée depuis chaque pays.
- Faire analyser les risques fiscaux français avant de modifier les pouvoirs ou l’activité.
Exonia accompagne la création de Sàrl ou de SA en Suisse, l’optimisation fiscale légale et la mise à disposition d’un directeur résident suisse. Vous pouvez consulter les tarifs en vigueur pour préparer votre rendez-vous.
FAQ sur la transformation Sàrl en SA
Une nouvelle société est-elle créée ?
La réponse est non, puisque la transformation change la forme juridique sans modifier les rapports juridiques de la société.
Faut-il toujours augmenter le capital avant la transformation ?
La future SA doit respecter les règles de fondation qui lui sont applicables.
Un bilan intermédiaire est-il nécessaire ?
Il l’est lorsque le dernier bilan a été clôturé plus de six mois avant le rapport de transformation, ou lorsque le patrimoine a subi des modifications importantes depuis cette clôture.
Un réviseur intervient-il toujours ?
La vérification constitue la règle, mais une PME au sens de la LFus peut y renoncer avec l’approbation de tous les associés.
Les contrats continuent-ils ?
Les rapports juridiques subsistent, mais chaque contrat doit être contrôlé après l’inscription.
La transformation change-t-elle les obligations d’un dirigeant résidant en France ?
Elle peut modifier les organes et les pouvoirs, donc les faits à examiner en France. La résidence fiscale de la société et un éventuel établissement stable restent déterminés à partir de l’organisation et de l’activité réelles, sans basculement automatique lié au seul changement de forme.
Articles similaires