Apport en nature Sàrl Suisse : actifs admis
Mis à jour le
Identifiez les actifs admis, les preuves de valeur, les documents et les contrôles requis pour constituer une Sàrl suisse avec un apport en nature.
Écrit par Lorik Murisier
En bref : Un actif que vous estimez utile ne devient pas automatiquement un apport en nature valable pour une Sàrl suisse. Il doit franchir des contrôles de propriété, de transférabilité, de disponibilité, de réalisation et de valeur avant la constitution.
Vous possédez déjà un véhicule, une machine, un stock ou un logiciel et souhaitez l’utiliser pour libérer le capital de votre future société. Sa valeur estimée ne suffit pas : vous devez établir son transfert, sa disponibilité et sa valeur documentée. Depuis votre domicile français, commencez aussi par préparer la constitution depuis la France.
Qu’est-ce qu’un apport en nature dans une Sàrl suisse ?
Un apport en nature consiste à libérer tout ou partie du prix d’émission des parts sociales au moyen d’un actif plutôt que seulement en espèces. À la fondation, un apport correspondant au prix d’émission doit être libéré pour chaque part sociale. Le droit de la société anonyme s’applique par analogie à la libération et à la vérification des apports d’une Sàrl.
En échange de son apport, le fondateur souscrit des parts sociales. L’actif doit ensuite appartenir à la société selon les modalités de transfert applicables. Vous ne pouvez donc pas le traiter comme un bien personnel resté à votre entière disposition.
Un apport utile au projet reste irrecevable comme couverture du capital s’il ne satisfait pas tous les critères légaux. L’article 634 CO exige que l’objet puisse être porté à l’actif du bilan, transféré dans le patrimoine social, librement mis à la disposition de la société dès son inscription et réalisé par transfert à un tiers.
Cette opération s’insère dans les étapes générales de création d’une Sàrl suisse, avec un dossier propre avant l’acte constitutif.
Quels actifs sont admis pour un apport en nature à une Sàrl ?
Le nom de l’actif ne donne pas la réponse. Un véhicule détenu et transférable présente un dossier différent d’un bien financé, grevé ou utilisé sous un droit limité.
| Actif envisagé | Propriété à établir | Transfert à préparer | Valeur à documenter | Point qui impose un contrôle |
|---|---|---|---|---|
| Véhicule | Titre, facture et paiement | Modalité de cession et remise | État, ancienneté et références disponibles | Financement, réserve ou charge éventuelle |
| Machine ou matériel | Facture, inventaire et paiement | Identification précise et remise | État, usage et justificatifs comptables | Bien intégré à un ensemble ou détenu par un tiers |
| Stock | Inventaire détaillé et origine | Transfert du lot identifié | Quantités, état et éléments de valorisation | Obsolescence, invendus ou marchandises de tiers |
| Brevet ou autre droit | Titre et chaîne de propriété | Acte de cession adapté | Protection, durée et éléments objectifs | Licence, copropriété ou limite territoriale |
| Logiciel | Titularité des droits et contrats | Cession des droits transférables | Coûts et éléments objectifs disponibles | Code tiers, licence ou contribution extérieure |
| Titres | Relevé et identité du détenteur | Formalités propres aux titres | Cours ou méthode documentée | Restrictions de transfert ou absence de marché |
| Créance | Contrat, facture et titulaire | Cession et pièces correspondantes | Montant et éléments de recouvrabilité | Contestation, échéance ou débiteur défaillant |
| Immeuble | Titre foncier | Formalité authentique et registre foncier | Évaluation immobilière étayée | Charges, autorisations et règles particulières |
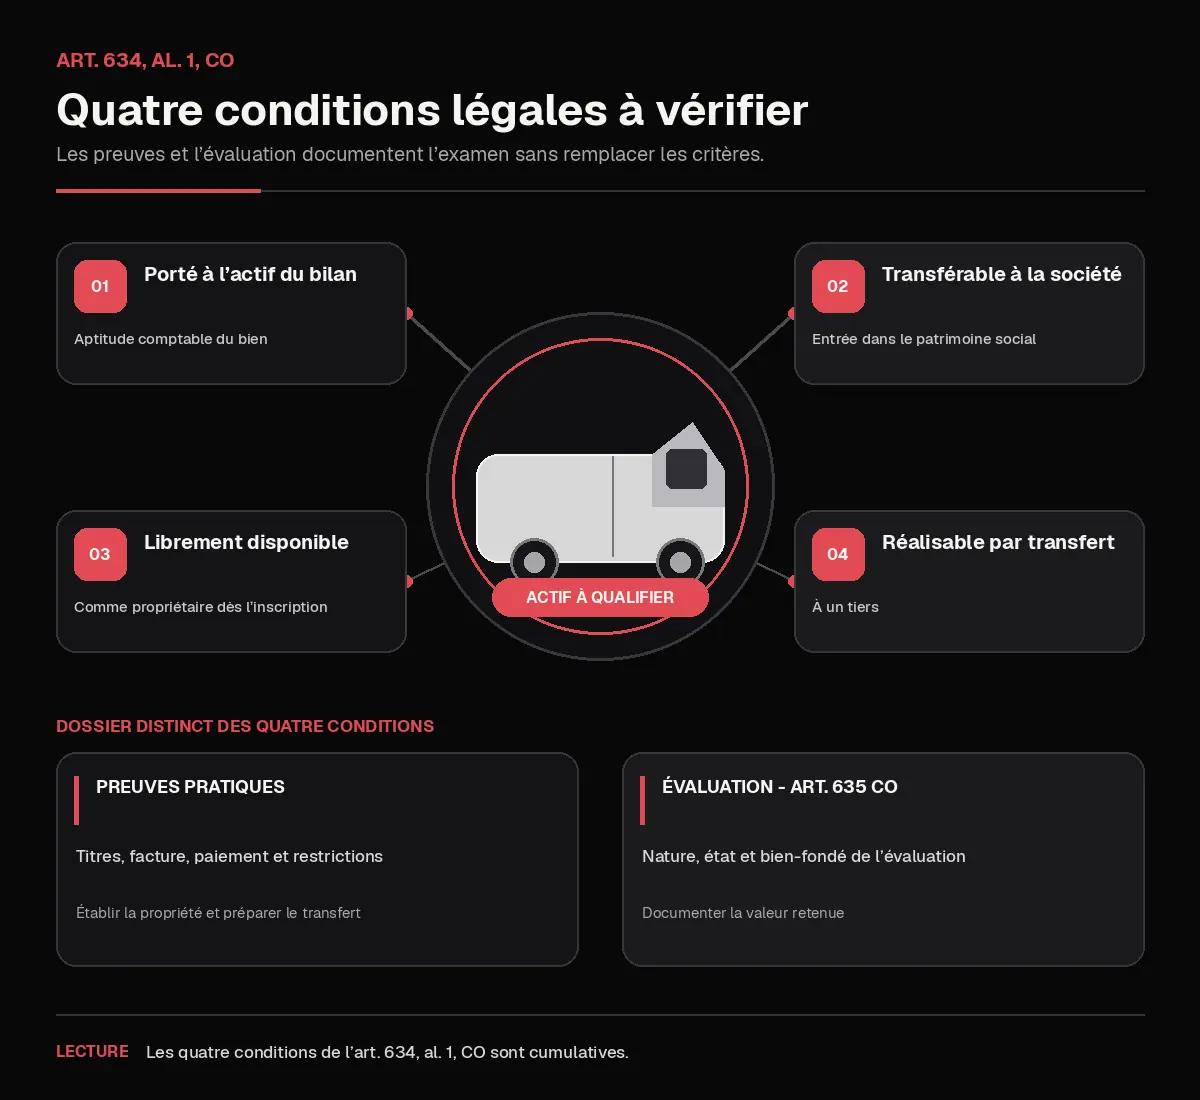
Ce tableau sert à trier les pièces, non à prononcer l’admissibilité d’un actif précis. L’article 634 CO prévoit en outre un accord écrit et impose la forme authentique lorsque la cession de l’apport l’exige. Pour un immeuble, il organise aussi le droit de la société d’en requérir l’inscription au registre foncier.
Un travail que vous effectuerez plus tard, une promesse sans actif existant ou un savoir-faire personnel impossible à céder ne franchissent pas la grille de la même manière qu’un bien identifiable. Un droit d’usage limité ne prouve pas non plus que vous pouvez transférer la propriété correspondante.
Comment se déroule l’évaluation d’un apport en nature en Suisse ?
La facture d’origine ne décrit pas nécessairement la valeur à la date de la fondation. Pour une machine, réunissez la preuve de paiement, l’année, l’état et les amortissements documentés. Un stock appelle un inventaire daté ; une créance demande le contrat, l’échéance et les éléments de recouvrabilité.
Les fondateurs doivent rendre compte par écrit de la nature et de l’état des apports ainsi que du bien-fondé de leur évaluation. Un réviseur agréé vérifie ce rapport de fondation et atteste par écrit qu’il est complet et exact.
Votre dossier doit expliquer la valeur retenue avec des éléments qu’un tiers peut contrôler. L’État de Vaud précise que le rapport doit décrire les actifs, leurs caractéristiques, leur état et leur mode d’acquisition, puis exposer les considérations et la méthode qui fondent l’évaluation. Cette pratique cantonale indique également que la valeur vénale ou marchande sert de limite supérieure.
Si les pièces n’étayent pas la valeur nécessaire, faites déterminer une valeur défendable, puis envisagez une partie en espèces.
Quels documents préparer pour un apport en nature à une Sàrl suisse ?
Classez les documents avant le rendez-vous selon ce qu’ils prouvent : propriété, valeur ou transférabilité.
Pièces à réunir par le fondateur
- une description permettant d’identifier l’actif sans ambiguïté ;
- les preuves de propriété, d’acquisition et de paiement ;
- les contrats, licences, inscriptions ou relevés attachés au bien ;
- les justificatifs d’état, d’ancienneté et de valeur ;
- la liste des charges, restrictions, financements ou droits de tiers connus ;
- les informations nécessaires au transfert vers la future Sàrl.
Pièces juridiques à faire préparer ou contrôler
Le dossier de fondation comprend notamment l’acte constitutif en la forme authentique et les statuts. En présence d’un apport en nature, les règles renvoyées par l’ORC ajoutent les contrats d’apport avec leurs annexes, le rapport de fondation signé par tous les fondateurs et l’attestation de vérification sans réserve.
Les statuts doivent mentionner l’objet et l’évaluation de l’apport, le nom de l’apporteur, les parts sociales remises en échange et toute autre contre-prestation éventuelle, en raison du renvoi applicable à la Sàrl. L’inscription au registre du commerce reprend l’apport, la date du contrat, son objet et les parts émises en échange.
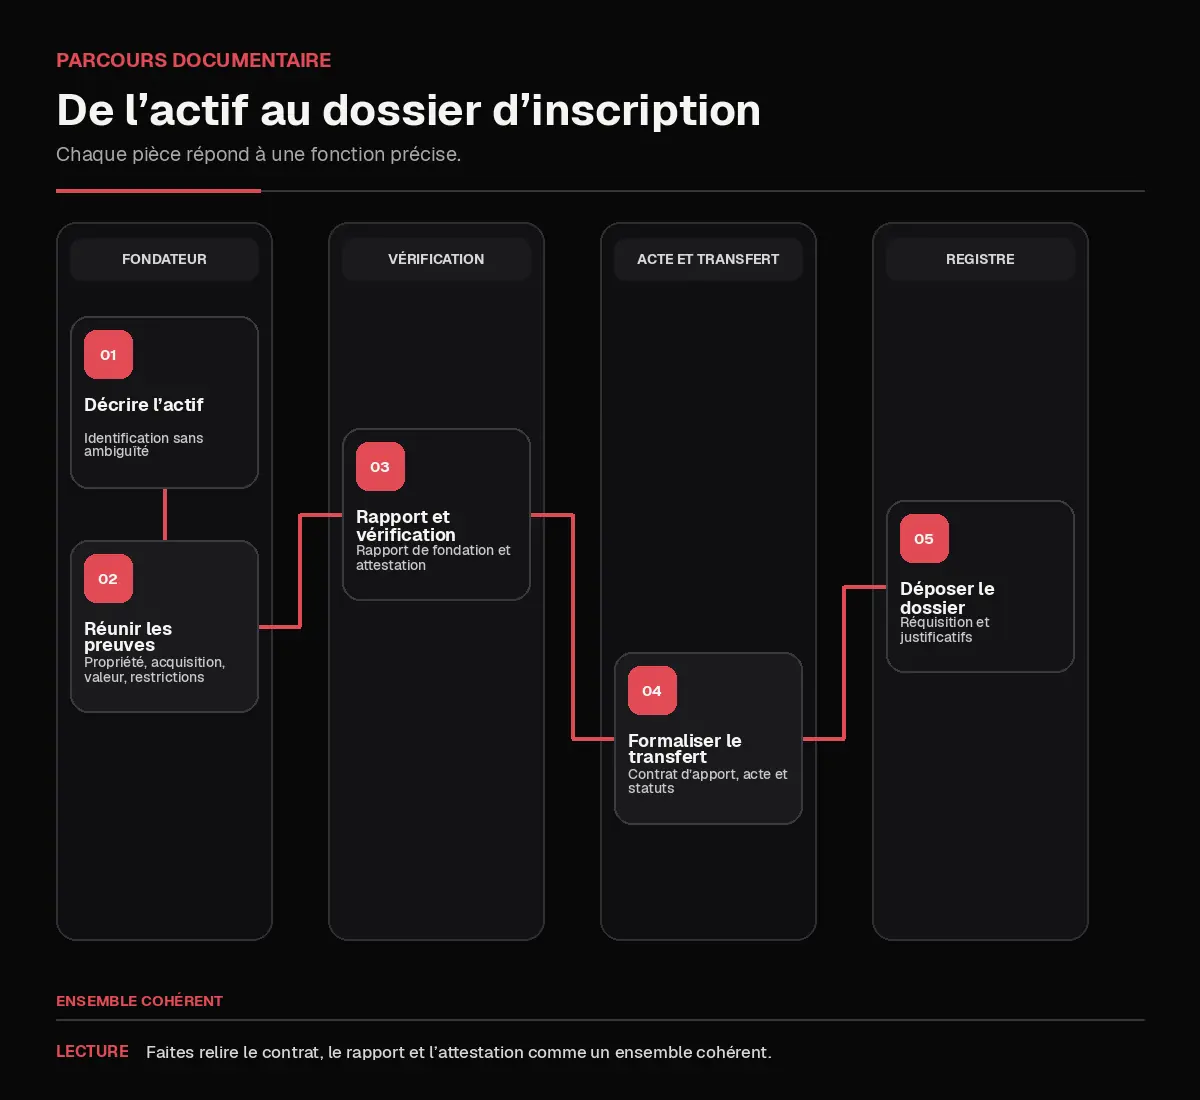
Faites relire le contrat d’apport, le rapport et l’attestation comme un ensemble cohérent avant la signature de l’acte. Vous pourrez ensuite rapprocher cette checklist du dossier d’inscription au registre du commerce.
Apport en nature ou apport en espèces : comment choisir ?
| Question de décision | Apport en nature | Apport en espèces |
|---|---|---|
| L’actif est-il utile dès le démarrage ? | Il entre dans le patrimoine social après le transfert requis | La société conserve des liquidités pour acquérir ensuite ses moyens |
| La propriété est-elle parfaitement établie ? | Les titres et contrats doivent former une chaîne claire | La provenance et le dépôt des fonds doivent être documentés |
| La valeur est-elle facile à défendre ? | Une évaluation et ses justificatifs sont nécessaires | Le montant déposé est constaté par l’attestation bancaire |
| Le transfert est-il simple ? | Les formalités dépendent de l’actif et de ses restrictions | Le versement suit la procédure du compte de consignation |
| De quelle trésorerie la société disposera-t-elle ? | L’actif libère du capital sans créer automatiquement une trésorerie équivalente | Les fonds deviennent disponibles pour la société après l’inscription |
Une Sàrl doit avoir un capital social d’au moins 20 000 francs et chaque part doit être entièrement libérée à son prix d’émission lors de la fondation.
Choisissez l’apport en nature lorsque l’actif franchit réellement les contrôles et que ses pièces sont prêtes, sans sacrifier la trésorerie nécessaire au démarrage. Une combinaison avec des espèces peut être étudiée lorsque la valeur documentée de l’actif ne correspond pas à toute la libération prévue. Pour une société déjà inscrite, poursuivez avec le dossier d’augmentation de capital d’une Sàrl.
Côté France : que vérifier si l’actif se trouve en France ?
Cette section relève du droit français et des formalités de sortie de l’Union européenne. Elle ne modifie pas les conditions suisses qui déterminent si l’actif peut couvrir le capital.
Commencez par identifier le détenteur juridique de l’actif avant de signer.
Lorsqu’une marchandise quitte la France pour la Suisse, elle est envoyée vers un pays tiers à l’Union européenne. La Douane française indique que les marchandises exportées doivent faire l’objet de formalités d’exportation et que la déclaration est déposée électroniquement.
Pour un bien tangible, attribuez les rôles douaniers et identifiez les justificatifs nécessaires des deux côtés de la frontière. Ne transposez pas cette procédure aux droits incorporels, qui demandent une analyse distincte.
Questions fréquentes sur l’apport en nature d’une Sàrl suisse
Peut-on combiner apport en nature et apport en espèces ?
Cette combinaison peut être préparée si chaque part est libérée au prix d’émission et si la portion en nature respecte ses propres exigences de contrat, de rapport et de vérification.
Un véhicule personnel peut-il être apporté ?
Il doit être examiné avec la même grille que les autres actifs : propriété, inscription au bilan, transfert, libre disposition par la société, réalisation et valeur documentée. Son financement ou les droits d’un tiers peuvent changer l’analyse.
Un brevet, un logiciel ou une créance peuvent-ils être apportés ?
Leur seule existence ne suffit pas. Il faut établir le droit détenu, ce qui peut effectivement être transféré, la disponibilité pour la société, la possibilité de réalisation et une valeur défendable.
Que faire si la valeur documentée est inférieure à la valeur attendue ?
Revoyez la structure de la libération au lieu de conserver une valeur insuffisamment justifiée. Une partie en espèces ou un autre actif peut être étudié avant l’acte constitutif.
L’apporteur peut-il continuer à utiliser personnellement le bien ?
L’apport suppose que la société puisse disposer librement de l’actif comme propriétaire dès son inscription.
Préparer le dossier avant de constituer la Sàrl
Commencez par un inventaire indiquant l’actif, son propriétaire, les preuves, les restrictions, le transfert et les justificatifs de valeur. Faites ensuite contrôler le dossier avant la signature.
Exonia accompagne la création d’une Sàrl ou d’une SA en Suisse et peut coordonner les étapes de constitution. Exonia fournit l’adresse du siège de la société en Suisse. Pour examiner l’accompagnement disponible sans figer un montant dans cet article, vous pouvez consulter les tarifs en vigueur, puis préparer vos preuves de propriété et de valeur pour le premier échange.
Articles similaires