Indépendant frontalier en Suisse : permis G
Mis à jour le
Préparez votre activité d’indépendant frontalier en Suisse : permis G, preuves pour la caisse, pluriactivité et obligations côté France à contrôler.
Écrit par Lorik Murisier
En bref : Pour devenir indépendant frontalier en Suisse, vous devez traiter séparément le droit d’exercer, l’autorisation frontalière et la reconnaissance de votre activité par la caisse de compensation. Votre dossier dépend de votre travail réel, du canton compétent et des activités éventuellement conservées en France.
Vous habitez en France, un client suisse attend votre devis et vous envisagez de facturer en nom propre. Avant d’émettre cette première facture, décrivez précisément où vous travaillerez, sous quel cadre et avec quels moyens. Une adresse suisse, un contrat ou un titre de « freelance » ne règle pas, isolément, les questions de permis et d’assurances sociales.
Votre premier travail consiste à cartographier l’activité réelle dans chaque pays avant de remplir un formulaire. Cette carte permet ensuite d’interroger les bons organismes avec un dossier cohérent, sans confondre autorisation personnelle, statut social et forme juridique.
Indépendant frontalier en Suisse : par où commencer ?
Notez d’abord votre nationalité, votre domicile principal, le canton où vous comptez exercer et les lieux où chaque prestation sera accomplie. Ajoutez la profession concernée, l’existence éventuelle d’une activité en France et votre projet en nom propre ou en société. Le régime à examiner peut varier selon ces faits, notamment lorsque la nationalité ne relève pas de l’UE ou de l’AELE.
Le Secrétariat d’État aux migrations décrit le frontalier UE/AELE comme une personne qui réside dans un État UE/AELE, travaille en Suisse comme salariée ou indépendante avec le siège de l’entreprise en Suisse, puis retourne régulièrement à son domicile principal étranger. Cette définition fédérale sert de point de départ, tandis que l’autorité cantonale du lieu d’activité traite le dossier concret.
| Fait à qualifier | Pourquoi il compte | Interlocuteur à identifier |
|---|---|---|
| Nationalité et titre de séjour en France | Le régime UE/AELE ne s’étend pas automatiquement à toute personne résidant en France | Autorité cantonale des migrations |
| Lieu de travail dans chaque pays | Il éclaire le permis, l’affiliation sociale et la fiscalité | Canton, organismes sociaux et conseil fiscal |
| Profession exercée | Certaines activités nécessitent une reconnaissance ou une autorisation sectorielle | Autorité professionnelle compétente |
| Exercice en nom propre ou par une Sàrl | Ces cadres n’emportent pas le même traitement juridique et social | Caisse de compensation et conseil juridique |
Transformez ce tableau en fiche de travail datée. Pour chaque mission envisagée, inscrivez l’adresse où vous préparez la prestation, le lieu où vous la réalisez, la personne qui signe le contrat et le compte destiné à l’encaissement. Ajoutez les jours prévus en Suisse et ceux travaillés depuis votre domicile français. Si l’organisation change, conservez l’ancienne version au lieu de remplacer silencieusement les informations. Vous pourrez ainsi expliquer votre projet à partir d’un calendrier concret plutôt qu’avec une formule générale comme « activité suisse ».
Prenez aussi le temps de décrire votre première semaine type. Le lundi peut être consacré à la préparation depuis la France, tandis qu’une intervention client se déroule ensuite en Suisse. Cette description ne produit aucun verdict juridique, mais elle révèle immédiatement les points que le canton, la caisse et l’organisme social français devront qualifier. Préparez une question distincte pour chacun d’eux afin de ne pas attendre d’une seule réponse qu’elle tranche tout le dossier.
Demande de permis G indépendant : quel dossier préparer ?
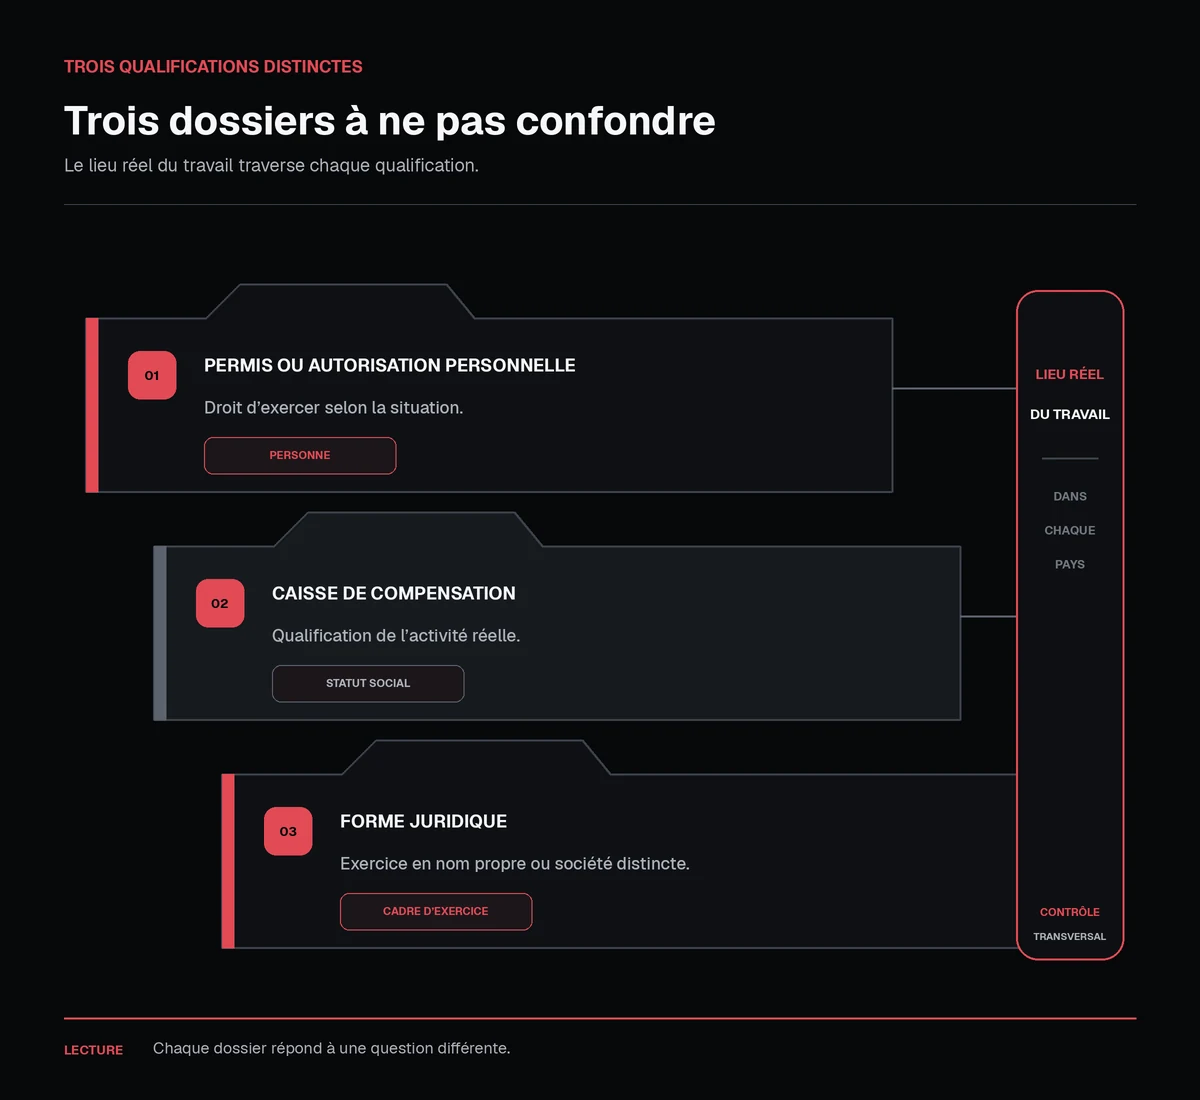
La demande de permis G indépendant ne se confond ni avec la preuve du statut social, ni avec le choix d’une forme juridique. Pour un frontalier UE/AELE, le permis G constitue l’autorisation personnelle à examiner lorsque les conditions fédérales sont réunies. L’activité indépendante doit être effectivement exercée et documentée.
Demandez au canton de confirmer la procédure, le formulaire, le service destinataire et les pièces applicables à votre situation. À titre d’exemple cantonal, la page officielle du canton de Vaud mentionne notamment une pièce d’identité, un descriptif d’activité avec business plan, les démarches administratives prévues, une demande d’affiliation à la caisse, un bail de locaux et des justificatifs de ressources. Cette liste vaudoise ne doit pas être transposée automatiquement à un autre canton.
Préparez donc quatre chemises : identité et domicile, activité économique, implantation suisse, puis autorisations professionnelles. Rangez-y uniquement les documents qui décrivent des faits vérifiables. Un prévisionnel peut expliquer le projet, alors que des devis, contrats et justificatifs d’organisation documentent son passage à l’exécution.
Le permis, la reconnaissance sociale et le cadre d’exercice forment trois dossiers distincts qui doivent rester cohérents. Pour replacer le permis G dans l’arbre général, consultez le permis à examiner pour créer ou travailler en Suisse.
Comment prouver une activité indépendante à la caisse de compensation ?
La caisse de compensation décide si votre activité relève du statut d’indépendant au sens des assurances sociales suisses. Elle examine la situation économique réelle, et le nom donné à votre activité ne lie pas sa décision. Les critères officiels portent notamment sur l’exercice en son nom et pour son compte, l’autonomie d’organisation et le risque économique supporté.
Votre dossier doit rendre cette réalité lisible sans chercher une pièce magique. Les catégories suivantes constituent des preuves possibles, mais aucune ne garantit seule la reconnaissance.
| Preuve possible | Fait documenté | Point à expliquer |
|---|---|---|
| Contrats, offres et devis | Engagement pris en votre nom | Pouvoir de négociation et obligations assumées |
| Factures et encaissements | Activité effectivement réalisée | Identité du prestataire et continuité des opérations |
| Dépenses et investissements | Risque économique supporté | Utilité professionnelle et financement |
| Organisation, outils et locaux | Autonomie dans l’exécution | Moyens propres et liberté d’organisation |
| Prospection et portefeuille de clients | Accès autonome au marché | Dépendance éventuelle envers un donneur d’ordre |
Classez ensuite les justificatifs par opération plutôt que dans un dossier unique. Pour une mission, rapprochez l’offre, le contrat signé, la facture, le paiement et les dépenses directement liées. Pour la prospection, conservez les propositions envoyées et les échanges commerciaux utiles. Cette méthode montre la continuité entre le projet annoncé et le travail réellement exécuté, tout en laissant apparaître les éléments encore absents. Avant le dépôt, créez un index indiquant la date, l’émetteur et le fait documenté par chaque pièce.
Une relation concentrée sur un seul donneur d’ordre mérite une explication précise sur vos instructions, vos horaires, votre organisation et le risque assumé. Aucun nombre minimal de clients ne doit être présenté comme une garantie.
Freelance en Suisse : raison individuelle ou Sàrl ?
Dans ce guide, « freelance en Suisse » désigne le parcours d’une personne exerçant en nom propre. La raison individuelle ne crée pas de personne morale séparée de son titulaire, tandis qu’une Sàrl acquiert sa propre personnalité juridique après son inscription. Une personne qui travaille pour sa Sàrl ne doit donc pas être présentée automatiquement comme indépendante au regard des assurances sociales.
Posez seulement trois questions avant d’élargir l’analyse : souhaitez-vous séparer juridiquement l’activité de votre personne, quelle exposition vos contrats créent-ils, et des associés doivent-ils rejoindre le projet ? Vous trouverez les autres critères dans le guide pour comparer la raison individuelle et la Sàrl.
Si vous retenez une personne morale, poursuivez avec le parcours pour créer une société suisse depuis la France. La page sur l’adresse du siège d’une société suisse concerne cette société distincte et ne remplace jamais votre autorisation personnelle. Exonia fournit cette adresse dans le cadre autorisé de son accompagnement.
Être indépendant et salarié en Suisse ou en France : que vérifier ?
Être indépendant et salarié en Suisse ou en France impose de cartographier chaque activité séparément. Indiquez le pays, le lieu habituel, l’employeur ou le client, la fréquence prévisible et la nature salariée ou indépendante de chaque travail. Une prestation ponctuelle, du télétravail régulier et une activité durable dans deux États ne décrivent pas la même situation.
Les règles de coordination visent à déterminer une législation de sécurité sociale applicable, sans laisser le travailleur répartir librement ses cotisations entre les deux pays. Pour une personne qui réside en France et travaille régulièrement dans plusieurs États, l’institution de l’État de résidence intervient dans cette détermination.
Le Centre des liaisons européennes et internationales de sécurité sociale distingue notamment la mission temporaire en Suisse de la pluriactivité régulière. Transmettez à l’organisme compétent votre calendrier prévisionnel, les contrats concernés, vos lieux de travail et toute activité salariée parallèle. Demandez quelle législation s’applique et quel document doit l’attester.
Si votre projet devient une société employeur ou prépare une première paie, consultez plutôt les assurances d’une société suisse employeur.
Imposition indépendant Suisse : côté France
Cette section concerne explicitement le droit français et la convention fiscale franco-suisse. Elle ne décrit ni le permis G ni les formalités cantonales suisses.
Si votre résidence fiscale reste en France, vous devez y déclarer vos revenus mondiaux, y compris les revenus suisses, selon leur qualification. La convention franco-suisse organise l’attribution du droit d’imposer et l’élimination d’une éventuelle double imposition. La page officielle Travailleurs indépendants en Suisse indique que les bénéfices professionnels suisses doivent aussi être déclarés en France et décrit le mécanisme de crédit d’impôt applicable au cas qu’elle traite.
Le lieu réel d’exercice et l’existence éventuelle d’une installation ou d’une base d’activité doivent être qualifiés avant de conclure. Conservez les agendas de présence, contrats, lieux de rendez-vous et moyens utilisés dans chaque pays.
Le droit français prévoit aussi la déclaration de certains comptes ouverts, détenus, utilisés ou clos à l’étranger. L’article 1649 A du CGI pose cette obligation, et le formulaire 3916 doit être examiné si vous détenez, utilisez ou avez une procuration sur un compte suisse, y compris selon le titulaire et l’usage concret.
Une imposition en Suisse ne dispense pas, par principe, d’examiner votre déclaration française. Vous pouvez utiliser le simulateur fiscal pour préparer vos questions, sans lui attribuer la valeur d’une qualification fiscale personnalisée.
Checklist avant votre première facture d’indépendant frontalier
- Localisez les prestations et les jours travaillés dans chaque pays.
- Vérifiez si votre profession exige une autorisation ou une reconnaissance particulière.
- Identifiez l’autorité cantonale qui instruit le permis ou l’autorisation personnelle.
- Réunissez les preuves économiques destinées à la caisse de compensation.
- Faites déterminer la législation sociale applicable en cas de cumul ou de pluriactivité.
- Qualifiez séparément vos obligations fiscales françaises et suisses.
- Confirmez ensuite votre cadre d’exercice et votre séquence de facturation.
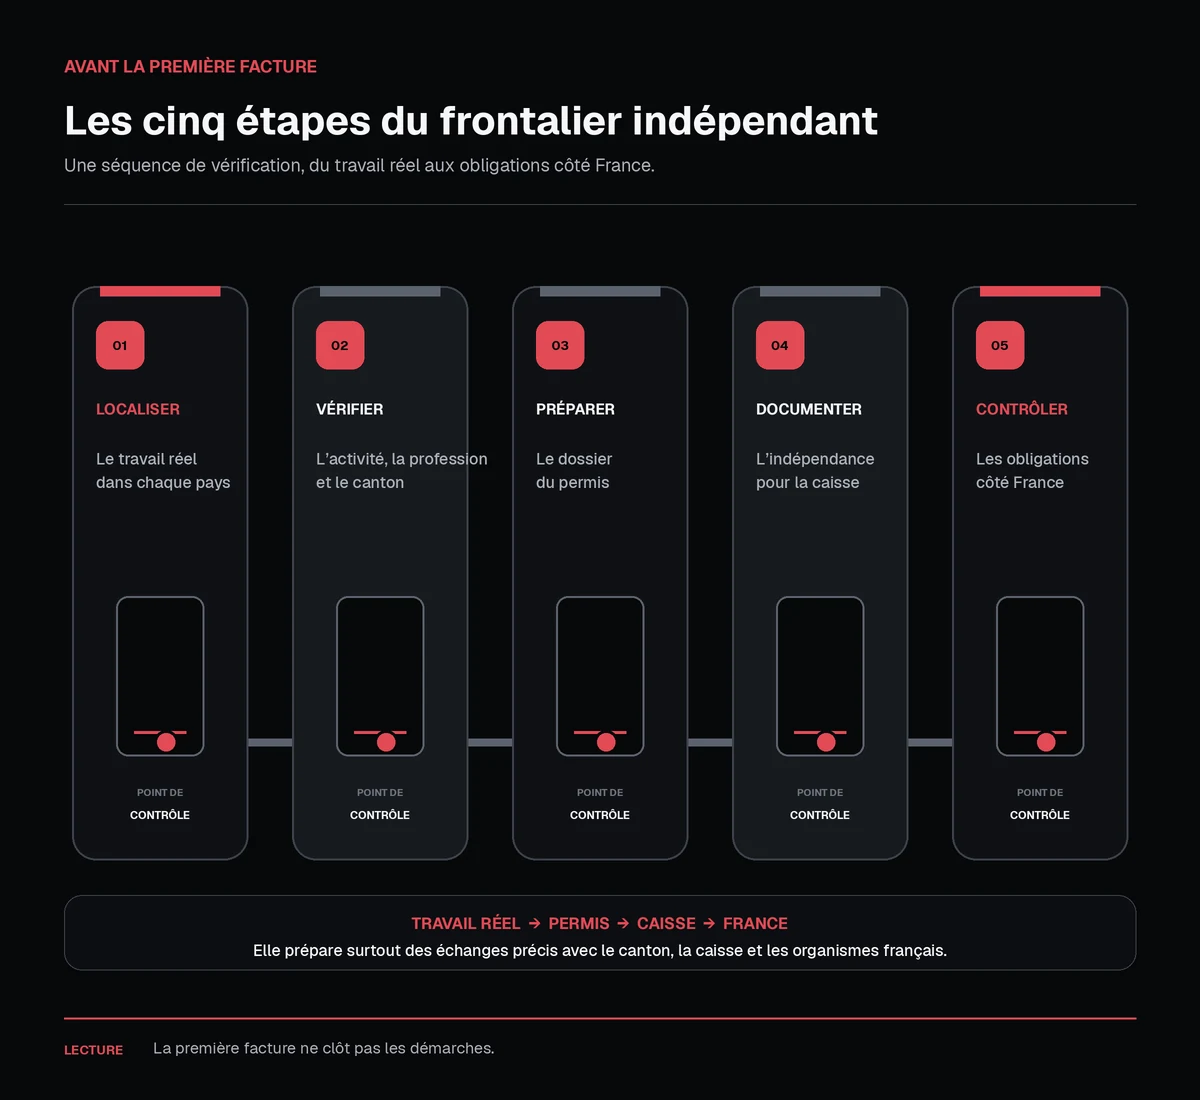
Cette chronologie vous évite de traiter la première facture comme la preuve que toutes les démarches sont terminées. Elle prépare surtout des échanges précis avec le canton, la caisse et les organismes français.
Si votre analyse vous conduit finalement vers une Sàrl ou une SA, Exonia peut accompagner sa création. Vous pouvez consulter les tarifs en vigueur sans confondre cet accompagnement avec l’obtention du permis G ou la reconnaissance de votre statut d’indépendant.
Articles similaires