Raison individuelle ou Sàrl en Suisse ?
Mis à jour le
Raison individuelle ou Sàrl en Suisse : comparez responsabilité, statut social, associés et risques côté France avant de choisir votre structure.
Écrit par Lorik Murisier
En bref : Le choix dépend de la séparation juridique, de la responsabilité, de l'arrivée éventuelle d'associés et du statut social applicable. Si vous résidez en France, vous devez aussi localiser l'activité et les décisions réelles avant de retenir une structure suisse.
Vous pouvez exercer seul, facturer vos premières missions et pourtant hésiter entre deux cadres très différents. La raison individuelle correspond à une activité menée en votre nom, tandis que la Sàrl devient une personne morale distincte après son inscription au registre du commerce.
Votre décision ne doit pas reposer sur un seuil de revenu improvisé, mais sur l'organisation réelle de votre activité. La localisation du travail, les risques contractuels, la présence future d'associés et la manière de diriger l'entreprise comptent davantage qu'une promesse générale de simplicité ou d'économie fiscale.
Raison individuelle ou Sàrl en Suisse : le comparatif
| Critère | Raison individuelle | Sàrl | Question à vous poser |
|---|---|---|---|
| Personnalité juridique | L'activité et son titulaire ne forment pas deux personnes distinctes. | La société acquiert la personnalité juridique par son inscription. | Voulez-vous exercer en votre nom ou par une société distincte ? |
| Responsabilité | Le titulaire répond personnellement des engagements de l'activité. | Les dettes de la société sont garanties par l'actif social, sous réserve des responsabilités personnelles prévues par la loi. | Quelle exposition vos contrats et vos engagements créent-ils dans cette activité ? |
| Détention | Une seule personne physique porte juridiquement l'activité en son nom. | Une ou plusieurs personnes ou sociétés peuvent être associées et détenir des parts sociales. | Un associé doit-il entrer maintenant ou plus tard dans votre projet ? |
| Capital | Aucun capital légal minimum n'est exigé pour cette forme d'exploitation. | Le capital social légal doit atteindre au moins 20 000 CHF. Ce capital ne constitue pas le prix d'une prestation. | Pouvez-vous organiser et libérer ce capital pour constituer la société ? |
| Statut social | La caisse de compensation qualifie l'activité indépendante au cas par cas. | La personne qui travaille pour sa Sàrl a le statut d'employé au regard des assurances sociales suisses. | Où travaillez-vous et quel régime coordonné s'applique entre les deux pays ? |
| Comptabilité | Une comptabilité simplifiée peut s'appliquer sous les conditions de l'article 957 CO. | La Sàrl tient une comptabilité et présente des comptes selon le CO. | Quel suivi exige votre activité dès le premier bouclement ? |
| Évolution | L'entrée d'un associé impose de changer l'organisation juridique. | Les statuts et les parts sociales organisent les associés et la gérance. | Votre projet doit-il accueillir, céder ou transmettre une participation ? |
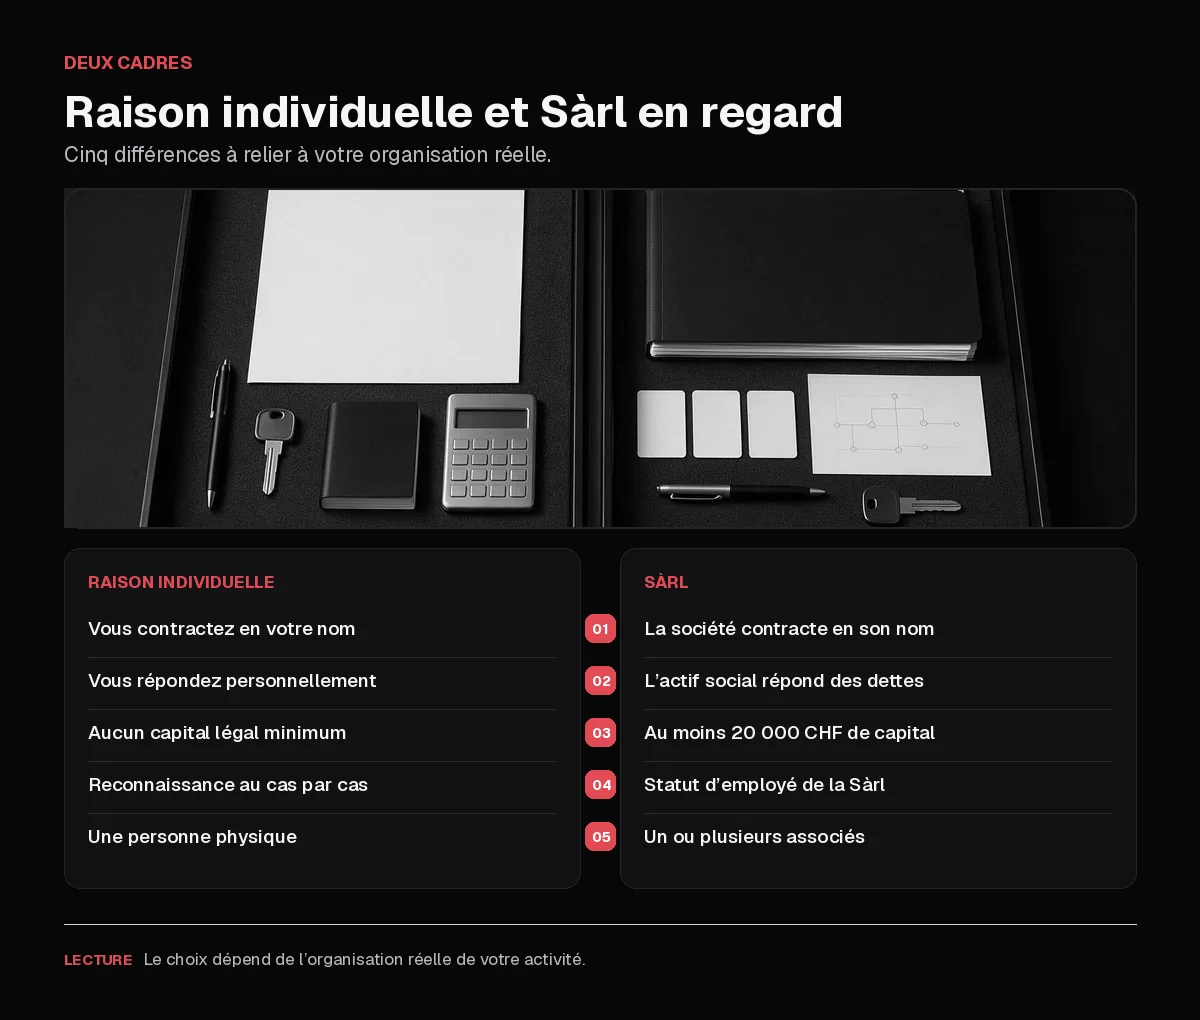
Ce tableau sert à ouvrir la décision, pas à produire une réponse automatique. Deux activités réalisant le même chiffre d'affaires peuvent justifier des choix différents si leurs engagements, leurs équipes ou leur implantation ne se ressemblent pas.
Que change l'exercice en raison individuelle ?
En raison individuelle, vous signez les contrats, émettez les factures et détenez les actifs professionnels en votre nom. Les engagements de l'activité vous concernent personnellement, puisqu'aucune personne morale distincte ne s'interpose entre l'exploitation et vous.
Cette voie peut correspondre à une activité réellement exercée seul, mais le choix d'une appellation ne suffit pas à obtenir le statut social d'indépendant. La caisse de compensation examine les conditions économiques, notamment le travail en votre nom et pour votre compte, votre liberté d'organisation et le risque économique supporté.
L'inscription au registre du commerce et la reconnaissance sociale répondent donc à des questions différentes. L'obligation d'inscription dépend notamment de la nature commerciale de l'activité et du chiffre d'affaires annuel, avec un seuil légal de 100 000 CHF dans les cas visés.
Si vous vivez en France, ajoutez une vérification préalable sur votre droit d'exercer effectivement en Suisse, votre lieu de travail et votre affiliation sociale. Une adresse ou une inscription suisse ne transforme pas, à elle seule, une activité exercée depuis la France en activité indépendante suisse.
Que change la création d'une Sàrl ?
La Sàrl sépare la société de votre personne dès son inscription, puis organise les pouvoirs autour des associés, des parts sociales et de la gérance. Cette séparation facilite une lecture distincte des contrats, des actifs et des décisions, à condition de respecter réellement l'organisation de la société.
Le capital social atteint au moins 20 000 CHF et les parts sociales ont une valeur nominale supérieure à zéro. La constitution, la libération du capital et l'inscription sont détaillées dans le guide pour créer une Sàrl en Suisse.
Une Sàrl doit pouvoir être représentée par une personne domiciliée en Suisse, qui doit être gérante ou directrice et disposer du pouvoir de représentation requis. Si vous vivez en France, approfondissez le rôle du gérant résident suisse et distinguez cette exigence formelle du lieu où les décisions sont réellement prises.
Quels critères font pencher vers une forme ?
Commencez par votre manière de travailler aujourd'hui et par l'organisation prévue dans deux ou trois ans. Une activité portée durablement par une seule personne ne pose pas la même question qu'un projet conçu pour accueillir rapidement un associé.
- Vous exercez seul aujourd'hui ou prévoyez déjà des associés. La raison individuelle appartient à une personne physique, alors que la Sàrl peut réunir plusieurs associés autour de parts sociales.
- Vous mesurez précisément l'exposition actuelle de votre patrimoine personnel. En nom propre, la responsabilité personnelle accompagne l'exploitation ; dans une Sàrl, le patrimoine social répond en principe des dettes sociales, sans effacer les responsabilités propres aux organes.
- Vous séparez durablement les contrats professionnels et les actifs concernés. Une Sàrl contracte en son nom après son inscription, tandis que l'exploitant individuel reste lui-même partie aux engagements.
- Vous qualifiez votre protection sociale selon votre organisation réelle dans les deux pays. Le propriétaire d'une raison individuelle doit être reconnu indépendant ; la personne employée par sa Sàrl relève du statut salarié suisse, sous réserve des règles transfrontalières applicables.
- Vous anticipez l'évolution du projet et les changements de détention envisagés. L'arrivée d'un associé, la transmission d'une participation ou la continuité au-delà de votre personne se prépare plus directement avec des parts sociales, mais exige une gouvernance formalisée.
Aucun de ces critères ne permet de choisir la structure isolément. Une activité peu risquée peut néanmoins exiger une structure commune, tandis qu'un projet mené seul peut justifier une séparation juridique en raison de ses contrats.
Côté France : que faut-il vérifier avant de choisir ?
Cette section concerne explicitement le droit français et la convention fiscale franco-suisse. Elle ne décrit pas les conditions de constitution prévues par le droit suisse.
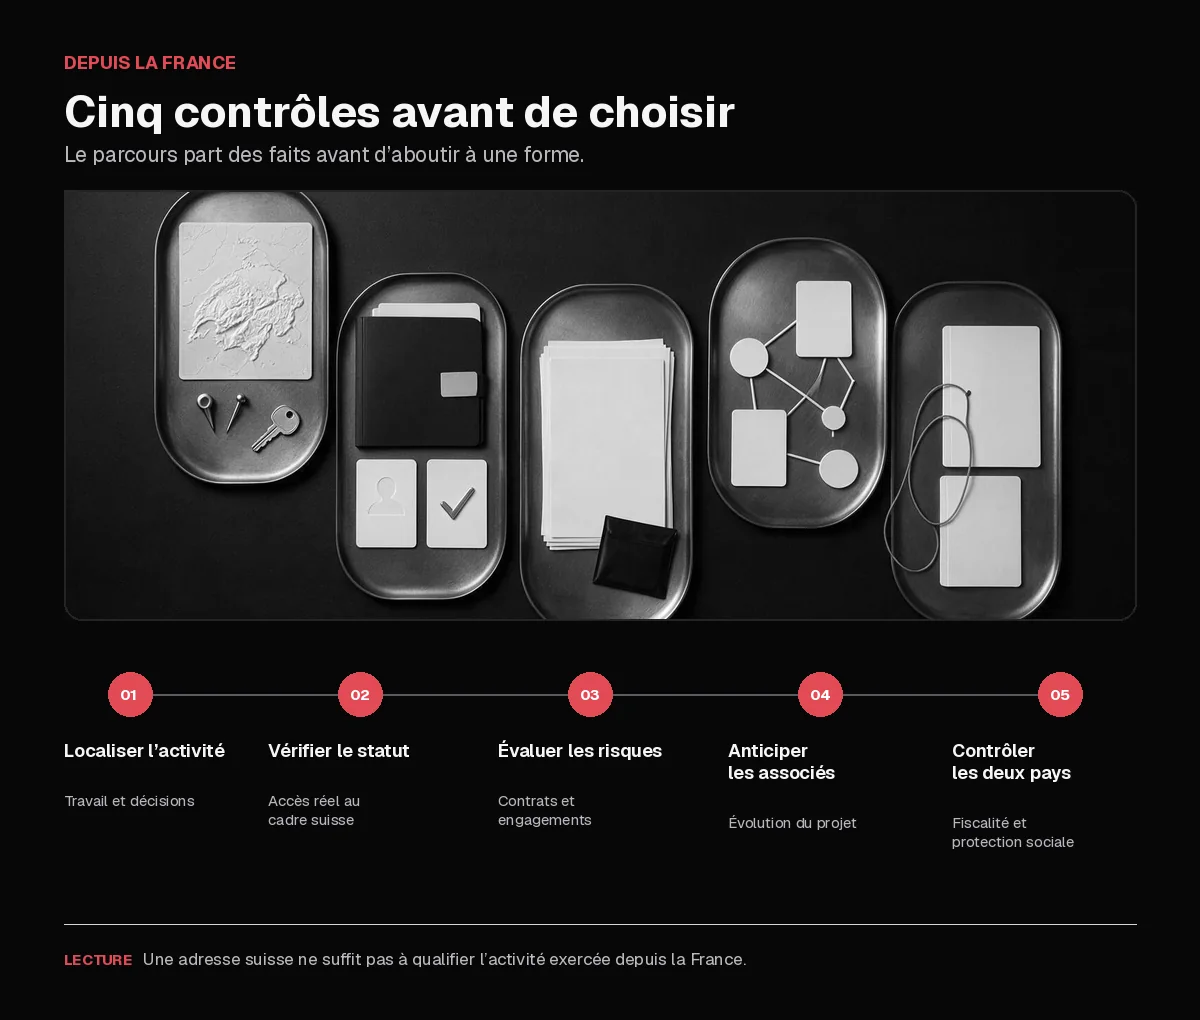
Localisez d'abord le lieu où vous travaillez, négociez les contrats, servez les clients et prenez les décisions. Une entreprise étrangère peut être imposable en France lorsqu'elle y exploite une activité dans les conditions retenues par le droit fiscal et la convention applicable ; l'existence d'un établissement stable dépend des faits. Le guide sur l'établissement stable en France d'une société suisse détaille ce risque.
Pour une Sàrl, documentez aussi le lieu où les décisions de gestion sont effectivement prises. Le BOFiP définit la direction effective comme le lieu des décisions concernant la gestion de l'entreprise, ce qui oblige à regarder le fonctionnement réel plutôt que la seule adresse statutaire.
Votre protection sociale ne découle pas automatiquement de la forme choisie. Le pays d'affiliation dépend de votre situation de travail et des règles de coordination applicables entre la France et la Suisse.
Enfin, une personne domiciliée fiscalement en France qui utilise un compte bancaire à l'étranger par procuration peut entrer dans l'obligation déclarative du formulaire 3916, y compris lorsque le titulaire est une personne morale. Vérifiez les conditions exactes avec le professionnel qui suit votre déclaration.
Pour replacer ces contrôles dans l'ensemble du projet, consultez le guide pour créer une société suisse depuis la France. Le simulateur fiscal peut fournir un premier point de comparaison, sans remplacer l'analyse juridique, sociale et fiscale des faits.
Peut-on passer d'une raison individuelle à une Sàrl ?
Le passage exige la constitution d'une nouvelle personne morale ; il ne s'agit pas d'un simple changement de nom sur vos factures. Vous devez inventorier les actifs, les contrats, les dettes, les assurances, les comptes et les autorisations liés à l'activité existante.
Examinez ensuite ce qui peut être transféré, avec quel accord et à quelle valeur, puis préparez la date de nouvelle facturation et la continuité des prestations. Aucun transfert d'actif, de contrat ou de dette ne doit être présumé automatique.
Les conséquences fiscales d'un apport ou d'une cession dépendent de l'opération et de la situation transfrontalière. Faites donc valider le scénario avant de signer les transferts, plutôt que de régulariser après le premier bouclement.
Votre checklist avant de décider
- Localisez le travail, les clients, les décisions et les moyens matériels.
- Vérifiez votre accès réel au statut suisse envisagé et l'affiliation sociale correspondante.
- Inventoriez les engagements contractuels et l'exposition de votre patrimoine.
- Décidez si des associés, une cession ou une transmission sont prévus.
- Faites contrôler séparément les conséquences fiscales et sociales françaises et suisses.
- Si vous retenez la Sàrl, préparez son capital, sa gérance, sa représentation et son parcours de constitution.
Si votre analyse vous conduit vers une Sàrl, Exonia peut accompagner sa création, fournir une adresse de siège en Suisse et proposer un directeur résident suisse. Vous pouvez consulter les tarifs en vigueur sans confondre cet accompagnement avec la création d'une raison individuelle.
Questions fréquentes
Une raison individuelle suisse protège-t-elle le patrimoine personnel ?
Non, l'exploitant répond personnellement des engagements liés à son activité en nom propre. Mesurez donc les garanties, avances et obligations que prévoient vos contrats.
Peut-on créer une raison individuelle suisse en vivant en France ?
La résidence française impose d'examiner le droit d'exercer, le lieu réel du travail, la reconnaissance sociale et les conséquences fiscales dans les deux pays. Une simple adresse suisse ne règle pas ces questions.
Faut-il un capital pour démarrer en raison individuelle ?
Le droit suisse ne prévoit pas de capital légal minimum pour la raison individuelle. Vous devez néanmoins chiffrer les moyens nécessaires à votre activité, sans les confondre avec une exigence légale de capital.
Quand envisager le passage d'une raison individuelle à une Sàrl ?
Envisagez-le lorsque votre organisation requiert une personne morale distincte, l'arrivée d'associés, des parts sociales ou une gouvernance formalisée. La décision reste liée à vos risques, à vos contrats et à votre situation transfrontalière.
Articles similaires