Lever des fonds en Suisse : préparer sa startup
Mis à jour le
Préparez votre levée de fonds en Suisse : SA, table de capitalisation, pacte, data room, augmentation de capital et risques concrets côté France.
Écrit par Lorik Murisier
En bref : Lever des fonds pour une startup suisse exige d’abord une structure de capital lisible, des droits négociés et une data room cohérente. Pour un fondateur installé en France, la préparation doit aussi documenter le lieu où les décisions sont réellement prises.
Vous pouvez avoir un produit convaincant, puis découvrir que la table de capitalisation contredit les statuts ou que la propriété intellectuelle reste au nom d’un fondateur. La préparation sert à résoudre ces écarts avant l’audit de l’investisseur.
La levée se prépare comme une transformation de la société, pas comme une simple recherche de contacts. Commencez par définir le véhicule, la répartition cible et les droits proposés, puis alignez le pacte, les statuts, les contrats et les preuves réunies dans la data room. La recherche d’investisseurs reste un chantier distinct : aucun document bien classé ne garantit leur intérêt ni le closing.
Pourquoi une SA mérite-t-elle d’être étudiée avant le tour ?
Une Sàrl peut accueillir de nouveaux associés, mais la SA organise son capital en actions et sépare l’assemblée générale du conseil d’administration. Le droit suisse permet également à une SA de prévoir des actions privilégiées et, sous conditions, un capital conditionnel pour des droits de conversion ou d’option. Ces mécanismes expliquent pourquoi cette forme mérite une comparaison lorsque plusieurs entrées au capital ou des droits différenciés sont envisagés.
Ne retenez toutefois pas la SA par automatisme. Comparez les organes, la circulation future des participations, les droits demandés et les ressources nécessaires grâce au guide SA ou Sàrl en Suisse. Si votre startup est déjà une Sàrl, une transformation en SA relève d’une procédure encadrée avec projet, bilan, décision en forme authentique, contrôle requis et inscription au registre du commerce.
Remettez à vos conseils un schéma de la forme visée, des organes, des signatures et du capital après l’opération. Si une holding intervient, vérifiez séparément son rôle avec le guide consacré à la création d’une holding suisse.
Comment construire la table de capitalisation et mesurer la dilution ?
La table de capitalisation, ou cap table, doit relier chaque détenteur au nombre de titres, à leur catégorie et aux droits associés. Préparez une version avant tour, une version après chaque instrument convertible et une version après émission des nouvelles actions. Conservez aussi les hypothèses abandonnées afin de pouvoir expliquer chaque variation.
| Moment | Titres du fondateur | Titres de l’investisseur | Total après opération | Calcul à contrôler |
|---|---|---|---|---|
| Avant le tour | F | Aucun | F | Participation du fondateur = F / F |
| Après émission | F | N | F + N | Participation du fondateur = F / (F + N) |
| Après conversion | F | N + C | F + N + C | Inclure les titres C issus de la conversion |
| Après réserve d’options | F | N + C | F + N + C + O | Préciser si la réserve O est comptée avant ou après le tour |
Une dilution n’est compréhensible que si le numérateur, le dénominateur et le moment du calcul sont écrits. Ajoutez pour chaque ligne la source documentaire : registre des actions, statuts, décision d’émission, contrat convertible ou plan d’intéressement. N’utilisez jamais une seule colonne « pourcentage » sans montrer les titres qui la produisent.
Testez les scénarios qui modifient le contrôle : conversion, exercice des options, départ d’un fondateur et prochain tour. Les droits de vote, préférences et restrictions se lisent dans les documents juridiques correspondants.
Quels instruments comparer sans transposer un modèle français ?
Une présentation reçue en France peut employer le sigle BSA. Ne supposez pas que ce terme décrit automatiquement le mécanisme suisse attendu : faites traduire l’objectif économique en droits compatibles avec le droit de la SA, les statuts et la documentation d’émission.
| Instrument à examiner | Dilution | Droits à documenter | Usage à discuter |
|---|---|---|---|
| Actions ordinaires | À l’émission | Vote, dividende, transfert | Entrée directe au capital |
| Actions privilégiées | À l’émission | Avantage prévu, vote, rang et conversion éventuelle | Droits différenciés négociés |
| Emprunt convertible | À la conversion, selon ses conditions | Créance, échéance, conversion et rang | Financement avant fixation complète du tour |
| Droit d’option ou warrant, parfois appelé BSA dans un document français | À l’exercice | Bénéficiaire, prix, période et titres remis | Droit futur d’acquérir des actions |
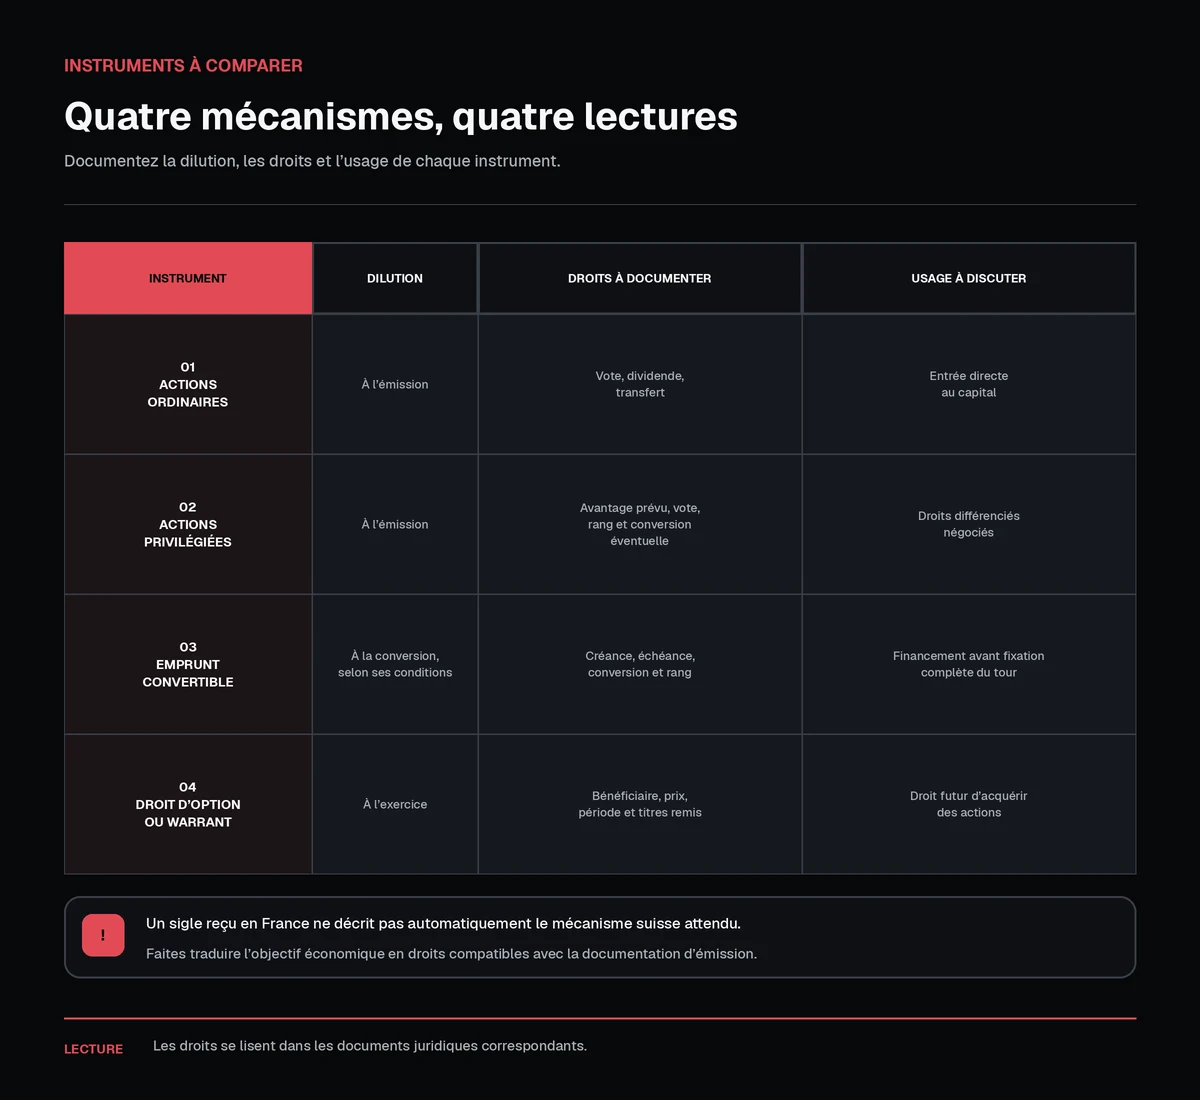
Le CO autorise des privilèges par rapport aux actions ordinaires dans les limites fixées par les statuts, tandis que le capital conditionnel peut servir à attribuer des droits de conversion ou d’option aux catégories prévues par la loi.
Que doit régler le pacte avec les investisseurs ?
Pour une SA, préparez un pacte d’actionnaires coordonné avec les statuts et les compétences impératives des organes. Le document peut traiter l’information financière, les décisions réservées, les transferts, les sorties et l’adhésion d’un nouvel actionnaire. Sa portée dépend de ses signataires et de sa rédaction.
Partez de situations précises : nouveau financement, vente d’actions, budget refusé ou proposition de rachat. Indiquez qui décide, quelles informations circulent et quel document porte la règle. Le guide sur le pacte d’associés d’une Sàrl suisse fournit une méthode à adapter à la SA.
Comment constituer une data room prête pour l’audit ?
Ouvrez la data room avant les demandes de l’investisseur, avec un index, un responsable et une date de mise à jour pour chaque dossier. Un document manquant est plus facile à traiter lorsqu’il est identifié avec son propriétaire et sa prochaine action.
- Documents sociaux : extrait du registre du commerce, statuts, procès-verbaux, registre des actions, cap table et pactes.
- Finances : comptes, budgets, dettes, prêts d’actionnaires, engagements hors bilan et hypothèses du plan.
- Contrats : clients, fournisseurs, partenaires, assurances, locaux et conditions générales pertinentes.
- Propriété intellectuelle : créations des fondateurs et salariés, cessions, licences, marques, noms de domaine et code.
- Équipe : contrats, fonctions, rémunérations, plans d’intéressement et litiges éventuels.
- Conformité : autorisations liées à l’activité, protection des données, fiscalité, assurances sociales et procédures internes.
N’effacez pas un risque découvert pour rendre le dossier plus séduisant. Décrivez le fait, son incidence, son responsable et la preuve attendue de sa résolution. Contrôlez aussi les accès pour protéger les données personnelles et les secrets d’affaires.
Comment préparer l’augmentation de capital et le closing ?
Dans une augmentation ordinaire du capital-actions, l’assemblée générale décide l’opération, puis le conseil d’administration l’exécute, constate les souscriptions et apports, adapte les statuts et requiert l’inscription. La décision et les constatations requièrent les formes prévues par le CO, tandis que l’ORC fixe les pièces justificatives à remettre au registre du commerce.
Préparez un tableau de closing avec les décisions, statuts, souscriptions, preuves d’apport, attestations, acte authentique et réquisition. Ajoutez le responsable et la condition préalable de chaque pièce. Si vous partez d’une Sàrl, le guide sur l’augmentation de capital d’une Sàrl suisse aide à distinguer les formalités de cette forme.
Côté France : où le fondateur prend-il réellement les décisions ?
Cette section relève du droit français et de la convention fiscale franco-suisse, séparément du droit suisse. Lorsqu’une société est considérée comme résidente des deux États, l’article 4 de la convention la rattache à l’État où se trouve son siège de direction effective, que le BOFiP décrit comme le lieu où les affaires sont dirigées et contrôlées.
Prenez un cas fictif : vous vivez à Lyon, négociez les conditions du tour, arbitrez le budget et signez les contrats depuis votre domicile, tandis qu’un représentant en Suisse intervient seulement sur les documents reçus. Ces faits imposent une analyse du siège de direction effective ; l’adresse suisse et l’inscription ne suffisent pas à trancher la résidence fiscale.
Documentez donc le calendrier des décisions, les participants, les lieux, les pouvoirs et les procès-verbaux. Si la société doit être représentée en Suisse, distinguez cette exigence du lieu réel de direction et examinez le service de directeur résident suisse.
Une demande de ruling fiscal ne doit jamais être présentée comme une garantie de résultat. Certains rulings entrant dans les catégories réglementaires font l’objet d’un échange spontané de renseignements entre autorités, sans demande préalable de l’État destinataire.
Le simulateur fiscal Exonia peut soutenir une première comparaison, sans déterminer la résidence fiscale ni le traitement du tour.
Quel calendrier prévoir avant les premiers échanges avancés ?
Le planning suivant répartit la préparation sur huit à douze semaines comme scénario de travail interne, sans constituer un délai légal ni une promesse de closing. Son rythme dépend de l’état des documents, des validations et des négociations.
- Cartographiez le capital, la gouvernance cible et les écarts entre la cap table et les documents signés.
- Choisissez le scénario de structure, puis préparez les statuts, le pacte et les instruments à faire contrôler.
- Ouvrez la data room, classez les pièces et attribuez chaque élément manquant à un responsable.
- Organisez un audit interne juridique, fiscal, financier et opérationnel, puis documentez les corrections.
- Préparez le tableau de closing, les versions signables et la séquence d’augmentation du capital.
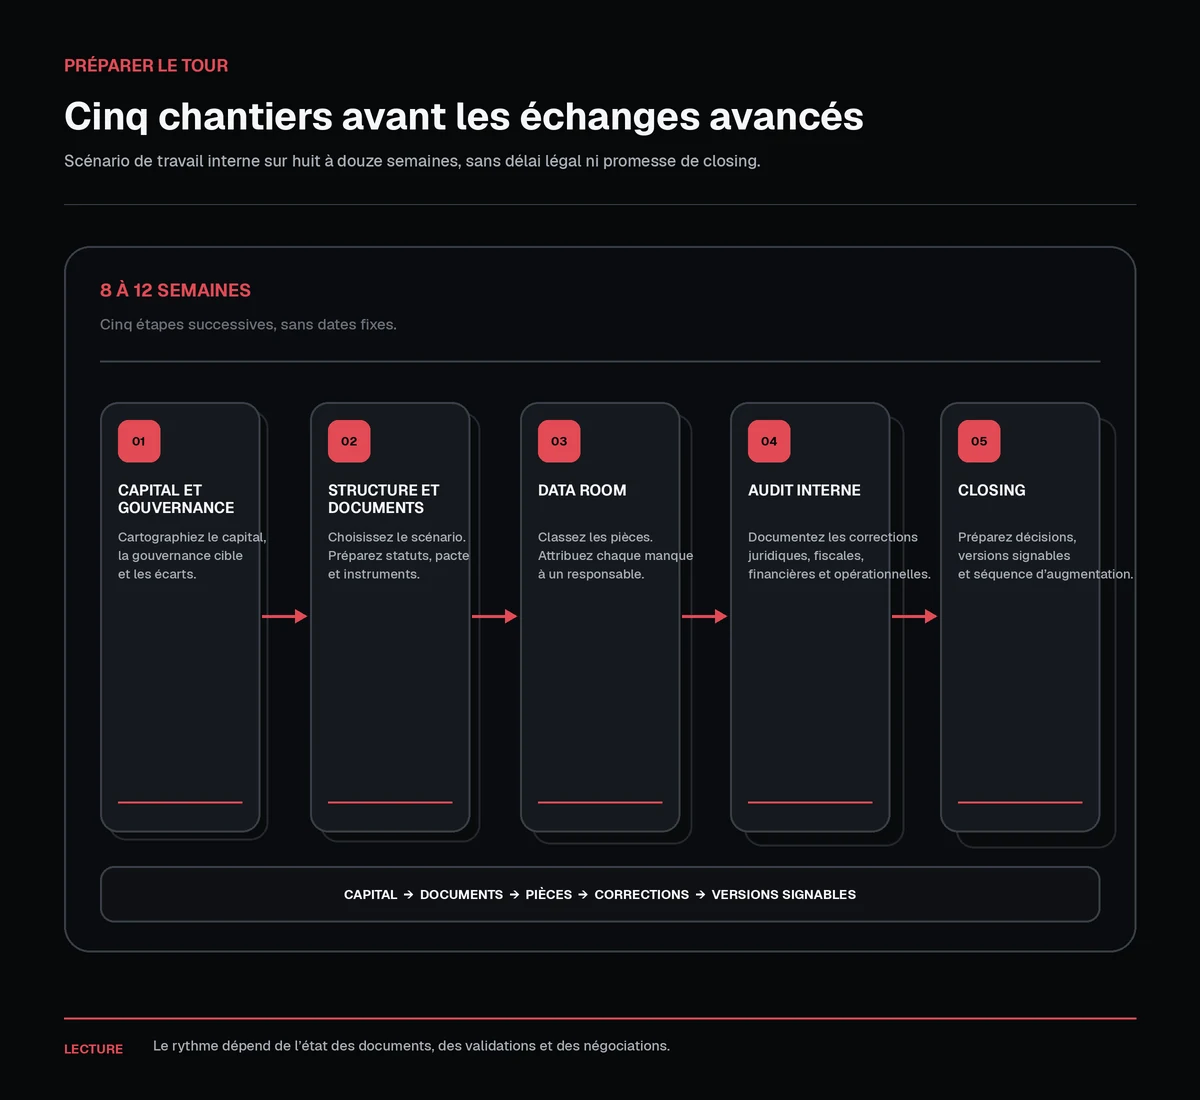
À la fin de cette préparation, chaque chiffre de la cap table doit renvoyer à une pièce et chaque droit annoncé à un texte cohérent. Votre dossier devient alors exploitable par vos conseils et par les investisseurs sollicités, sans confondre cette préparation avec une promesse de financement.
Exonia accompagne la création d’une Sàrl ou d’une SA en Suisse, l’optimisation fiscale légale et, selon le besoin, la mise à disposition d’un directeur résident suisse. Pour examiner l’accompagnement disponible sans figer de montant dans cet article, vous pouvez consulter les tarifs en vigueur.
Articles similaires