Acheter une société suisse prête à l’emploi
Mis à jour le
Identifiez les risques d’une société suisse prête à l’emploi, les contrôles depuis 2025 et la due diligence nécessaire avant de signer l’achat.
Écrit par Lorik Murisier
En bref : Une société suisse prête à l’emploi ne vous dispense ni d’un audit complet ni des formalités bancaires. Depuis 2025, le registre du commerce peut examiner certaines opérations suspectes et refuser une inscription lorsque les conditions légales sont réunies.
Vous repérez une Sàrl ou une SA déjà inscrite et espérez démarrer plus tôt. Pourtant, l’achat vous transmet une personne morale avec son histoire, tandis que chaque interlocuteur conserve ses contrôles.
Avant toute signature, vous devez comprendre ce que la société a réellement fait, possédé, dû et déclaré. Le gain de calendrier annoncé ne compense pas un passif fiscal, un compte bancaire inutilisable ou une opération que le registre du commerce refuse d’inscrire.
Qu’est-ce qu’une société prête à l’emploi en Suisse ?
Une société prête à l’emploi est une Sàrl ou une SA déjà constituée, proposée à un acquéreur qui souhaite modifier notamment sa raison sociale, son but, son siège ou ses organes. Elle peut n’avoir jamais exercé d’activité ou être devenue dormante. Cette situation se distingue de la reprise d’une entreprise suisse, qui vise une activité avec des actifs, des contrats, une clientèle ou une équipe à analyser.
Le vocabulaire commercial ne détermine pas la validité de l’opération. Le droit suisse connaît le « commerce de manteaux d’actions », ou Mantelhandel, qui concerne la cession d’une société économiquement liquidée sans l’être juridiquement. La communication OFRC 2/2024 rappelle que la jurisprudence fédérale considère depuis longtemps qu’une telle opération peut être nulle, car elle contourne les règles de fondation et de liquidation.
Une société inactive n’est donc pas automatiquement un « manteau » interdit. La qualification dépend de sa situation concrète, de ses actifs, de son endettement et de l’opération envisagée.
Quelles restrictions le Mantelhandel connaît-il depuis 2025 ?
Depuis le 1er janvier 2025, l’article 684a du Code des obligations prévoit la nullité du transfert d’actions lorsque la société n’exerce plus d’activité commerciale, ne possède plus d’actifs réalisables et se trouve en situation de surendettement. Pour une Sàrl, ces règles s’appliquent par analogie au transfert de parts sociales.
Lorsque l’office du registre du commerce nourrit un soupçon fondé dans le cadre d’une réquisition, l’article 65a ORC lui permet de demander les comptes annuels signés du dernier exercice et, le cas échéant, le rapport de révision. Des changements simultanés ou successifs du but, du siège, de la raison sociale et des membres du conseil d’administration figurent parmi les indices cités. Si les documents ne sont pas remis, ou s’ils confirment les conditions légales, l’office refuse l’inscription.
| Avant 2025 | Depuis le 1er janvier 2025 |
|---|---|
| La jurisprudence encadrait déjà le commerce de manteaux. | Le CO énonce expressément un cas de transfert nul. |
| Le risque pouvait apparaître lors de la réquisition | L’ORC décrit des indices et la demande de comptes. |
| L’acquéreur devait déjà examiner la substance réelle | Le registre peut refuser l’inscription dans la procédure prévue. |
Une inscription existante ne garantit donc ni la validité du transfert ni l’acceptation des modifications demandées.
Quelle due diligence mener avant l’achat ?
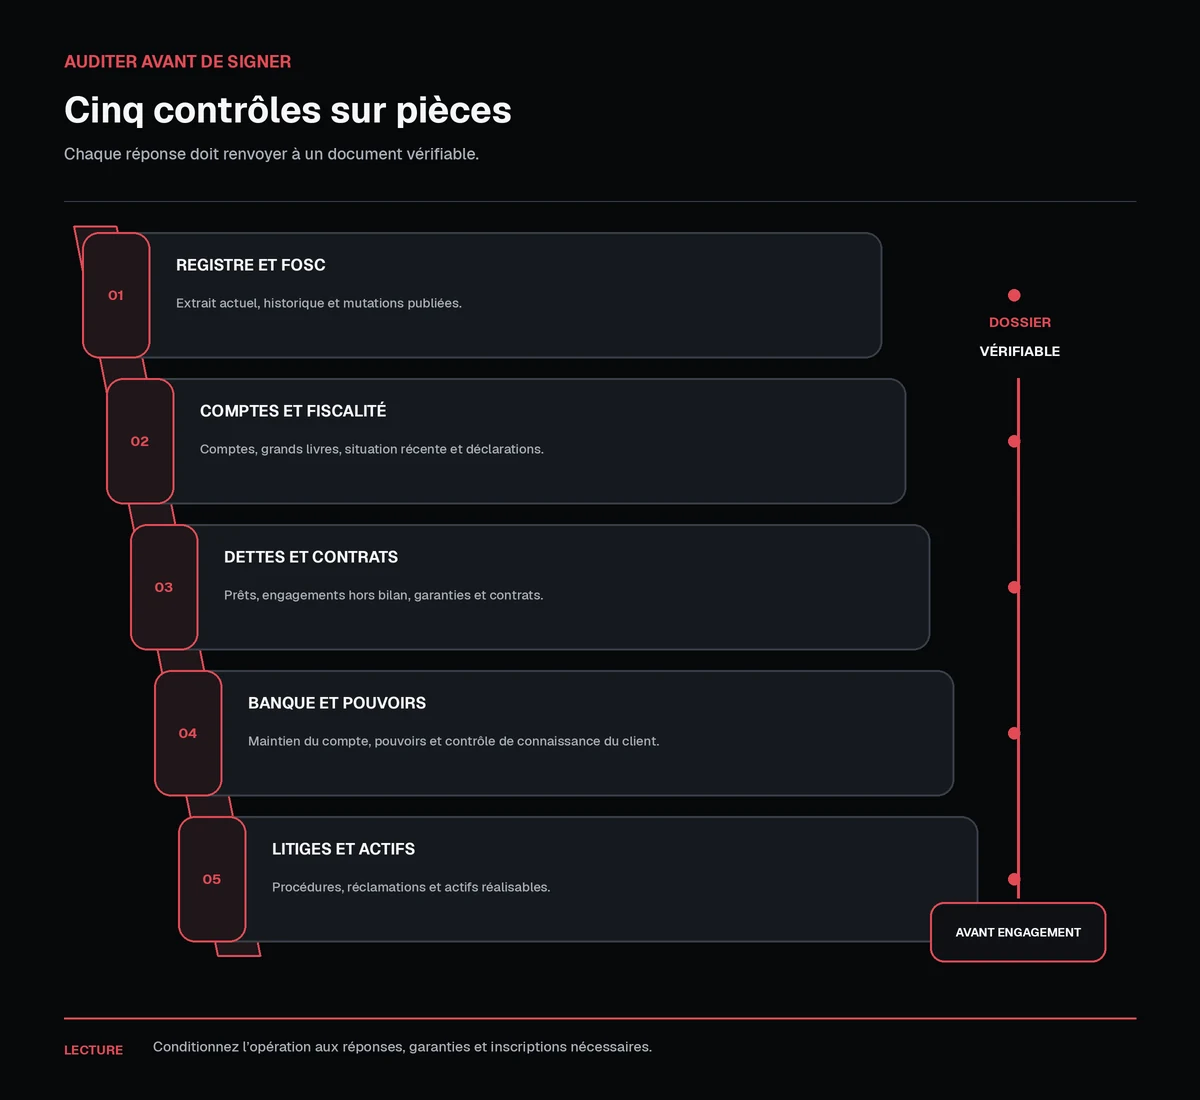
Organisez l’audit en dix contrôles et exigez les pièces avant tout engagement définitif.
- Téléchargez l’extrait actuel et l’historique du registre du commerce, puis rapprochez chaque mutation des publications de la FOSC.
- Demandez les comptes annuels depuis la fondation, les grands livres disponibles et une situation intermédiaire récente.
- Faites confirmer les dettes, les créances, les prêts d’actionnaires ou d’associés et les engagements hors bilan.
- Réunissez les déclarations et décisions fiscales, les décomptes de TVA, ainsi que les échanges encore ouverts avec les administrations.
- Identifiez les associés, actionnaires, organes, signataires et ayants droit économiques, puis vérifiez la cohérence des pièces.
- Interrogez la banque sur le maintien du compte, les pouvoirs et le contrôle de connaissance du client, sans présumer de son accord.
- Inventoriez les contrats, garanties, assurances, abonnements, domaines, licences et éventuels salariés.
- Recherchez les poursuites, procédures, litiges, réclamations et menaces documentées, avec l’aide des professionnels compétents.
- Contrôlez que les actifs annoncés existent, appartiennent à la société et restent réalisables.
- Faites conditionner l’opération aux réponses, garanties contractuelles et inscriptions nécessaires à votre projet.
Depuis le 1er octobre 2026, les entités assujetties doivent annoncer leurs ayants droit économiques au registre suisse de transparence selon les délais applicables. Une personne contrôle notamment une entreprise lorsqu’elle détient finalement au moins 25 % du capital ou des droits de vote.
Un vendeur qui refuse les comptes, presse la signature ou promet que la banque suivra automatiquement vous prive d’éléments essentiels. Un prêt d’actionnaire temporaire, des modifications refusées ou une origine des fonds mal documentée imposent également un arrêt.
Quels passifs et blocages peuvent rester cachés ?
L’achat des parts sociales ou des actions maintient la même personne morale. Son historique comptable, fiscal, contractuel et social ne disparaît pas avec le changement de détenteur ou de raison sociale.
Les comptes peuvent omettre une dette contestée, une garantie ou un litige naissant. Demandez une confirmation précise plutôt qu’une déclaration générale d’« absence d’activité ». Vérifiez aussi si la société a renoncé au contrôle restreint, car l’absence de rapport de révision ne prouve pas l’absence de risque.
Le compte bancaire constitue un contrôle séparé : un compte ouvert n’équivaut pas à l’assurance que les pouvoirs, bénéficiaires et flux futurs seront acceptés après la cession. Préparez l’activité, l’origine des fonds, la structure de détention et les pays concernés, comme lors d’une relation bancaire nouvelle.
Société prête à l’emploi ou création neuve ?
| Critère | Société déjà constituée | Création neuve |
|---|---|---|
| Historique | À reconstituer et auditer | Aucun passé propre à reprendre |
| Passifs | Peuvent accompagner la personne morale | Peuvent inclure des obligations préconstitutives reprises sous conditions |
| Banque | Relation à faire réexaminer | Dossier bancaire à constituer |
| Registre | Transfert et mutations peuvent être examinés | Fondation et organes sont inscrits dès l’origine |
| Gouvernance | Statuts et décisions passés à contrôler | Statuts préparés pour votre projet |
| Prévisibilité | Dépend de la qualité des pièces et du vendeur | Dépend du dossier de constitution et des contrôles |
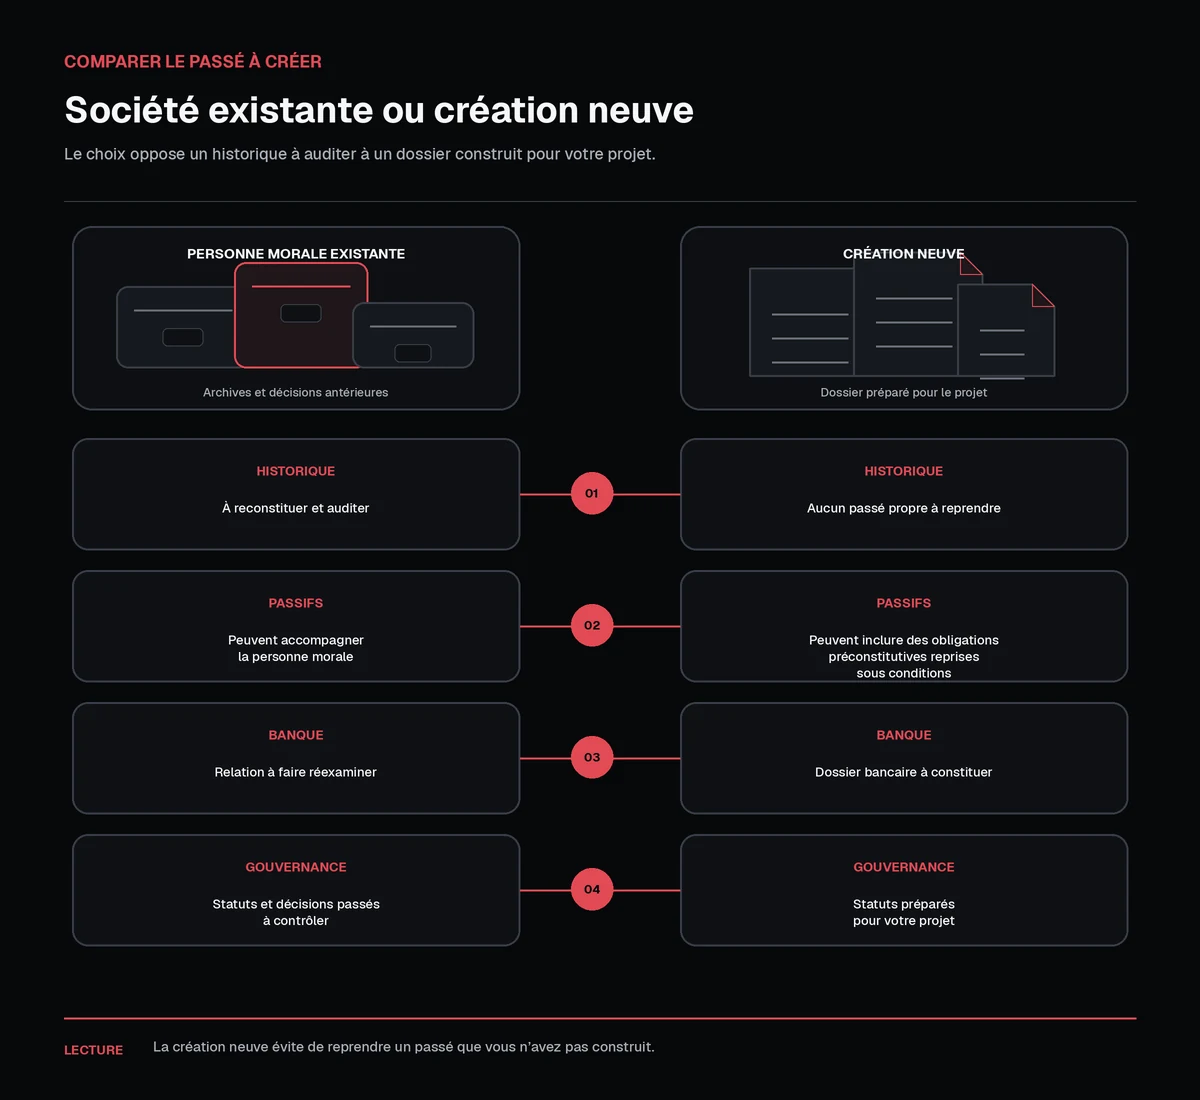
La création d’une société suisse depuis la France permet d’aligner dès le départ les statuts, les organes et l’activité envisagée. Elle ne supprime ni les vérifications bancaires ni les obligations transfrontalières, mais elle évite de reprendre un passé que vous n’avez pas construit.
Quelle séquence suivre si vous poursuivez l’achat ?
Commencez par une lettre d’intention qui réserve l’opération à un audit satisfaisant et aux formalités nécessaires. Consignez ensuite chaque question et exigez une réponse appuyée par une pièce.
Faites examiner séparément les comptes, la fiscalité, les contrats et la validité du transfert. Préparez l’acte, les garanties, les changements au registre et le dossier bancaire. Ne déclenchez le paiement que selon les conditions vérifiées du contrat.
Pour une Sàrl, la cession de parts sociales revêt la forme écrite et requiert en principe l’approbation de l’assemblée des associés. La société doit aussi pouvoir être représentée par au moins un gérant ou directeur domicilié en Suisse. Une SA doit pouvoir l’être par au moins un membre du conseil d’administration ou un directeur domicilié en Suisse. Exonia propose un directeur résident suisse et fournit une adresse de siège en Suisse.
Côté France : quels risques concernent le résident français ?
Cette section traite du droit français et de la convention fiscale franco-suisse, distinctement des règles suisses précédentes.
Si vous dirigez réellement la société depuis la France, son inscription suisse ne suffit pas à écarter un rattachement fiscal français. La convention retient le siège de direction effective lorsqu’une société est considérée comme résidente des deux États, selon le BOFiP sur la convention franco-suisse. Un établissement stable peut notamment résulter d’une installation fixe d’affaires en France, selon la définition conventionnelle reproduite dans la décision du Conseil d’État du 20 juin 2003.
Si vous êtes domicilié en France et bénéficiez d’une procuration sur le compte suisse de la société, vérifiez l’obligation déclarative annuelle au moyen du formulaire 3916. Le formulaire vise le bénéficiaire d’une procuration et prévoit le cas où le titulaire est une personne morale.
Votre fonction d’organe appelle aussi un contrôle suisse distinct : l’article 52 de la LAVS prévoit, sous ses conditions, une responsabilité subsidiaire des membres de l’administration et des personnes chargées de la gestion ou de la liquidation lorsque l’employeur est une personne morale.
Enfin, ne supposez pas qu’un ruling fiscal reste limité au dossier cantonal. La page du SFI sur l’échange spontané précise que la Suisse échange certaines informations relatives aux décisions anticipées présentant un risque d’érosion de la base imposable ou de transfert de bénéfices.
Pour comparer une implantation, le simulateur fiscal fournit un premier repère qui ne remplace pas l’analyse de vos flux et de votre direction effective.
Questions fréquentes
Acheter une SA suisse est-il plus sûr qu’acheter une Sàrl ?
La forme ne remplace pas l’audit : vous devez contrôler l’historique, les comptes, les détenteurs, les organes et la validité du transfert dans les deux cas.
Une société dormante possède-t-elle forcément un compte bancaire ?
Non : demandez une confirmation directe et vérifiez les conditions de maintien de la relation après le changement de contrôle, sans vous fier à l’annonce.
L’achat permet-il de commencer immédiatement ?
Aucun délai automatique ne peut être déduit de l’inscription existante. Le transfert, les mutations au registre, la banque et les autorisations éventuelles suivent leurs propres contrôles.
Quelle alternative limite le risque historique ?
Une création neuve évite de reprendre le passé d’une personne morale existante. Elle doit néanmoins être structurée selon votre activité, votre gouvernance et vos obligations franco-suisses.
Décider avec un dossier vérifiable
Votre décision doit reposer sur les pièces de la société, pas sur l’étiquette « prête à l’emploi ». Si l’audit laisse une période inexpliquée, un passif incertain ou une banque non confirmée, suspendez l’opération jusqu’à clarification.
Exonia accompagne la création d’une Sàrl ou d’une SA suisse, peut proposer un directeur résident suisse et fournit une adresse de siège en Suisse. Vous pouvez consulter les prestations et tarifs en vigueur, puis demander un rendez-vous pour préparer une création adaptée à votre projet.
Articles similaires