Créer une société import-export en Suisse : TVA
Mis à jour le
Cartographiez vos flux, rôles douaniers, TVA, preuves et dossier bancaire avant de créer votre société suisse d'import-export depuis la France.
Écrit par Lorik Murisier
En bref : Une société suisse d'import-export se prépare à partir des trajets réels de ses marchandises, avant sa constitution et sa première expédition. Vous devez identifier les parties, les responsabilités douanières, les preuves, la TVA et les paiements pour chaque famille de flux.
Vous achetez un lot en France, le transportez vers un stock suisse, puis le revendez à un client. Entre le bon de commande et la livraison, la marchandise change de territoire, plusieurs intervenants apparaissent et chaque document doit raconter la même opération.
Commencez par dessiner ce premier trajet physique et documentaire, plutôt que par chercher un régime universel d'import-export. Si votre projet porte surtout sur une boutique et ses ventes en ligne, le guide pour créer une entreprise e-commerce en Suisse répond plus précisément à ce parcours.
Comment monter une entreprise d'import-export en Suisse ?
Procédez en trois temps : cartographiez d'abord chaque flux de marchandises, constituez ensuite la société adaptée, puis faites valider les obligations propres à chaque trajet avant l'expédition. Les formalités de création organisent la personne morale, tandis que les contrôles douaniers, fiscaux et documentaires concernent ses opérations concrètes.
Pour les étapes générales, utilisez le guide consacré à créer une société suisse depuis la France. Vous éviterez ainsi de mélanger le dossier de constitution avec les décisions particulières au négoce physique.
Prenons un scénario explicitement fictif. Une société suisse achète un lot auprès d'un fournisseur français, le fait entrer en Suisse, le stocke, puis le revend. Avant tout départ, elle doit déterminer qui signe l'achat, qui organise le transport, qui accomplit ou fait accomplir la déclaration, qui reçoit les biens et quelles pièces relient la commande au paiement. Le scénario ne donne aucune réponse automatique : une modification du trajet, du contrat ou du destinataire impose de reprendre la ligne concernée.
Quels flux cartographier avant de créer la société ?
Créez une ligne par famille de flux et remplissez cette matrice avec les personnes qui géreront les achats, la logistique, la facturation et la comptabilité.
| Champ | Question à documenter |
|---|---|
| Vendeur contractuel | Quelle entité signe et facture la vente ? |
| Acheteur ou client | Quelle entité achète et reçoit économiquement l'opération ? |
| Marchandise | Quelle désignation concrète permet d'identifier le produit ? |
| Trajet | Quels sont les pays de départ, de stockage et de destination ? |
| Logistique | Quel transporteur ou déclarant intervient à chaque frontière ? |
| Rôles envisagés | Qui serait importateur et qui serait exportateur ? |
| Livraison | Quelles conditions répartissent les tâches entre les parties ? |
| Dossier de preuve | Quelles factures, paiements et preuves seront conservés ? |
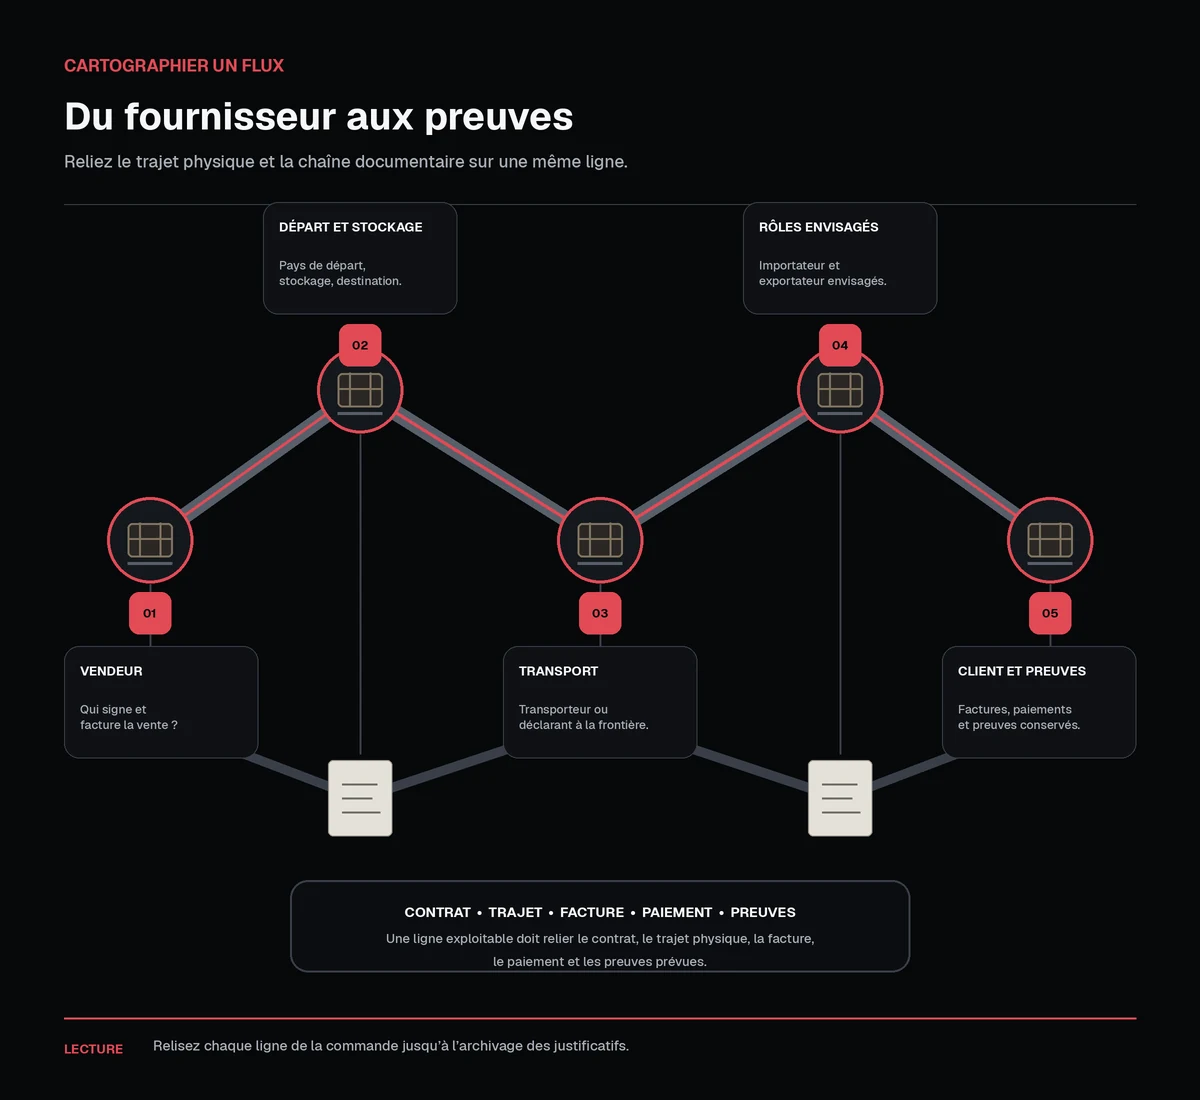
Ne réunissez pas les achats, les retours, les ventes suisses et les réexportations dans une seule ligne. Une matrice distincte permet de voir immédiatement qu'un fournisseur, un stock ou un client différent appelle une nouvelle validation.
Relisez ensuite chaque ligne dans l'ordre chronologique, depuis la commande jusqu'à l'archivage des justificatifs. Cette lecture révèle les cases encore vagues, les rôles attribués à plusieurs personnes et les documents dont personne ne prépare la conservation. Notez ces écarts dans une colonne dédiée, puis attribuez leur résolution avant de réserver le transport.
Une ligne exploitable doit relier le contrat, le trajet physique, la facture, le paiement et les preuves prévues. Ajoutez le nom du responsable interne et le professionnel chargé de valider la douane ou la TVA, sans transformer cette colonne en conclusion juridique.
Quelle structure suisse choisir pour l'import-export ?
Le choix entre Sàrl et SA dépend notamment de la gouvernance, des associés ou actionnaires, des pouvoirs de signature, du financement et de l'évolution envisagée. Le capital ne répond donc pas, à lui seul, aux questions posées par votre activité. Consultez le comparatif pour choisir entre une Sàrl et une SA, puis revenez à votre matrice.
Rédigez un but statutaire cohérent avec les activités réellement prévues, sans présumer son acceptation par le registre du commerce. Vérifiez ensuite que les statuts, la présentation bancaire et la description des flux emploient des formulations compatibles.
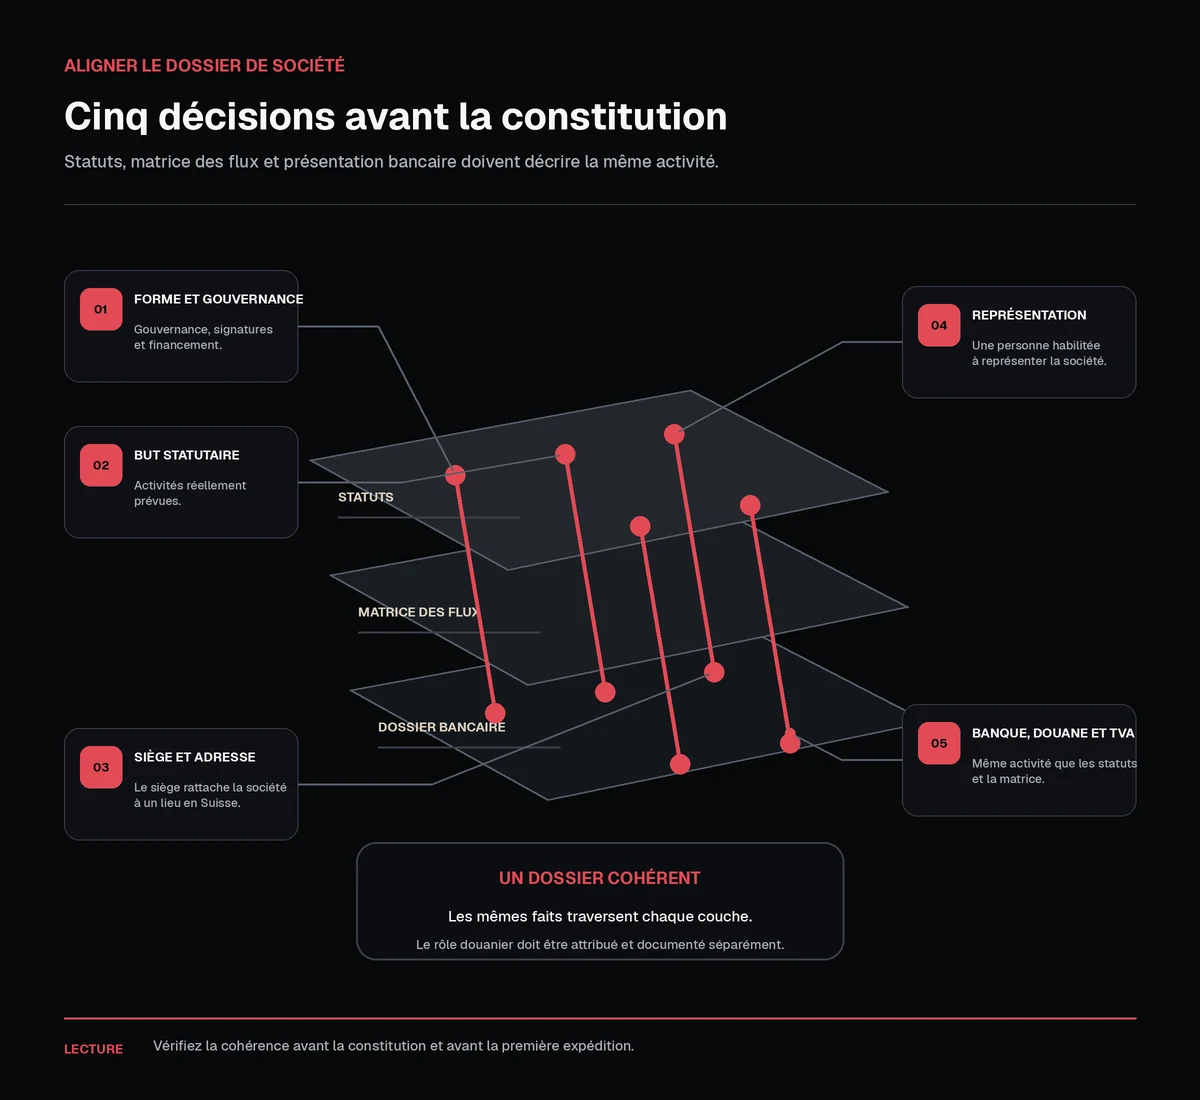
Distinguez également trois notions. Le siège rattache statutairement la société à un lieu en Suisse, l'adresse de siège en Suisse permet de la domicilier, et la représentation repose sur une personne habilitée. Une Sàrl doit pouvoir être représentée par au moins une personne domiciliée en Suisse, tout comme une SA selon les règles propres à ses organes et directeurs.
Un directeur résident suisse ne devient pas automatiquement importateur du seul fait de son mandat, pas plus qu'une adresse de domiciliation. Le rôle douanier doit être attribué et documenté séparément.
Douane import-export Suisse : qui porte chaque responsabilité ?
Avant l'expédition, rapprochez les rôles contractuels des tâches opérationnelles. Identifiez l'importateur et l'exportateur envisagés, la personne assujettie à l'obligation de déclarer, ainsi que le transporteur ou le représentant éventuellement mandaté. Les autorités suisses emploient notamment les termes « importateur », « exportateur » et « personne assujettie à l'obligation de déclarer » dans leur documentation.
Pour chaque produit, faites contrôler le classement tarifaire, l'origine, la valeur en douane, les restrictions éventuelles et les documents d'accompagnement. L'OFDF indique que les marchandises entrant ou sortant du territoire douanier doivent être classées selon le tarif général et renvoie au tarif électronique Tares.
Les conditions de livraison peuvent documenter la répartition contractuelle des tâches et des coûts. Elles ne suffisent toutefois pas à déterminer seules la TVA, le redevable ou toutes les obligations douanières.
Qui sera l'importateur officiel en Suisse ?
Cette expression de recherche doit devenir une question de dossier, jamais une étiquette attribuée par commodité. Comparez quatre éléments : qui achète les biens, qui les reçoit, qui assume les responsabilités à la frontière et qui détient les justificatifs permettant de répondre à l'autorité.
La réponse retenue doit rester cohérente avec les contrats, les factures, les documents de transport et le modèle économique. Si les pièces désignent des acteurs différents sans explication, arrêtez la préparation de l'envoi et demandez une validation ciblée. Le rôle annoncé à la frontière doit correspondre au fonctionnement que vos documents permettent réellement de démontrer.
TVA import-export Suisse : que vérifier avant la facture ?
Séparez l'impôt grevant les opérations réalisées sur le territoire suisse de l'impôt sur les importations. L'Administration fédérale des contributions présente la TVA comme un impôt général sur la consommation et précise que l'importation de biens est soumise à la TVA.
Le traitement dépend du trajet, des parties, de la marchandise et du rôle de chacun. Ne paramétrez donc ni la facture ni la comptabilité à partir de la seule adresse du client. Le guide dédié permet de qualifier la TVA des flux entre la Suisse et la France, tandis que le simulateur fiscal sert à préparer une comparaison distincte de l'analyse de chaque opération.
Comment préparer le compte bancaire d'une société import-export ?
Préparez une présentation lisible des fournisseurs et clients envisagés, des pays, des devises, de la fréquence et de l'ordre de grandeur des flux. Ajoutez les marchandises, le schéma logistique, la provenance des fonds, les bénéficiaires économiques et les pouvoirs de signature.
Ce dossier doit reprendre la même activité que les statuts et la matrice, sans promettre une ouverture ni un délai. Utilisez le guide pour préparer le compte bancaire de la société suisse, puis centralisez les réponses et leurs pièces justificatives.
Côté France : quels contrôles ajouter au dossier ?
Cette section traite exclusivement du droit français et de la convention fiscale franco-suisse. Si vous dirigez la société depuis votre domicile français, faites examiner le lieu où ses affaires sont réellement dirigées et contrôlées. Le BOFiP précise que, lorsqu'une société est résidente des deux États, elle est réputée résidente de celui où se trouve son siège de direction effective.
Une activité menée en France peut aussi soulever la question d'un établissement stable. La doctrine française cite notamment l'installation fixe d'affaires et examine séparément les agents disposant de pouvoirs contractuels ainsi que certains dépôts de marchandises.
Si vous êtes résident fiscal français et détenez, utilisez ou avez une procuration sur un compte étranger de la société, vérifiez l'obligation déclarative annuelle et le formulaire 3916 avec votre conseil français. Le formulaire officiel prévoit expressément le cas du bénéficiaire d'une procuration sur le compte d'une personne morale.
Enfin, tout flux entre la Suisse et la France exige une analyse française distincte. La douane française rappelle que les échanges avec un pays hors Union européenne impliquent une déclaration de marchandises et présente séparément l'identification EORI, le classement, l'origine, la valeur et les conditions de livraison.
Checklist avant la constitution et la première expédition
- Décrivez l'offre, les marchandises et chaque famille de flux prévue.
- Identifiez les parties contractantes, les destinataires et les lieux de stockage.
- Tracez le trajet, le transporteur, le déclarant et les rôles douaniers envisagés.
- Réunissez les contrats, factures, paiements, transports et preuves attendues.
- Faites valider le classement, l'origine, la valeur et les restrictions éventuelles.
- Qualifiez séparément la TVA intérieure et l'impôt sur les importations.
- Choisissez la forme, le but, le siège, l'adresse et la représentation adaptés.
- Alignez la matrice, les statuts, le dossier bancaire et les pouvoirs de signature.
- Faites contrôler en France la direction effective, l'établissement stable, les comptes et chaque flux concerné.
- Autorisez l'expédition seulement après les validations douanières et fiscales nécessaires.
Cette checklist organise les décisions, mais elle ne remplace pas un conseil juridique, fiscal ou douanier adapté à vos flux. Exonia accompagne la création d'une Sàrl ou d'une SA, peut mettre à disposition un directeur résident suisse et fournit une adresse pour le siège de la société en Suisse. Pour cadrer cet accompagnement sans figer de montant, vous pouvez consulter les tarifs en vigueur.
Articles similaires