Entreprise suisse : embaucher un salarié en France
Mis à jour le
Qualifiez l’embauche d’un salarié travaillant en France pour une société suisse, puis préparez contrat, affiliation, déclarations, paie et fiscalité.
Écrit par Lorik Murisier
En bref : Une entreprise suisse peut embaucher une personne qui travaille durablement en France, mais elle doit d’abord qualifier le lieu et l’organisation réels du travail. Le détachement temporaire et l’activité habituelle dans plusieurs États suivent des règles distinctes, à examiner avant le contrat et la première paie.
Votre société suisse recrute une personne qui travaillera depuis son domicile lyonnais ou un local à Paris. Le salaire partira peut-être d’un compte suisse, mais ce détail ne décide ni de l’affiliation sociale, ni des formalités françaises, ni de la loi applicable au contrat.
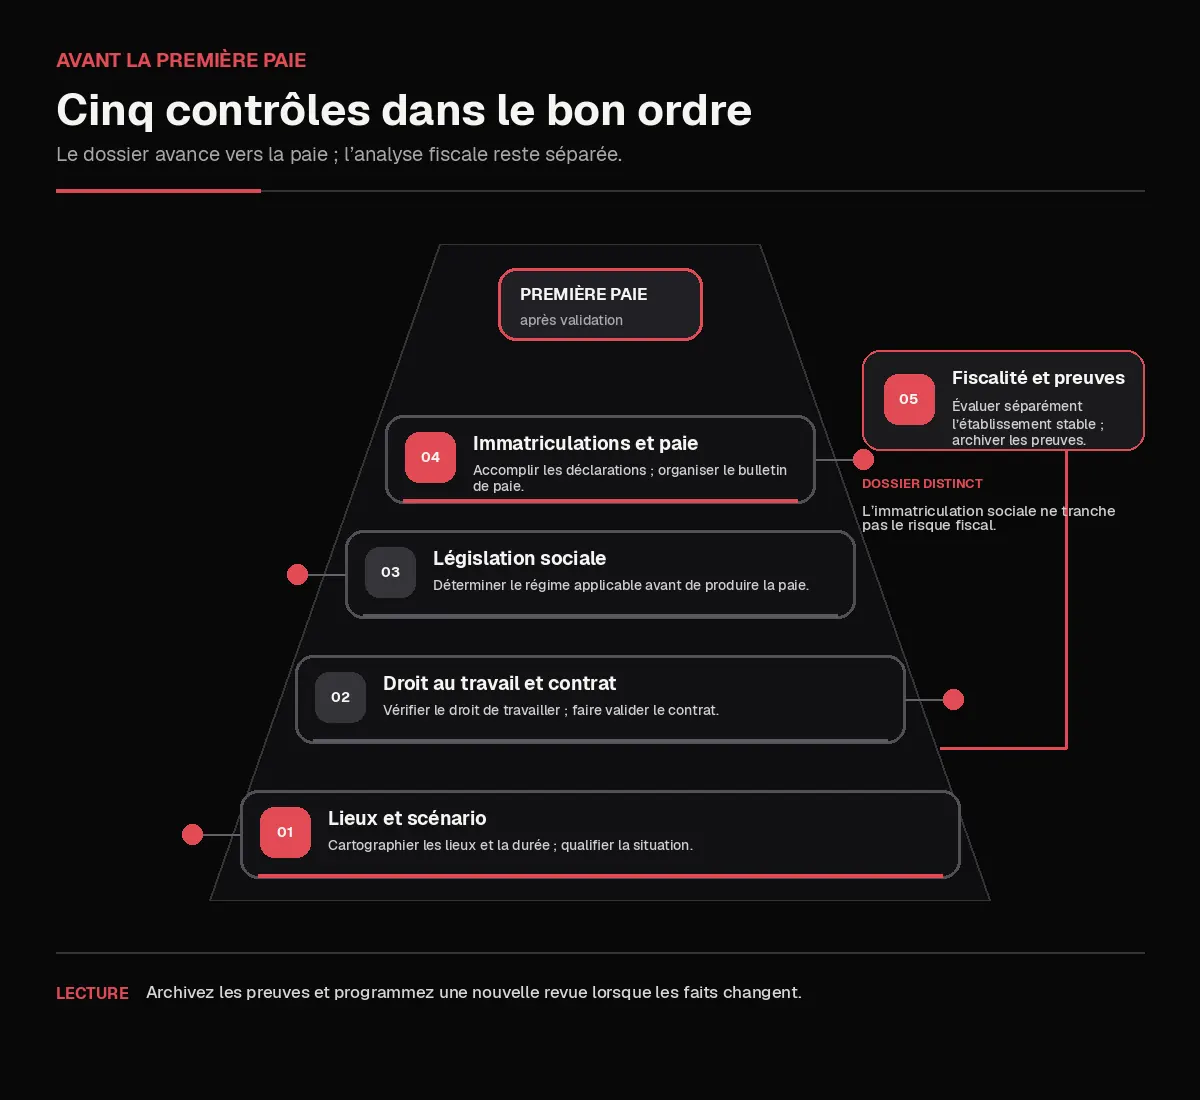
Vous devez commencer par cartographier le lieu de travail, sa durée et son organisation, avant de choisir une procédure. Ce guide concerne le salarié qui travaille réellement en France, et non le frontalier qui se rend physiquement à son poste en Suisse. Il suit un ordre concret : qualifier le scénario, vérifier le droit au travail, déterminer la législation sociale, préparer les déclarations et la paie, puis examiner séparément le risque fiscal.
Une entreprise suisse peut-elle embaucher un salarié en France ?
Oui, une société suisse peut employer un salarié sur le territoire français sans créer automatiquement une filiale. Lorsqu’elle ne possède pas d’établissement en France et que le salarié relève de la Sécurité sociale française, l’Urssaf prévoit un service dédié aux firmes étrangères pour l’immatriculation, les déclarations et le paiement des cotisations.
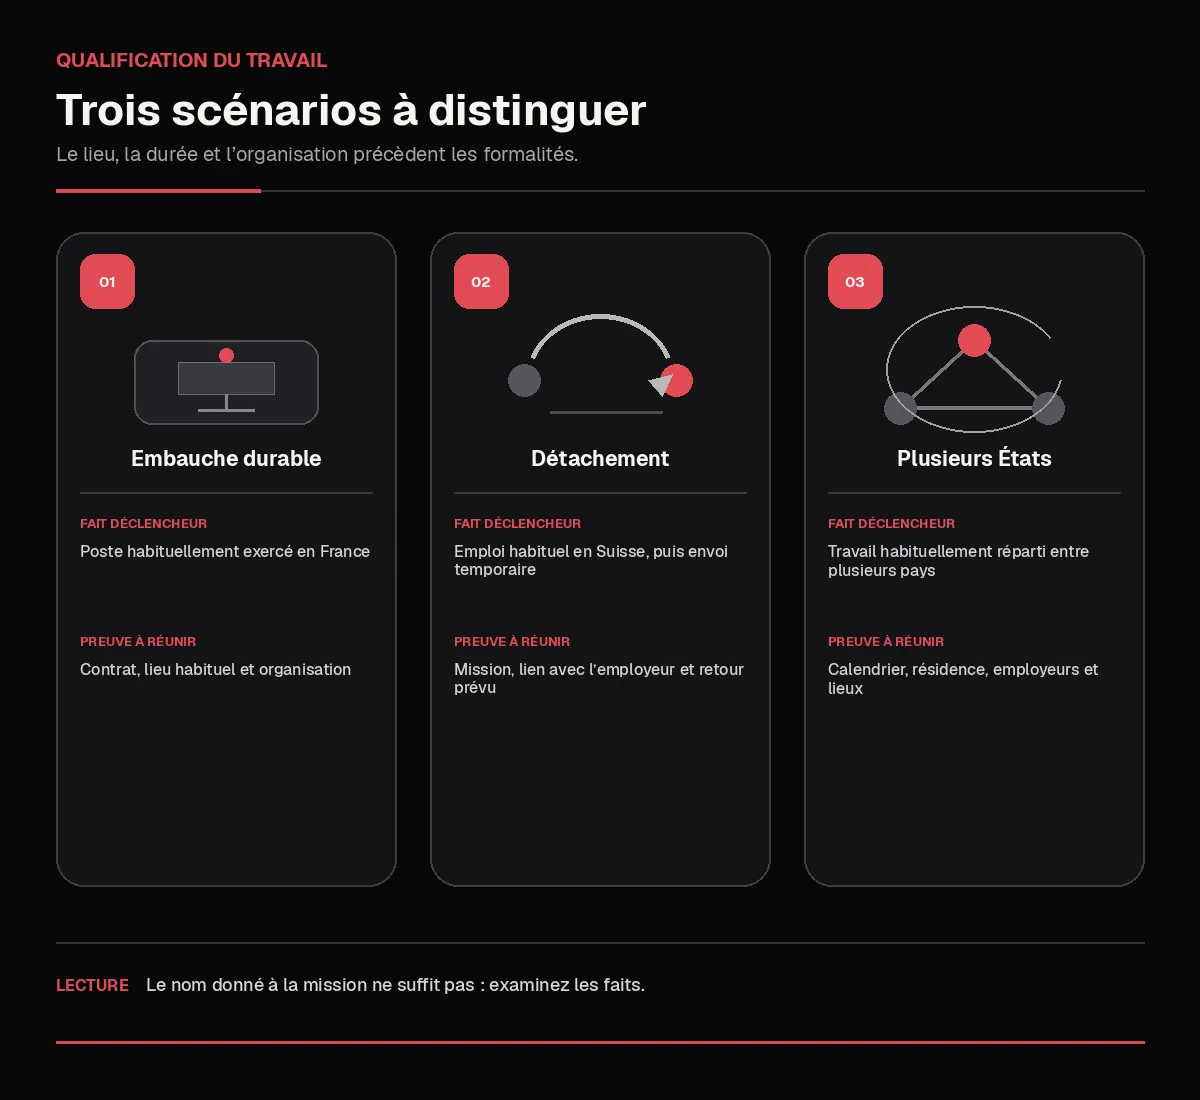
La réponse opérationnelle dépend toutefois des faits. Trois situations doivent rester séparées :
| Scénario | Fait déclencheur | Question à trancher | Preuve à réunir |
|---|---|---|---|
| Embauche durable en France | Le poste est habituellement exercé en France | Quelle législation sociale et quelles formalités françaises s’appliquent ? | Contrat projeté, lieu habituel et organisation du poste |
| Détachement Suisse-France | Un salarié habituellement occupé en Suisse est envoyé temporairement en France | Les conditions du maintien au régime suisse sont-elles réunies ? | Emploi antérieur, mission, lien avec l’employeur et retour prévu |
| Activité dans plusieurs États | Le travail est habituellement réparti entre plusieurs pays | Quel État détermine la législation sociale applicable ? | Calendrier prévisionnel, résidence, employeurs et lieux de travail |
Ces sujets relèvent de trois ensembles distincts. Le droit français encadre notamment l’emploi exercé en France. Les règles de coordination entre la Suisse et l’Union européenne déterminent la législation de sécurité sociale applicable aux situations transfrontalières. Le droit suisse continue de régir l’organisation de la société, notamment sa représentation, sans effacer les obligations nées du travail accompli en France.
Employeur étranger sans établissement en France : quelles démarches avant l’embauche ?
Vérifiez d’abord si votre société dispose déjà en France d’un établissement, d’un local ou d’une autre implantation formelle. Cette recherche administrative ne tranche pas la notion fiscale d’établissement stable, qui fait l’objet d’une analyse distincte.
Pour une entreprise étrangère sans établissement en France dont le salarié relève du régime français, l’Urssaf indique que l’inscription au service Firmes étrangères est obligatoire. Sa page officielle mentionne l’immatriculation de la société, la déclaration d’emploi, les déclarations sociales et le paiement des cotisations. Elle renvoie aussi les entreprises suisses vers le service Mobilité internationale lorsque le salarié est détaché ou travaille dans plusieurs États.
Préparez avant toute saisie l’identité et l’adresse de la société, son activité, les coordonnées de la personne recrutée, la date envisagée, le lieu de travail et l’organisation de la paie. Ajoutez les informations sur une éventuelle implantation française, car elles conditionnent le bon circuit déclaratif.
Le Titre firmes étrangères est présenté par l’Urssaf comme un service de simplification pour les entreprises sans établissement en France. Son usage et son périmètre doivent être vérifiés selon votre situation plutôt que présumés.
Embaucher un salarié en France depuis l’étranger : contrat et droit au travail
Avant la signature, vérifiez la nationalité de la personne, son titre de séjour éventuel et le droit au travail attaché à sa situation. La fiche officielle de Service-Public sur l’autorisation de travail montre que les obligations de l’employeur varient selon le document détenu et la situation du salarié.
Le contrat doit décrire le poste, le lieu habituel, le télétravail, le temps de travail, la rémunération, le rattachement hiérarchique et les déplacements attendus. Une clause de droit applicable ne permet pas de supprimer librement les protections impératives dues au salarié. L’article 8 du règlement Rome I, repris par la Cour de cassation, protège le travailleur contre un choix de loi qui le priverait des dispositions auxquelles il ne peut être dérogé.
Le contrat doit correspondre à l’organisation quotidienne prévue, car son intitulé ne remplace pas l’examen du travail réellement accompli. Faites valider les formalités préalables à l’embauche, le contenu contractuel, la convention collective éventuellement applicable et les documents à remettre.
Paie et cotisations sociales d’un salarié en France pour un employeur suisse
Ne lancez pas un bulletin de paie avant d’avoir déterminé la législation sociale applicable. Pour cette analyse, réunissez la résidence du salarié, ses lieux de travail, la répartition prévisible de son activité, l’identité de chaque employeur et le caractère temporaire ou durable de la mission.
Lorsque le travail est permanent en France et relève du régime français, l’Urssaf indique que l’employeur étranger sans établissement doit déclarer le salarié et payer en France les cotisations correspondantes. Le circuit comprend ensuite l’immatriculation, les déclarations périodiques et la production des documents de paie, selon le dispositif retenu.
Pour une mobilité Suisse-France, le document portable A1 atteste la législation de sécurité sociale applicable. Le Cleiss le rattache aux mobilités européennes, notamment au détachement et à l’activité dans plusieurs États ; il ne s’agit donc pas d’un document automatique pour toute embauche transfrontalière.
Affiliation, immatriculation de l’employeur, déclarations sociales et bulletin de paie sont quatre contrôles liés, mais ils ne se confondent pas. Confiez leur enchaînement à un professionnel qui maîtrise la paie française et les situations franco-suisses.
Télétravail en France pour une entreprise suisse : quels faits documenter ?
Le mot « télétravail » ne suffit pas pour qualifier la situation. Décrivez l’adresse habituelle, la fréquence du travail en France, les déplacements en Suisse, les équipements utilisés, la supervision et les pouvoirs exercés par le salarié. Tenez ensuite un calendrier des jours et lieux réellement travaillés, puis rapprochez-le de l’organisation annoncée.
Le télétravail transfrontalier peut relever de règles particulières de coordination sociale. L’Office fédéral des assurances sociales explique sur sa page consacrée au télétravail que l’accord multilatéral ne s’applique que sous conditions et qu’une attestation A1 doit être demandée lorsque ce cadre est invoqué.
Séparez toujours trois dossiers : les droits du salarié, les obligations sociales de l’employeur et les conséquences fiscales éventuelles pour la société. Un avenant, une politique interne ou un calendrier constitue une pièce utile, mais aucun document interne ne modifie à lui seul les faits.
Détachement Suisse-France ou embauche durable : comment les distinguer ?
Le détachement suppose une situation temporaire dans laquelle le lien avec l’employeur habituel est maintenu. Le Cleiss le distingue de l’activité habituelle dans plusieurs États, tandis que les institutions compétentes déterminent la législation applicable.
| Question | Embauche durable | Détachement | Activité dans plusieurs États |
|---|---|---|---|
| Où l’activité est-elle normalement exercée ? | Principalement en France | Habituellement en Suisse avant l’envoi | Habituellement répartie entre plusieurs pays |
| Que faut-il décrire ? | Poste stable et lieu habituel | Mission temporaire et maintien du lien | Répartition régulière des lieux et résidence |
| Quelle preuve préparez-vous ? | Contrat et organisation durable | Mission, emploi d’origine et retour envisagé | Calendrier, employeurs et tâches par pays |
Le nom donné à la mission ne suffit pas. Faites examiner l’emploi habituel avant le départ, la nature de l’envoi, le maintien du lien avec la société et l’organisation prévue au retour, puis demandez l’attestation pertinente si les conditions sont réunies.
Côté France : l’embauche crée-t-elle un établissement stable ?
En droit fiscal français et conventionnel, la seule présence d’un salarié en France ne permet pas de conclure automatiquement à l’existence ou à l’absence d’un établissement stable. L’analyse porte notamment sur les lieux utilisés, les fonctions exercées, les moyens disponibles, les pouvoirs contractuels et le cycle de décision.
Documentez donc le domicile ou le local utilisé, l’accès de la société à ce lieu, les tâches réalisées, les personnes qui négocient ou concluent les contrats et le lieu des décisions. Le guide dédié à l’établissement stable en France d’une société suisse détaille les critères et les pièces sans les confondre avec l’immatriculation sociale.
L’embauche et le risque fiscal doivent être instruits ensemble, tout en conservant deux analyses distinctes. Le simulateur fiscal d’Exonia peut éclairer une comparaison d’implantation en Suisse, mais il ne répond pas à la qualification française d’établissement stable.
Checklist avant de signer le contrat et lancer la première paie
- Cartographiez les lieux de travail et la durée prévue dans chacun d’eux.
- Qualifiez l’embauche durable, le détachement ou l’activité habituelle dans plusieurs États.
- Vérifiez la nationalité, le titre et le droit de travailler en France.
- Faites valider le contrat et les règles de travail applicables.
- Déterminez la législation de protection sociale avant de produire la paie.
- Accomplissez les immatriculations et déclarations correspondant au scénario validé.
- Organisez le bulletin de paie, les déclarations périodiques et les justificatifs.
- Documentez le télétravail, les déplacements et tout changement d’organisation.
- Évaluez séparément l’établissement stable et les autres questions fiscales françaises.
- Archivez les preuves et programmez une nouvelle revue lorsque les faits changent.
Questions fréquentes
Une société suisse doit-elle créer une filiale pour embaucher en France ?
Pas automatiquement. L’Urssaf organise un circuit pour les employeurs étrangers sans établissement en France, mais vous devez vérifier si votre société entre réellement dans ce périmètre et traiter séparément le risque d’établissement stable.
Le salarié peut-il cotiser uniquement en Suisse parce que l’employeur est suisse ?
Non, le siège suisse de l’employeur ne suffit pas. La législation applicable dépend du scénario de travail et des règles de coordination, puis doit être confirmée par l’institution compétente.
Une attestation A1 est-elle nécessaire dans tous les cas ?
Non, elle concerne les situations de mobilité couvertes par les règles de coordination, notamment le détachement ou l’activité dans plusieurs États. Une embauche durable relevant du régime français suit le circuit déclaratif français applicable.
Le télétravail depuis la France crée-t-il automatiquement un établissement stable ?
Non, le télétravail ne suffit pas à lui seul pour conclure. Les lieux, les fonctions, les moyens, les pouvoirs et l’activité réelle doivent être examinés au regard de la convention fiscale.
Préparer l’embauche avec une organisation franco-suisse cohérente
Si votre recrutement accompagne la constitution de la structure, le guide pour créer une société suisse depuis la France replace l’emploi dans l’organisation générale du projet. La présence d’un directeur résident en Suisse répond aux besoins de représentation de la société ; elle ne neutralise jamais les obligations liées au travail exercé en France.
Exonia accompagne la création de Sàrl ou de SA en Suisse, l’optimisation fiscale légale, la domiciliation du siège et la mise à disposition d’un directeur résident suisse. Pour examiner l’accompagnement proposé sans figer de montant dans cet article, vous pouvez consulter les tarifs en vigueur, puis faire valider séparément votre dossier d’embauche franco-suisse.
Articles similaires